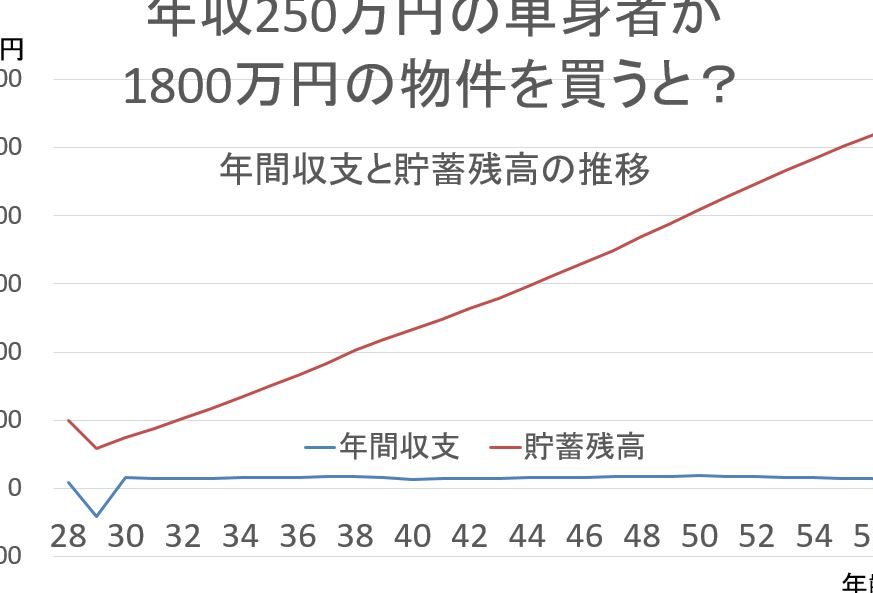
年収250万で住宅ローンを考えるとき、どれくらいの金額まで借りられるのか気になりますよね。私たちも同じように悩んだ経験があります。年収が限られている中で、夢のマイホームを手に入れるためには、しっかりとした計画が必要です。
年収250万と住宅ローンの関係
年収250万円の家庭は、住宅ローンを利用する際に特有の状況があります。限られた収入の中でのローン選びや、返済計画が重要なポイントです。下記にその特徴と基本知識を詳しく説明します。
年収250万の家庭の特徴
年収250万円の家庭には、いくつかの特徴があります。例えば、以下の要素が影響を与えます。
- 家計の制約: 限られた収入では、家計の支出を慎重に管理する必要があります。
- 住宅の選択肢: 価格帯が低めの物件に限定される傾向があります。
- 長期の返済プラン: 返済金額が少なくなるような長めのプランが必要です。
これらの特徴により、住宅ローンの選定が一層重要となります。
住宅ローンの基本知識
住宅ローンにはいくつかの基本的な要素があります。特に、以下の点に気を付けるべきです。
- 借入限度額: 年収の5〜7倍が一般的な基準です。年収250万円の場合、1250万〜1750万円が目安となります。
- 金利: 固定金利と変動金利があります。長期的に安定した返済を希望するなら、固定金利を検討する価値があります。
- 返済期間: 最長35年のプランが多いです。短いほど毎月の支払いが増えるため、生活費とのバランスを考慮します。
住宅ローンの借入可能額
住宅ローンの借入可能額は、年収や借入条件によって変動します。我々は、正確な借入可能額を把握することが重要です。以下に、計算方法や年収に基づく貸出基準について詳述します。
借入可能額の計算方法
借入可能額の計算は、簡単な公式を用いることで行います。一般的には、以下の要素から算出します。
- 年収の5倍から7倍が目安
- 返済負担率は25%前後に設定
この公式に従い、例えば年収250万円の場合、借入額は以下のようになります。
| 年収 | 借入可能額(5倍) | 借入可能額(7倍) |
|---|---|---|
| 250万 | 1,250万 | 1,750万 |
こうした数値からも、借入可能額の範囲を具体的にイメージできます。
年収に基づく貸出基準
金融機関が定める貸出基準は、年収をもとに計算されます。一般的な基準は次の通りです。
- 安定した収入の確認が必要
- 信用情報の評価が影響する
- 金利タイプ(固定金利か変動金利)による違いも考慮
住宅ローンの金利
住宅ローンの金利は、借り入れ時の重要な要素です。特に、年収250万円の場合、金利の選択が返済計画に大きな影響を与えます。金利のタイプには主に二つがあります。
固定金利と変動金利
固定金利は、契約時に決定した金利が返済期間中変わりません。一方、変動金利は、市場の金利に応じて定期的に変動します。ここでのポイントは以下の通りです。
- 固定金利は、安定した返済を希望する場合に適しています。
- 変動金利は、初期の金利が低いことが一般的で、将来的に金利が上昇するリスクがあります。
私たちの選択によって、返済の計画が大きく変わる部分です。
金利の影響と選択肢
金利は、返済額や返済期間に直接影響します。実際には、以下の要因を考慮することが重要です。
- 金利のタイプによって、月々の返済額が変わります。
- 市場の動向が変動金利に影響を与え、返済額が増加する場合があります。
- 各金融機関の条件によっても金利が異なるため、比較が大切です。
住宅購入における注意点
住宅購入には、多くの要素が関与し、私たちが注意すべきポイントがいくつかあります。特に年収250万円という限られた収入の中で、慎重な計画が重要です。
諸費用の計算
住宅購入に伴う諸費用の計算は非常に重要です。以下の費用が考慮されるべきです。
- 契約時の印紙税: 契約書に貼付する税金で、物件の価格によって異なる。
- 登記費用: 所有権移転や抵当権設定に必要な手数料。
- 仲介手数料: 不動産業者に支払う手数料、通常は物件価格の3%+6万円が相場。
- 固定資産税: 所有している間に毎年発生する税金。
- 維持管理費用: 住宅の維持にかかる費用。
これらの費用を合計すると、予算に大きな影響を与える可能性があります。事前に計算しておくことで、予算オーバーを避けられます。
物件選びのポイント
物件選びも慎重に行うべきです。以下のポイントを押さえると良いです。
- 立地条件: 通勤や通学の利便性を確認する。
- 周辺環境: スーパーや病院、学校などの施設が近くにあるか。
- 資産価値: 将来的な資産価値を考慮する。
結論
年収250万円での住宅ローンは多くの方にとって大きな挑戦ですが計画的に進めることで夢のマイホームを手に入れることが可能です。借入可能額や金利の選択をしっかり理解し自分たちのライフスタイルに合った返済プランを立てることが重要です。
また諸費用や物件選びに関する注意点も忘れずに押さえておくことで、より安心して住宅購入に臨むことができます。私たちの経験を活かし賢い選択をすることで、理想の住まいを手に入れましょう。