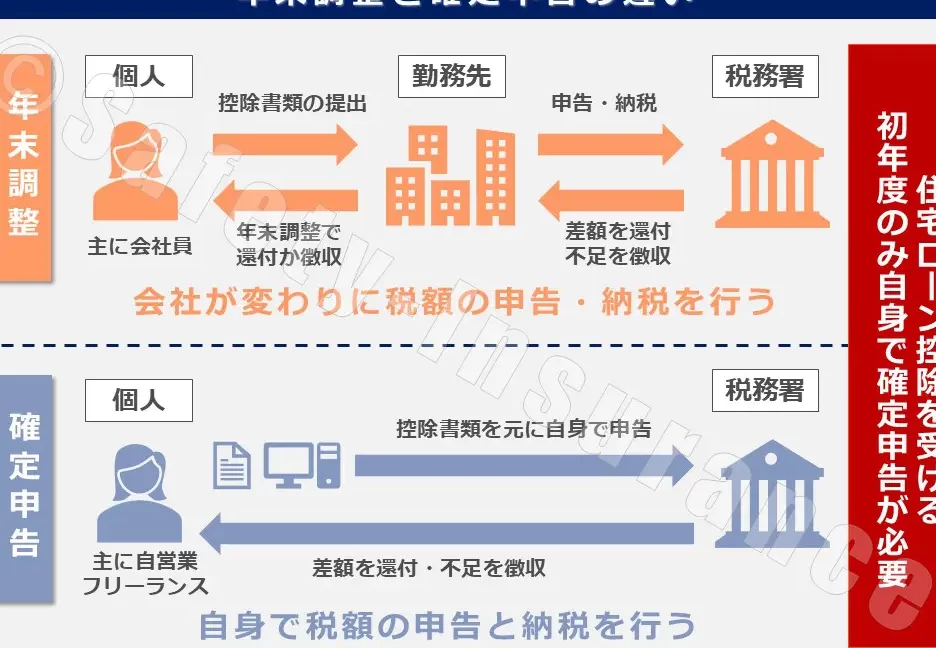
住宅ローンを利用する私たちにとって、**住宅ローン控除 いつやるの**は非常に重要なテーマです。控除を受けるタイミングを逃すと、せっかくの節税効果が薄れてしまいます。では、具体的にどの時期に手続きを行うべきなのでしょうか?
住宅ローン控除の概要
住宅ローン控除とは、私たちが住宅ローンを利用して住宅を購入した際に、所得税や住民税の一部が控除される制度です。この制度は、住宅取得の負担を軽減するために設けられたもので、一定の条件を満たすことで適用されます。
控除の対象となるのは、住宅の取得や増改築に関するローンです。私たちは以下のポイントを把握しておくべきです:
- 住宅の種類:新築または中古住宅が対象。
- 控除期間:最大で10年間の控除が可能。
- 控除率:年末のローン残高に応じて控除額が決まる。
この控除を受けるためには、確定申告や年末調整を通じて手続きを行う必要があります。また、初年度は特に注意が必要です。手続きが正確でないと、控除を受けられない場合があります。私たちが行う手続きのタイミングは、通常、取得翌年の確定申告期間中に行います。
さらに、控除申請に際しては、住宅の購入にかかる関連書類が必要です。具体的には、以下の書類を整えておくことが求められます:
- 住宅ローン契約書:借入内容を証明するため。
- 固定資産税納税通知書:住宅が存在することの証明。
- 住民票:居住地を確認するため。
住宅ローン控除の適用条件
住宅ローン控除を受けるにはいくつかの重要な条件があります。ここでは、その適用条件について詳しく説明します。
返済期間と借入金額
返済期間は、住宅ローン控除にとって重要な要素です。一般的に、借入金額が1,000万円を超える場合、控除の適用を受けるには返済期間が10年以上である必要があります。また、返済期間が短いと控除額が減少する場合があります。私たちが利用する住宅ローンの条件を確認し、十分な返済期間を設定することで、控除の恩恵を最大化します。
手続きの流れ
住宅ローン控除を受けるための手続きは、計画的に行うことが大切です。手続きの流れを理解し、スムーズに進めるためのポイントを見ていきます。
申告準備
申告を行う前に、適切な準備が必須です。具体的には、事前に控除対象額を確認することや、必要書類を整えることが重要です。また、申告時期を把握することで、手続きを逃すリスクを減らせます。特に、所得税の確定申告期間が、毎年2月16日から3月15日までであるため、この期間に黄色信号を点灯させないよう注意しましょう。
必要書類一覧
以下の書類は、住宅ローン控除を受けるために必ず提出する必要があります。
住宅ローン控除のタイミング
住宅ローン控除の申告タイミングは、正しく把握することが重要です。適切なタイミングで手続きを行わないと、控除を受けられない可能性があります。
年度別の申告時期
住宅ローン控除の申告は、取得の翌年に行います。具体的には、確定申告の期間は毎年2月16日から3月15日までです。この期間中に手続きを完了することが大切です。初年度の申告は特にしっかりと行う必要があります。初めての方は次のステップを確認しましょう:
- 年末のローン残高を把握する
- 必要書類を揃える(住宅ローン契約書、固定資産税納税通知書、住民票など)
- 申告期限を忘れない
この時期に申告をしないと、控除が適用されないため注意が必要です。
変更点の確認
毎年、税制に変更がある場合があります。特に住宅ローン控除に関しては、控除額や適用条件が変動することもあります。更新情報を定期的にチェックすることが大切です。変更点に影響を与える要因は以下の通りです:
- 控除率の変更
- 対象となる住宅の条件
- 借入金額の制限
まとめ
この記事では、住宅ローン控除を受けるタイミングや重要な手続きについて要点をまとめます。まず、住宅ローン控除は、新築または中古の住宅を購入する際に利用できる制度です。この制度は、所得税や住民税の一部を控除し、経済的負担を軽減します。そのため、控除の対象となる手続きを正確に行うことが求められます。
次に、手続きは取得翌年の確定申告期間中に行うのが一般的です。特に初年度の申告では、必要な書類を整え、正確に申告することが重要です。必要書類には、以下のものがあります。
- 住宅ローン契約書
- 固定資産税納税通知書
- 住民票
- 借入金の年末残高証明書
- 登記事項証明書(必要に応じて)
また、控除を受けるためには、返済期間と借入金額が重要な要素となります。借入金額が1,000万円を超える場合、返済期間が10年以上でなければならないため、事前に条件を確認することが必要です。
さらに、毎年税制に変更がある可能性がありますので、最新の情報をチェックする習慣をつけることが大切です。控除額や適用条件が変更されると、予想以上の影響を受けることがあります。
Conclusion
住宅ローン控除のタイミングを理解することは私たちにとって非常に重要です。手続きを適切な時期に行うことで、節税効果を最大限に活用できます。特に初年度は必要書類を整え、正確に申告することが求められます。
税制の変更にも注意が必要で、控除額や適用条件が変わる可能性があります。最新の情報をチェックし続けることで、私たちは有利な条件を逃さずに済むでしょう。住宅ローン控除をうまく活用し、経済的な負担を軽減していきましょう。