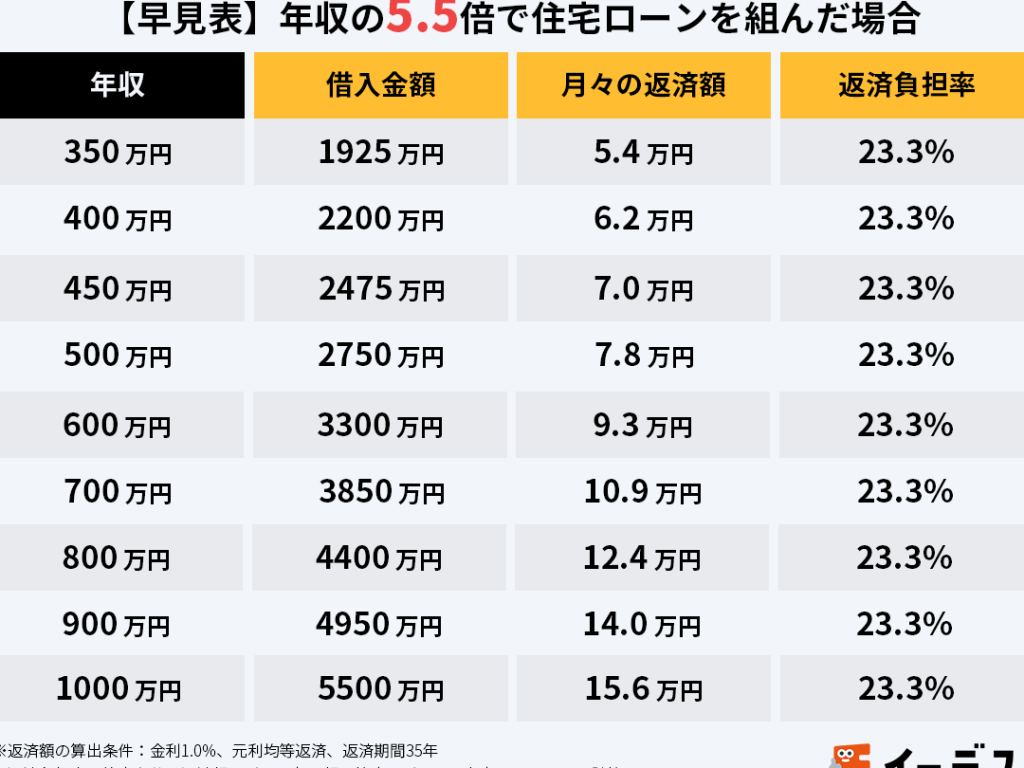
住宅ローンを考えるとき、私たちが最も気になるのは「年収に対してどれくらいの割合で返済すべきか」という点です。年収の何パーセントを住宅ローンに充てるべきなのか、具体的な基準を知ることは非常に重要です。 住宅購入は人生の大きな決断であり、無理のない返済計画を立てるためには、適切な情報を把握する必要があります。
住宅ローンの基本知識
住宅ローンを理解することは、無理のない返済計画を立てる第一歩です。住宅ローンの返済は年収の何パーセントに相当するのか、常に注意が必要です。 一般的に、住宅ローン返済比率(返済負担率)は年収の25%から35%が理想とされています。これは、毎月の返済額が年収の一定割合を超えないようにするためです。
返済比率は、年収に応じて異なる場合があります。以下は一般的な指標です。
- 年収500万円の場合、毎月の返済額は約12.5万円から14.6万円を目安とします。
- 年収600万円の場合、毎月の返済額は約12.5万円から15.6万円が推奨されます。
- 年収700万円の場合、毎月の返済額は約14.6万円から17.5万円を参考にします。
いずれのケースでも、収入に応じた計画が重要です。また、住宅ローンの金利も返済計画に影響を与えます。金利が低い場合は、返済額が減少し、余裕を持った計画が立てられます。逆に金利が高いと、返済負担が増加するため注意が必要です。
さらに、住宅ローンの期間も計画に影響します。通常、30年ローンが主流ですが、短期に設定することで利息負担を減らすことも可能です。返済期間を選ぶ際は、自分たちのライフプランと照らし合わせることが重要です。
年収と住宅ローンの関係
住宅ローンの審査において、年収は重要な要素です。金融機関は、年収を基に返済能力を評価します。これにより、適正なローン額や金利が決定されます。
審査基準
審査基準には、以下のような主なポイントがあります。
- 年収: 購入希望者の年収を元に、適切な返済額を算出します。
- 返済負担率: 年収に対する返済額の割合が重要視されます。多くの金融機関では、返済負担率は25%から35%が理想とされます。
- 信用情報: 過去の借入履歴や支払い状況も影響します。良好な信用情報があれば、審査に通過しやすくなります。
これらの要素は、住宅ローンの条件を決定する際に密接に関連しています。
返済負担率
返済負担率は、年収に対する住宅ローンの返済額の割合を示します。以下の事例で具体的な計算を見てみましょう。
| 年収 (万円) | 推奨返済額 (万円) | 返済負担率 (%) |
|---|---|---|
| 500 | 12.5 – 14.6 | 25 – 29.2 |
| 600 | 12.5 – 15.6 | 25 – 31.2 |
| 700 | 14.6 – 17.5 | 25 – 30 |
最適な年収割合
住宅ローンの返済計画を立てる際、年収のどの程度を返済に充てるべきかを理解することが不可欠です。理想的な年収割合について明確な基準があります。
住宅ローンの理想的なパーセント
住宅ローンの返済割合は、年収の25%から35%が理想的とされています。この範囲内であれば、返済の負担を軽減しつつ、生活費や貯蓄も確保できる可能性が高まります。例えば:
- 年収500万円の場合:月々約12.5万円から14.6万円
- 年収600万円の場合:月々約12.5万円から15.6万円
- 年収700万円の場合:月々約14.6万円から17.5万円
こうした月々の返済額を意識することで、無理のない返済計画を構築できます。
年収に応じたローンの選び方
年収の額に応じて、検討するローンの種類や条件が変わってきます。借入額や金利、返済期間が影響するため、以下のポイントを押さえましょう。
- 収入に見合った借入額を設定
- 年収が高い場合でも、生活費や将来の支出を考慮する
- 低金利を選択
- 低金利であれば、返済負担を軽減できる
- 返済期間を調整
- 短期ローンで利息負担を減らすことも有効
事例紹介
年収に対する住宅ローンの返済比率について、具体的な事例をいくつか見てみましょう。
- 年収500万円の場合
住宅ローンの返済額は12.5万円から14.6万円に設定できます。この範囲内で返済計画を考えると、生活に無理が生じにくくなります。
- 年収600万円の場合
月々の返済額は約12.5万円から15.6万円となります。適切な返済比率を維持することが重要です。
- 年収700万円の場合
返済目安は14.6万円から17.5万円となります。こうした範囲内で計画することで、将来の支出を考慮した余裕をもたせた返済が可能です。
それぞれの年収に応じて、返済負担率を意識することが大切です。また、金融機関の審査基準には年収以外にも、返済負担率や信用情報が含まれます。このため、自分の年収に見合った借入額を決める必要があります。
まとめ
この記事では、住宅ローンにおける年収と返済割合の重要性について詳しく説明しました。理想的な返済比率は年収の25%から35%とされています。この範囲内で返済計画を立てることで、無理のない支出が可能になります。たとえば、年収が500万円の場合、月々の適正な返済額は約12.5万円から14.6万円です。
年収は住宅ローンの審査において重要な基準です。金融機関は年収をもとに返済能力を評価し、審査基準として返済負担率や信用情報などを考慮します。特に、返済額が年収に対してどれくらいの割合を占めるかがポイントです。
また、金利や返済期間も返済計画に影響します。低い金利なら、余裕のある資金計画が立てられます。30年ローンが一般的ですが、短期ローンを選ぶことで利息を減らすことも考えられます。
年収に応じた適切なローンの選び方も大切です。生活費や将来の支出を念頭に置き、最適な借入額を設定しましょう。低金利、適切な返済期間の設定が、返済負担を軽減します。年収500万円の場合の推奨返済額範囲は12.5万円から14.6万円、600万円の場合は12.5万円から15.6万円、700万円の場合は14.6万円から17.5万円に上ります。
Conclusion
住宅ローンを考える際には年収に対する返済比率が非常に重要です。私たちはこの比率を意識することで、無理のない返済計画を立てることができます。年収に応じた適切な返済額を設定し、将来の支出も考慮に入れることが大切です。
また、金融機関の審査基準を理解し、良好な信用情報を保つことも忘れないようにしましょう。金利や返済期間を見極めて、最適な住宅ローンを選ぶことで、安心して家を持つことができるはずです。私たちの生活をより豊かにするために、賢い選択をしていきましょう。