住宅ローン控除は、多くの人にとって大きな助けとなる制度ですが、2022年以降の変更については気になるところです。私たちは、この制度がどのように変わり、いつ具体的な決定が下されるのかを探っていきます。特に、住宅購入を検討している方にとって、これらの情報は非常に重要です。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を取得した個人が受けられる税金の特例です。この制度では、支払った住宅ローンの利息の一部を所得税から控除できるため、住宅購入を考えている私たちにとって非常に重要です。
住宅ローン控除とは
住宅ローン控除は、税金を軽減するための措置であり、一定の条件を満たすことで適用されます。具体的には、住宅の取得に際して借り入れたローンの年末残高に基づいて控除が行われます。この控除額は、支払った利息のうち一定の割合に基づき計算され、最大で10年間にわたって適用されます。控除可能な金額は、年ごとに異なるため、最新の情報を把握することが大切です。
対象となる住宅の条件
住宅ローン控除を受けるためには、以下の条件を満たす住宅が対象です。
- 新築または中古住宅: 新築住宅と中古住宅の両方が対象。ただし、中古住宅には追加の条件がある場合があります。
- 居住用の住宅: 自ら住むための住宅でなければならず、投資用住宅は対象外。
- 購入時期: 2022年以降の制度変更に注意が必要。特定の期間内に購入した物件が対象になることがあるため、適用条件の確認が不可欠です。
- 住宅の床面積: 床面積が一定以上であること、通常は50平方メートル以上が求められます。
2022年以降の変更点
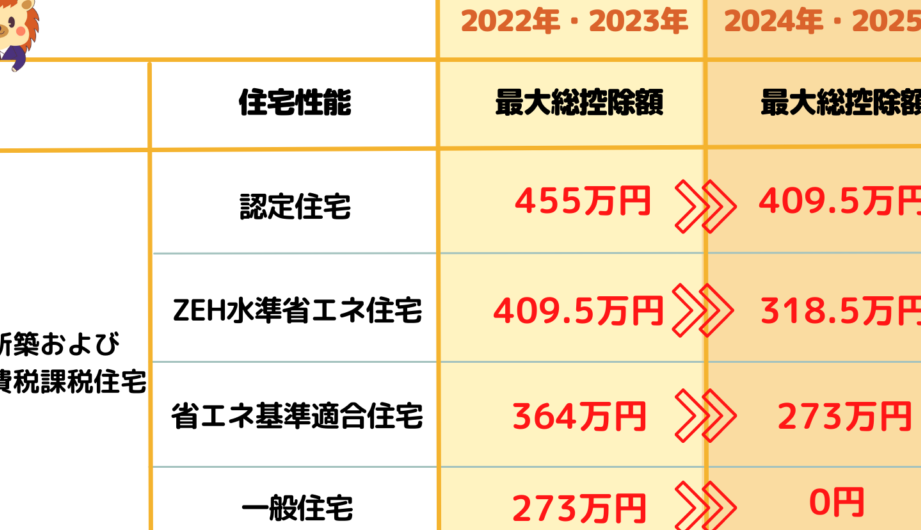
2022年以降、住宅ローン控除に関する制度に重要な変更が加わる。これらの変更は、住宅購入を計画している私たちに影響を与える。多くの人が適用条件や控除の内容について注目している。
政府の方針の変化
政府は住宅市場の安定化を目指し、住宅ローン控除に関連する政策を見直している。控除の対象となる住宅の条件が厳しくなる一方で、特に新築住宅への優遇措置が強化されている。この変化により、以下の点が具体的に影響を受ける。
- 住宅購入時期: 新たな控除適用のためには、特定の時期内に住宅を取得する必要がある。
- 居住要件: 購入後、一定期間内に自ら居住していることも条件の一つだ。
- 所得制限: 所得が高い世帯に対する控除の低下も考慮されている。
これらの変更は、特に新しい住宅購入者にとって重要な情報となる。
新制度のポイント
新制度のポイントは、実施される具体的な条項にある。新しい控除内容は主に次のような要素で構成されている。
- 控除期間: 最長で10年間の利息控除が適用される。
- 控除率: 国や地域によって控除率が異なるため、地方自治体の政策も確認が必要だ。
- 持ち家奨励: 国は持ち家を持つ人々への支援を強化し、長期的なローンの公平性を促進する。
いつ決まるのか
住宅ローン控除に関する具体的な決定のスケジュールは重要です。新しい制度の内容や実施日について、最新の情報を把握することは、住宅購入を考えている私たちにとって必要不可欠です。
具体的なスケジュール
新制度の具体的なスケジュールは、政府の公式発表によって異なる場合があります。以下は、2022年以降の主なスケジュールとなります。
- 2022年4月: 新制度の適用開始が正式に発表される。
- 2023年1月: 住宅取得者向けの詳細なガイドラインが公開される予定。
- 2023年3月: 新制度に基づく申請が開始。
これらのスケジュールは変更される可能性があるため、定期的に公式サイトを確認しましょう。
注意が必要な期間
住宅ローン控除を受けるためには、特定の期間内に住宅を取得する必要があります。このため、注意が必要な期間を理解しておかなければなりません。
- 取得時期: 新制度適用前後の適切な取得時期は、2022年4月以降が望ましい。
- 居住期間: 購入後、一定期間(通常は6ヶ月以内)に自ら居住することが求められる。
- 申請期限: 申請は住宅取得から一定期間内(一般的に1年以内)に行う必要がある。
住宅ローン控除のメリット
住宅ローン控除は、財政的に大きな助けになります。この制度を利用することで、税金の軽減や家計における影響が顕著です。
税金の軽減効果
住宅ローン控除により、支払った住宅ローンの利息分を所得税から差し引くことができます。具体的には、控除の最大は年間40万円。控除が適用されることで、空いた税金を他の支出に回せるため、生活の質が向上します。 さらに、控除の期間は最大10年。そのため、長期間にわたって継続的な税金軽減が期待できます。
家計への影響
控除額の増加により、月々の返済額が軽減されます。例えば、年に40万円の控除を受けると、月あたり約33,000円が家計に優しい影響を与えます。このように、住宅ローン控除は将来的な資金計画に対して大きな救済措置となり得ます。 加えて、控除によって毎年の支払いが楽になれば、他の重要な支出に充てる余裕も生まれます。
- 月々の住宅ローン返済が軽減される。
- 他の生活費への支払いがしやすくなる。
- 教育費や貯蓄の増加が見込まれる。
申請方法と手続き
住宅ローン控除を受けるための申請方法はシンプルで、必要な書類を揃え、正しい手順を踏むことが重要です。正確な情報を持つことで、スムーズな申請が可能になります。
必要書類の準備
必要書類は、申請を成功させるために欠かせません。以下の書類を準備することが必要です。
- 本人確認書類: 住所や名前を証明するための身分証明書。
- 住宅取得を証明する書類: 住宅の購入契約書や登記簿謄本。
- ローン契約書: 住宅ローンの契約内容が記載された書類。
- 住民票: 現在の居住地を示すための住民票。
- 税務署への提出書類: 所得税の確定申告書など。
書類の準備が整ったら、次の手続きに移ります。
申請の流れ
申請の流れは以下の通りです。
- 書類を確認: 準備した書類が揃っているか確認。
- 住宅ローン控除申請書の記入: 所定の申請書を正しく記入。
- 提出方法の選択: 直接、税務署に持参するか、郵送で提出。
- 申請の受理: 申請後、受理されるまで待機。
- 控除の適用: 申請が受理されたら、控除が反映される。
Conclusion
住宅ローン控除の制度は私たちの生活に大きな影響を与える重要な要素です。2022年以降の変更により、特に新築住宅への優遇措置が強化され、住宅購入を考える私たちにとって有利な条件が整いました。今後の具体的な決定スケジュールをしっかり把握し、必要な手続きを行うことが大切です。
控除を受けることで得られる税金の軽減は、家計にとって大きな助けになります。私たちはこの制度を最大限に活用し、より良い生活を実現していきましょう。最新情報を常にチェックし、賢い選択をしていくことが求められます。