住宅を購入する際、**住宅ローンの手取り額がどのくらい必要か**は非常に重要なポイントです。この手取り額がわからないと、返済計画が立てられず、将来のライフプランにも影響を及ぼします。私たちは、住宅ローンを考える際に必要な情報をしっかりと把握しておくことが大切だと考えています。
住宅ローンとは
住宅ローンは、住宅を購入するための特別な融資の一つです。私たちが住宅を手に入れる際には、一般的に金融機関からの借入が必要です。つまり、住宅ローン契約を通じて、借入金を受け取り、定められた期間内に返済していく仕組みとなります。
住宅ローンには、いくつかの重要なポイントがあります。以下に示す要素が挙げられます。
- 利率:住宅ローンの利率は、固定金利または変動金利のいずれかです。固定金利は返済期間中ずっと同じ金利が適用され、安定した計画が立てやすいです。一方、変動金利は市場の金利に応じて変動します。
- 返済期間:返済期間は一般的に10年から35年まで選べます。長期の返済期間では、毎月の負担が軽くなりますが、トータルで支払う利息が増える可能性があります。
- 頭金:頭金は、購入価格の一部を最初に支払うお金です。頭金を多く支払うことで、借入額が減少し、利息も少なくて済む場合があります。
- 保証料や手数料:住宅ローン契約には、保証料や手数料が発生することがあります。これらの費用は、貸金業者によって異なり、契約前に確認が必要です。
手取り収入の計算方法
手取り収入は、実際に手に入る金額を指し、住宅ローンの返済能力を評価する上で重要な要素です。手取り収入を正しく計算することで、より具体的な返済計画を立てられます。
手取り収入の定義
手取り収入とは、給与などの総収入から、税金や社会保険料、その他の控除を差し引いた後の金額を指します。これにより、私たちが実際に自由に使える資金の合計が分かります。一般に、手取り収入が高いほど、住宅ローンの返済に充てられる資金も増えます。
手取り収入の計算式
手取り収入の計算は簡単です。基本的な計算式は次の通りです。
- 総収入を算出する。
- 所得税や住民税などの税金を引く。
- 健康保険や年金などの社会保険料を引く。
住宅ローンにおける手取り収入の重要性
手取り収入は、住宅ローンの返済能力を評価する上で重要な要素です。このため、私たちは手取り収入の理解を深めることが必要です。手取り収入を把握することで、将来の生活に必要な資金計画が立てやすくなります。
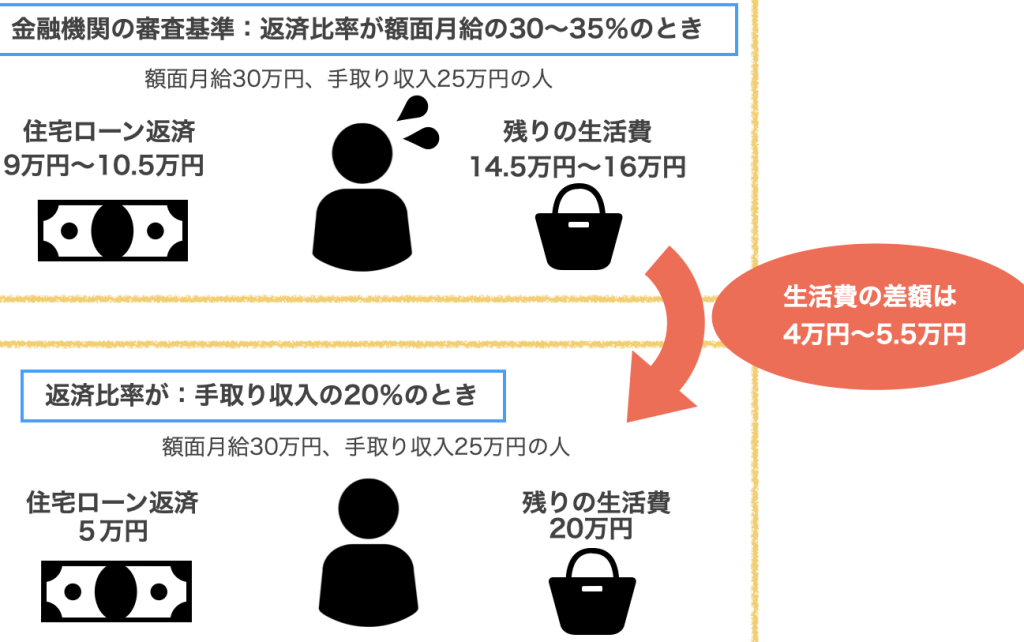
返済負担率の考え方
返済負担率とは、手取り収入に対する住宅ローンの返済額の割合を示します。具体的には、次の計算式で求められます。
- 返済負担率 = (住宅ローンの年間返済額 ÷ 手取り年収) × 100
一般的に、返済負担率は25%から30%に設定されます。したがって、この基準を超えると、無理な返済計画になる可能性が高まります。私たちの生活費や貯蓄を考慮しながら、適切な返済負担率を維持することが大切です。
ローン申請時の参考情報
住宅ローンを申請する際、手取り収入に関する情報は重要な判断材料になります。具体的な参考情報には、次の点が含まれます。
- 手取り収入の証明書類(給与明細や源泉徴収票など)
- 働いている業種や職業に関連する収入の安定性
- 他の借入や支出に関する情報
住宅ローンの種類
住宅ローンには主に三種類が存在します。これらのローンは、借入の条件や返済方法に応じて異なります。
- 固定金利型
- 固定金利型は、契約時に決まった利率を返済期間中ずっと維持します。このため、金利の変動に影響を受けず、安定した返済計画が立てられます。特に、長期的に安心して返済したい方に適しています。
- 変動金利型
- 変動金利型は、金融機関の基準金利に連動して利率が変動します。この型のメリットは、初期の金利が低く設定されることが多い点です。ただし、金利上昇時には返済額が増加するリスクがあります。変動のタイミングには注意が必要です。
- 固定・変動混合型
- 固定・変動混合型は、初期の数年間は固定金利、その後は変動金利になる形態です。これにより、返済初期の安定した計画と後の金利変動への対応ができます。ライフプランに合わせて柔軟に選択できる点が魅力です。
手取り収入に適した住宅ローンの選び方
手取り収入に適した住宅ローンを選ぶには、いくつかの重要な要素を考慮する必要があります。まず、手取り収入に対する返済負担率を確認しましょう。返済負担率は、手取り収入の25%から30%が理想とされ、これを超えると返済の負担が増加し、生活に影響を及ぼす可能性があります。
次に、住宅ローンの金利タイプを選ぶことが重要です。一般的には、固定金利型や変動金利型、固定・変動混合型があります。固定金利型は長期間安定した返済が期待できますが、初期の金利が高くなる傾向があります。一方、変動金利型は初期金利が低めですが、金利上昇時には返済額が増加するリスクがあります。そのため、自分たちのライフプランに合った金利タイプを選ぶことが必要です。
また、借入額の設定も慎重に行うべきです。手取り収入から無理なく返済できる金額を算出し、頭金をできるだけ多く支払うことで、借入額を減少させられます。このアプローチにより、利息負担を軽減し、返済をスムーズに進めることが可能です。
さらに、借入先の金融機関の選定も無視できません。金利や手数料、返済計画の柔軟性を比較し、自分たちにとって最適な条件を提示できる金融機関を見つけることが大切です。
Conclusion
住宅ローンの手取り額を理解することは私たちの未来にとって非常に重要です。手取り収入を正確に把握することで、返済計画を立てる際の基盤が築かれます。適切な返済負担率を維持しながら、ライフプランに合った住宅ローンを選ぶことで、安心した生活を送ることが可能になります。
今後の生活設計において、手取り収入の管理と住宅ローンの選定は欠かせません。私たちが賢い選択をすることで、夢のマイホームを手に入れる道が開けるのです。