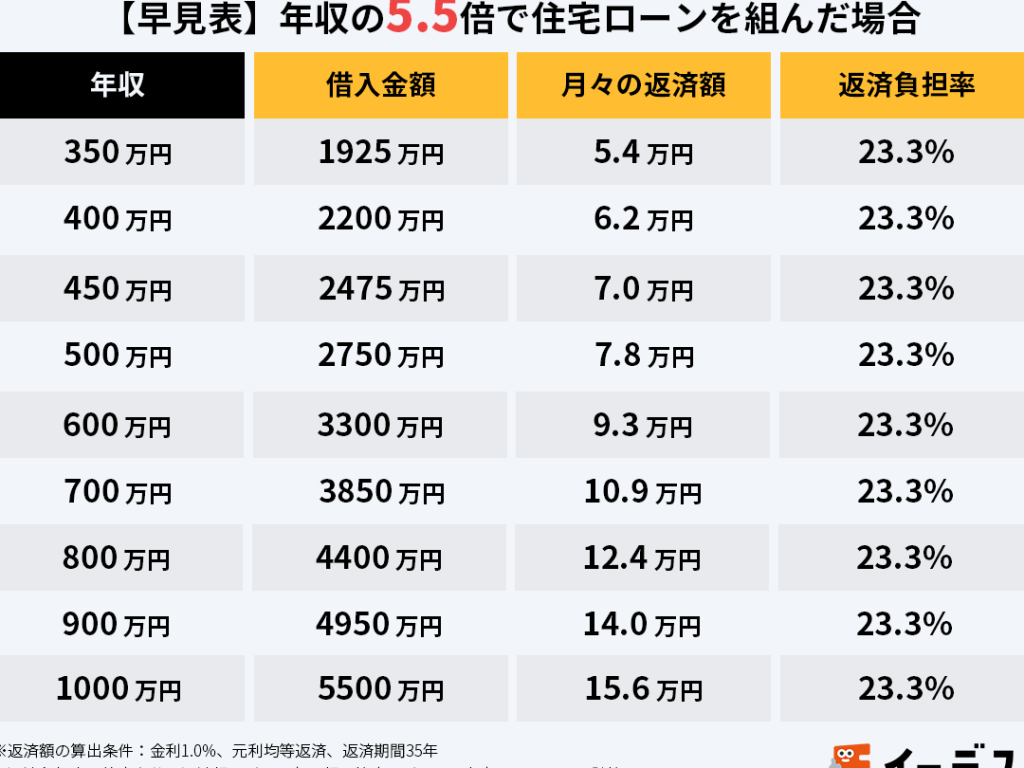
住宅購入を考えるとき、最初に気になるのが「年収いくらから住宅ローンを組めるのか」ということです。私たちは、夢のマイホームを手に入れるために、具体的な年収の目安を知っておくことが重要だと考えています。住宅ローンは長期にわたる大きな借り入れですから、年収に応じた適切なプランニングが必要です。
年収いくらから住宅ローン組めるの基礎知識
住宅ローンを組む際の年収は、重要な要素です。私たちが考える目安は、年収が400万円以上であることです。この金額に達することで、多くの金融機関が住宅ローンの審査を通過しやすくなります。具体的には、以下のポイントが考慮されます。
- 年収に対する借入可能額: 年収の25%から30%程度の返済を目指すことが基本です。
- 安定した収入の確保: 定職に就いていて、安定した収入があることが重視されます。
- 信用情報: 過去の借入履歴や返済状況も大切です。信用スコアが高いほど、ローン承認が得やすくなります。
また、年収が500万円以上になると、借入可能額が上がります。例えば、年収500万円の場合、約1,000万円から1,500万円の範囲で借りられる可能性があります。一方、年収が350万円以下になると、審査が厳しくなる傾向があります。このため、適切な年収を得ることが住宅購入に向けた第一歩と言えます。
加えて、住宅ローンを組む際には自己資金の割合も重要です。自己資金が多いほど、借入額が少なくなり、返済負担が軽減されます。この自己資金が全体に占める割合は、一般的に20%から30%が目安です。したがって、年収と自己資金のバランスを考える必要があります。
住宅ローンの審査基準
住宅ローンの審査基準は、借入可能額を決定する上で重要な要素です。年収や返済比率、勤務先の状況など、複数の要因が審査に影響します。
年収と返済比率
年収と返済比率は、審査において最も重視されるポイントです。一般的には、年収の25%から30%を返済に充てることが理想とされています。この比率を超えると、返済負担が大きくなり、審査が厳しくなる可能性があります。例えば、年収が400万円の場合、月々の返済額は8万3千円から10万円程度が目安です。また、年収が上がるにつれて、返済可能額も増加します。そのため、年収を向上させることは、より良い住宅ローンの条件を得るための重要な戦略です。
必要な年収の目安
住宅ローンを組む際の必要な年収の目安について詳しく見ていきます。年収は主に住宅ローンの審査基準に深く関わっており、無理のない返済計画を立てるためには、具体的な数値を把握することが重要です。
地域別の違い
地域によって住宅価格は大きく異なります。例えば、都市部では住宅価格が高く、必要な年収もその分高くなります。そのため、地域別の必要な年収の目安は次のとおりです。
- 東京都: 年収600万円以上
- 大阪府: 年収500万円以上
- 北海道: 年収400万円以上
地域の特性や不動産市場の動向を考慮することで、自分に合った住宅ローンを選ぶことができるでしょう。
家族構成による影響
家族構成は年収の目安にも影響を与えます。例えば、子どもがいる家庭では、教育費や生活費が増えるため、余裕を持った年収が必要です。以下の例を参考にしてみましょう。
- 夫婦二人: 年収500万円以上で安定した返済が可能
- 子ども二人: 年収700万円以上が望ましい
住宅ローンの種類と選び方
住宅ローンにはさまざまな種類があり、個々のニーズによって最適な選択肢が異なります。まずは主要な住宅ローンの種類を理解しましょう。
- 固定金利型ローン: 金利が借入期間中ずっと固定されるため、将来の返済額が安定します。金利上昇の心配がなく、安心して返済を進められます。
- 変動金利型ローン: 金利が市場の動向により変動するタイプです。初期の金利が低いことが多いですが、将来的に金利が上昇すれば返済額も増加します。
- 段階金利型ローン: 特定の期間内で金利が段階的に変化する型です。最初は低金利から始まり、数年後に金利が上がることが一般的です。
選び方については、いくつかの視点が重要です。まず、自分の返済計画を明確にすることが必要です。返済額や期間に応じたライフプランを考え、無理のない範囲での借入金額を設定します。また、金利の動向と市場の状況も考慮しましょう。
次に、金融機関ごとの条件やサービスを比較します。異なる金融機関で提供される金利や手数料には大きな差がありますので、複数の選択肢を検討することが重要です。特に、 住宅ローン控除 や 諸費用 の取り扱いに注目します。
さらに、借入に必要な年収とのバランスも欠かせません。たとえば、年収が400万円の場合、返済額が月に8万から10万円程度となります。この金額が持続可能かどうかをしっかり考え、自分の経済状況に合ったプランを選ぶことが大切です。
まとめ
この記事では、住宅ローンを組むための年収に関する重要なポイントを整理しています。年収400万円以上が住宅ローンの目安で、多くの金融機関で審査を通過しやすくなります。年収に対する借入可能額は、年収の25%から30%程度の返済が基本です。また、自己資金の割合も重要で、自己資金が多いほど借入額が少なくなり、返済負担が軽減されます。
例えば、年収が400万円の場合、月々の返済額は8万3千円から10万円程度が理想とされます。年収が500万円を超えると、借入可能額は増加します。一方で、年収350万円以下の場合、審査が厳しくなる傾向があります。地域によって住宅価格は異なり、例えば東京都では年収600万円以上が望ましいです。また、家族構成も考慮が必要で、夫婦の場合は年収500万円以上、子ども二人の場合は700万円以上が理想です。
Conclusion
住宅ローンを組むためには年収が重要な要素であることがわかりました。年収400万円以上が一つの目安となり安定した収入が求められます。地域や家族構成によって必要な年収は異なるため私たちの状況に合ったプランを考えることが大切です。
また自己資金の割合を増やすことで返済負担を軽減しより良い条件での借入が可能になります。住宅購入は大きな決断ですが年収や返済比率を意識することで夢のマイホームに近づくことができるでしょう。私たちの未来を見据えた計画的なアプローチが成功の鍵です。