住宅を購入する際、多くの人が利用するのが**住宅ローン控除**です。この制度を活用すれば、税金の負担を軽減できるため、経済的なメリットが大きいです。しかし、申請期限については意外と見落とされがちです。私たちは、いつまでに申請を行うべきかをしっかり把握しておく必要があります。
住宅ローン控除 申請の概要
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇制度です。これを活用することで、税金の負担を軽減し、資金計画をスムーズに進められます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を取得した場合、一定の条件を満たすことで受けられる税控除のことです。控除額は、借入金額や年数に応じて変動します。主な特徴には次のようなものがあります。
- 控除対象: 新築や購入した住宅に限られる。
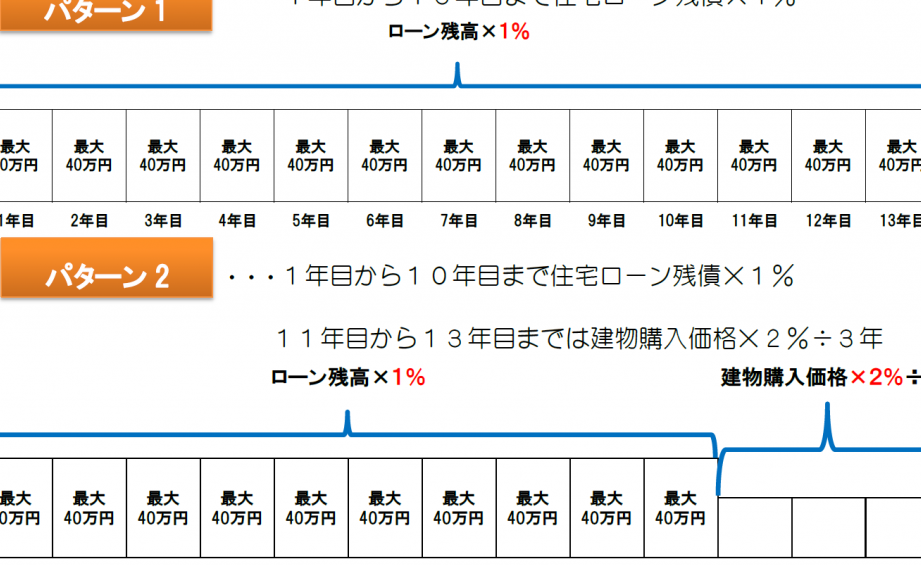
- 控除期限: 住宅ローンの利用開始から最大10年間の控除が可能。
- 控除率: 年間控除額は、連絡された金利に基づく。
申請の必要性
申請を行うことは、控除を適用するために不可欠です。もし申請を怠ると、税金の軽減を受けられなくなります。具体的には以下の理由から、申請が必要です。
- 税金負担の軽減: 支払った税金の一部が還付される。
- 資金の有効活用: 節税により、余剰資金を他の目的に回せる。
- 早期申請: 申請は速やかに行うべきであり、期間が限定されている。
申請期限について
申請期限の把握は、住宅ローン控除を利用する際に非常に重要です。これは、控除を受けるための前提条件です。
申請期限の基本
住宅ローン控除の申請は、原則として所得税の確定申告期間内に行う必要があります。確定申告期間は、毎年2月16日から3月15日までです。この期間中に必要書類を準備し、申請をすることが求められます。また、新築や購入した住宅が対象となりますが、一定の条件を満たす必要があります。控除を受けるためには、適用要件や書類を確認することが不可欠です。
申請方法
住宅ローン控除の申請には、しっかりした準備と流れが必要です。申請がスムーズに進むように、以下のポイントを押さえておきましょう。
書類の準備
必要書類の一覧を把握することが重要です。これには以下が含まれます。
- 住宅ローンの借入契約書
- 支払証明書
- 住民票
- 確定申告書
さまざまな書類が必要となるので、早めに収集を始めるのが望ましいです。また、書類が不完全だと申請が遅れる可能性がありますね。
申請手続きの流れ
申請手続きは明確なステップを踏むと効率的です。具体的な流れは以下の通りです。
- 書類を全て準備する
- 所得税の確定申告期間内に申請を行う
- 確定申告書を提出し、住宅ローン控除の適用を明記する
注意点
住宅ローン控除を申請する際に注意すべき点がいくつかあります。適切な手続きと期限の遵守が不可欠です。
よくある間違い
私たちがよく見かける間違いには以下のようなものがあります。
- 申請期限を無視すること。毎年2月16日から3月15日までが申請期間です。この期間に申請を行わないと控除が受けられません。
- 必要書類の不備。住宅ローンの借入契約書や支払証明書、住民票など、必要な書類が揃っていないと申請が受理されません。
- 適用要件の誤解。住宅ローン控除を受けるための要件は、多くの人が誤解しやすいポイントです。特に不動産の取得方法や居住要件を確認することが重要です。
申請におけるポイント
- 必要書類を早めに収集すること。書類が揃っていないと、申請が遅れる原因になります。
- 確定申告書への適用明記を忘れないこと。申請時には、確定申告書に住宅ローン控除を明記する必要があります。
- 申請状況を定期的に確認すること。申請後に進捗をチェックし、何か問題があれば早めに対処することが求められます。
Conclusion
住宅ローン控除の申請は私たちにとって非常に重要な手続きです。期限を守ることが控除を受けるための第一歩であることを忘れないでおきましょう。確定申告期間内に必要書類を整え適用要件を確認することで、税金の負担を軽減できるチャンスを逃さずに済みます。
私たちが早めに準備を進めることでスムーズな申請が可能になります。申請状況の確認も忘れずに行い、安心して住宅ローン控除の恩恵を受けましょう。