住宅を購入する際、多くの人が気にするのが「住宅ローン控除」です。私たちはこの制度を利用することで、税金の負担を軽減できる可能性がありますが、具体的に住宅ローン控除 いくら振り込まれるのか気になりますよね。控除額は年ごとに変動し、個々の状況によって異なるため、しっかりと理解しておくことが大切です。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際の税金の軽減を目的とした制度です。この制度を利用することで、私たちの税負担を減少させることができます。具体的な控除額や条件は年ごとに異なるため、正確な理解が求められます。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するための借入金に対して、年末残高に応じた控除を税金から受けられる制度です。この控除は、住宅ローンの利用者が受け取ることができ、最大で月あたり数万円の税額控除が期待できます。主な条件には、適用対象住宅の種類や、借入金の利用状況が含まれます。
住宅ローン控除の目的
住宅ローン控除の目的は、住宅取得を促進し、住宅市場を活性化することにあります。具体的には、以下のような点が挙げられます:
控除額の計算方法
控除額の計算方法は、住宅ローン控除を受けるために重要です。私たちは、いくつかの要素を考慮しながら具体的な額を算出できます。
控除対象となる期間
控除対象となる期間は、住宅を購入してから最初の10年間です。この期間中、年末残高に基づいて控除額が決まります。例えば、住宅ローンの残高が1,000万円の場合、年末時点の残高がそのまま対象になります。ただし、年度ごとに控除額が変動することがあります。
控除率の変動
控除率は、購入した住宅の種類や年によって変わります。一般的に、一戸建てや新築マンションに対しては1%程度の控除率が適用されます。一方で、特定の条件を満たす場合には、特別控除が適用されることもあります。具体的には、次のような例があります。
- 新築住宅: 控除率が高く設定される場合があります。
- 中古住宅: 控除率が通常よりも低くなるケースがあります。
振込額の目安
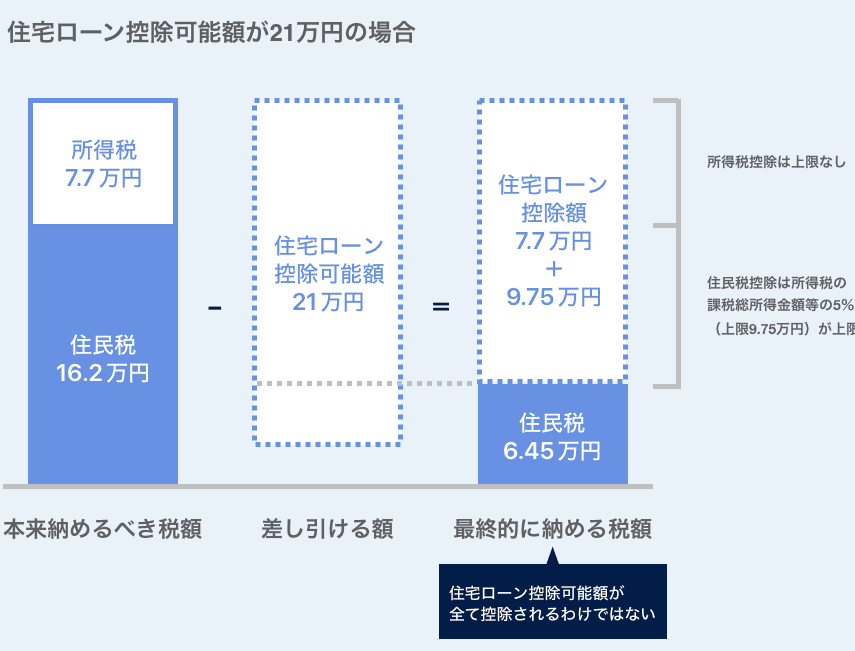
住宅ローン控除による振込額には、所得税と住民税の影響が大きく関与しています。具体的な額は、年や個人の状況によって異なるが、一般的には数万円から十数万円の範囲に収まります。
所得税の影響
所得税において、住宅ローン控除は年末残高に基づく税額控除として適用されます。控除率は購入した住宅により異なるが、例えば、一般的には1%程度が適用されます。具体的には:
- 新築一戸建て: 年末残高の1%が控除
- 新築マンション: 年末残高の1%が控除
- 中古住宅: 控除率は通常1%未満の場合あり
これらの控除は、総所得金額から直接引かれるため、実際の振込額が大きく変化することもあります。仮に年末残高が3,000万円の場合、控除額は約30万円になります。
住民税の影響
住民税においても、住宅ローン控除の影響が見込まれます。この控除は都道府県税および市町村税の負担を軽減します。住民税の場合、控除額や控除率は所得税より低くなることが一般です。具体的には:
- おおよその控除額: 所得税の控除額の5%程度が住民税から控除
- 所得による影響: 所得が高いほど、控除額が低下する傾向がある
申請方法と必要書類
住宅ローン控除を受けるためには、申請方法と必要書類をしっかり把握することが重要です。具体的な流れを知って、確実に控除を受けましょう。
申請の流れ
住宅ローン控除の申請は、以下のステップに従って行います。
- 必要書類の準備: 申請に必要な書類をあらかじめ用意します。
- 確定申告の実施: 所得税の確定申告を行い、申請書を提出します。
- 控除額の計算: 確定申告で提出した年末残高を基に、控除額を計算します。
- 交付決定通知書の受け取り: 税務署から控除決定通知書が届きます。
- 住民税の申告: 住民税の控除を受けるための申告も行います。
この一連の流れを理解して進めることで、スムーズに控除を受けられます。
必要な書類一覧
住宅ローン控除の申請に必要な書類は以下の通りです。
- 住宅ローン借入金の年末残高証明書: 借入先金融機関から取得。
- 確定申告書: 所得や控除額などを記載する書類。
- 住宅購入に関する契約書のコピー: 購入した住宅に関する契約内容を示す。
- 住民税申告書: 住民税の控除を申請するための書類。
今後の変更点
今後の住宅ローン控除には、いくつかの重要な変更が予想されます。これにより、控除の適用範囲や額が変わる可能性があります。
法改正の影響
法改正が住宅ローン控除に与える影響は大きいです。特に、控除率や控除期間が見直されることが多いです。例えば、日本政府は住まいの省エネルギー化を促進するため、エコ住宅に対する控除額を増加させる検討を行っています。また、所得制限の見直しにより、高所得者層に対する控除額が削減される可能性もあります。こうした改正により、私たちが受けられる恩恵が変わるため、最新情報のチェックが重要です。
政策の方向性
今後の政策は、住宅市場の活性化を目的としています。このため、住宅ローン控除の適用対象が拡大される可能性があります。具体的には、中古住宅やリフォーム工事に対する控除が検討されています。さらに、住宅取得支援策も同時に進められるため、私たちの負担軽減に役立つでしょう。税制の見直しが行われることで、住宅の取得がより容易になるかもしれません。
Conclusion
住宅ローン控除は私たちの住宅購入において大きな助けとなる制度です。この制度を利用することで税金の負担を軽減し、住宅取得の経済的支援を受けられます。控除額は年ごとに変動し個々の状況に応じて異なるため、しっかりとした理解が必要です。
今後の法改正や政策の変更によって控除の適用範囲や額が影響を受ける可能性があるため最新情報のチェックを怠らないようにしましょう。私たちの住宅購入計画をより良いものにするために、住宅ローン控除の活用を検討していきたいですね。