住宅を持つ夢を叶えるために、私たちは多くの選択肢を考えます。その中でも重要なのが住宅ローンは何歳まで組めるか</strongというポイントです。年齢によって融資条件や返済期間が変わるため、自分たちのライフプランに合った最適なタイミングを見極めることが大切です。
住宅ローンの基本知識
住宅ローンは、住宅を購入するために金融機関から借りる資金です。このローンには、いくつかの重要な要素が含まれています。特に、金利や返済期間が多くの人々に影響を与えます。
住宅ローンとは
住宅ローンとは、自宅を購入するための長期的な融資であり、通常は10年以上の返済期間があります。私たちが申し込む際には、自己資金と年収なども考慮されます。一般的に、不動産価格や地域によって異なる条件があります。また、金融機関によって提供される金利も異なるため、自分たちに合ったプランを見つけることが大切です。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 金利が契約時点で決まっており、返済期間中ずっと変わりません。
- 変動金利型: 金利が市場状況によって変化します。経済情勢によって支払い額が増減します。
- フラット35: 固定金利で35年間利用できる商品です。安定した返済計画を立てられます。
- リバースモーゲージ: 高齢者向けで、自宅を担保として生活費を得る方法です。
住宅ローンを組むための条件
住宅ローンを組む際には、いくつかの重要な条件があります。特に年齢や収入、信用情報が影響します。
年齢制限
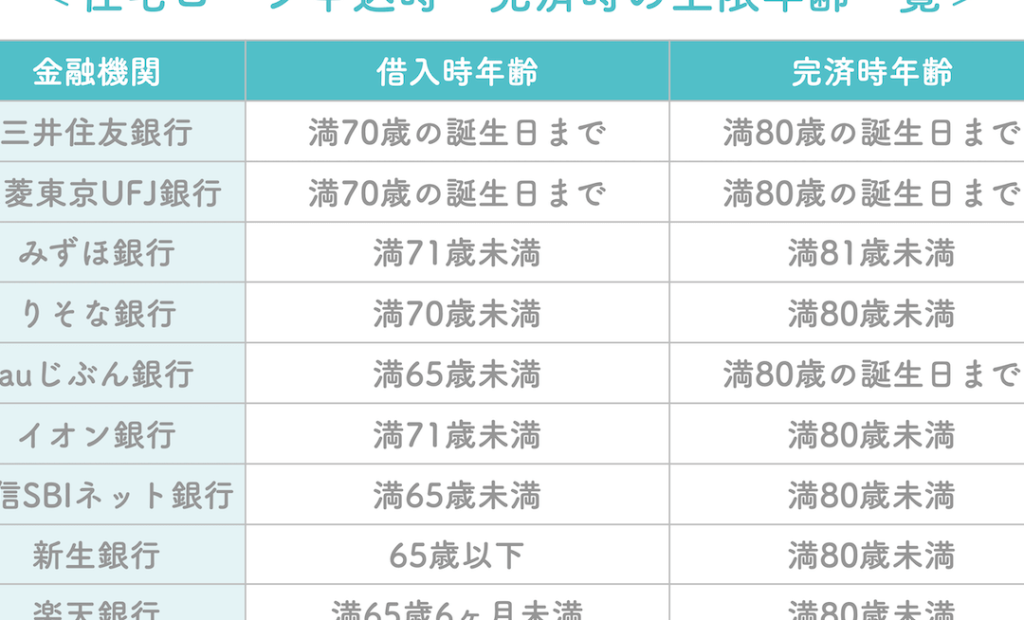
住宅ローンには年齢制限があります。多くの金融機関では、借り入れ時の年齢が20歳以上であることが求められます。また、返済完了時の年齢も考慮されており、多くの場合は70歳までに完済しなければなりません。このため、30代や40代での借り入れが一般的です。しかし、高齢者向けの商品もあり、それぞれの選択肢を検討することが大切です。
所得と信用情報
所得と信用情報は、融資可否に直接影響します。安定した収入があればあるほど、融資承認される可能性が高まります。また、以下の要素も重要です:
- 年収: 高い年収は信頼度を上げます。
- 職業: 正社員か自営業かで評価が変わります。
- 過去の返済履歴: 延滞歴や債務整理歴はマイナス要因となります。
何歳まで住宅ローンを組めるか
住宅ローンを組む際の年齢制限は、融資条件に直接影響します。一般的には、借り入れ時に20歳以上であることが求められます。そして、多くの金融機関では、返済完了時に70歳までという制約があります。このため、30代や40代での借り入れが主流です。
一般的な年齢制限
一般的な年齢制限は以下の通りです:
- 借り入れ開始年齢: 20歳以上
- 返済完了年齢: 通常70歳まで
このため、若い世代から中高年層まで幅広く住宅ローンを利用することができます。しかし、高齢者向けの商品も増えており、多様な選択肢が用意されています。
年齢によるリスクの考慮
また、年齢によってリスクと見なされる要素も異なります。例えば:
- 収入安定性: 若い世代よりも中高年層は収入が安定している場合が多い。
- 健康状態: 高齢になると健康リスクも増加し、それが返済能力に影響する可能性があります。
- 退職後の生活設計: 定年後の生活費や医療費など、経済面への影響を考慮すべきです。
住宅ローンの返済計画
住宅ローンを組む際、返済計画は重要な要素です。私たちは、適切な返済期間や年齢層による違いを理解することで、効果的なプランを立てることができます。
返済期間の選択
返済期間は通常、10年から35年まで選べます。一般的には以下のように設定されます。
- 短期型(10~15年): 月々の支払い額は高くなるが、総利息は少なくなる。
- 中期型(20~25年): バランスが取れた選択肢で、多くの人に支持されている。
- 長期型(30~35年): 月々の負担が軽くなる一方で、総利息が増える。
私たちがどの期間を選ぶかは、自身のライフプランと経済状況によります。例えば、家族構成や将来設計によっても変わりますので、それに応じた見直しも必要です。
若年層と高年層の違い
若年層と高年層では、お金に対するアプローチやリスクへの感受性が異なります。若者の場合、
- 収入基盤: 将来的な昇給などを期待して借り入れを行いやすい。
- 融資条件: 金融機関からも比較的柔軟に対応されることが多い。
一方、高年層では、
- 安定性重視: 定職から得られる安定した収入源が重視される。
- 健康状態考慮: 健康問題や退職後の生活設計も影響を与えるため慎重になる傾向があります。
住宅ローンを利用する際の注意点
住宅ローンを利用する際、いくつかの重要なポイントに注意が必要です。これらは返済計画や金利変動に影響を与える要素です。
早期返済とその影響
早期返済には多くのメリットがありますが、注意も必要です。例えば、借入金額が減少し、支払う利息も減るため、総合的な負担軽減につながります。しかし、一部の金融機関では早期返済手数料が発生することがあります。この手数料は契約によって異なるため、事前に確認しておくことが重要です。また、早期返済によって資産運用の選択肢が限られる場合もあるので、自分たちのライフプランに合った判断を行うべきです。
金利の変動と対応策
金利は市場環境によって変動します。そのため、固定金利型と変動金利型を選ぶ際には、それぞれのリスクとメリットを理解することが重要です。例えば、固定金利型は長期間安定した支払いが可能ですが、市場金利が下落した場合に不利益になることがあります。一方で、変動金利型は低い初期コストでスタートできますが、大きな上昇リスクも伴います。
Conclusion
住宅ローンは私たちの夢を実現するための大切な手段です。年齢による条件や選択肢を理解することが、最適なプランを見つける鍵となります。特に、自分たちのライフプランに合った借り入れタイミングや返済計画を考えることで、安心して住宅購入ができるでしょう。
高齢者向けの商品も増えている現在、年齢に関係なく自分に合った選択肢を持てる時代になっています。私たちは十分な情報収集と計画的なアプローチで、理想の住まいを手に入れることができます。