住宅購入を考えるとき、**住宅ローンの額面の何割が適切か**という疑問が浮かぶことが多いです。私たちもこの問題に直面したことがあります。適切な額面を知ることで、無理のない返済計画を立てられますし、将来の不安を軽減することができます。
住宅ローンとは
住宅ローンは、住宅を購入するために金融機関から借りる資金です。私たちが夢のマイホームを手に入れるための大切な手段となります。また、住宅ローンには様々な種類があり、それぞれの条件が異なります。金利や返済期間、審査基準など、これらは住宅ローンを選ぶ際に重要なポイントです。
住宅ローンを利用する場合、まず借入額を決める必要があります。借入額の決定には、以下のような要素が影響します。
額面の何割を借りるべきか
借入額の決定は、住宅購入の重要な要素です。私たちの生活に与える影響が大きいため、慎重に考えなければなりません。
借入割合の一般的な目安
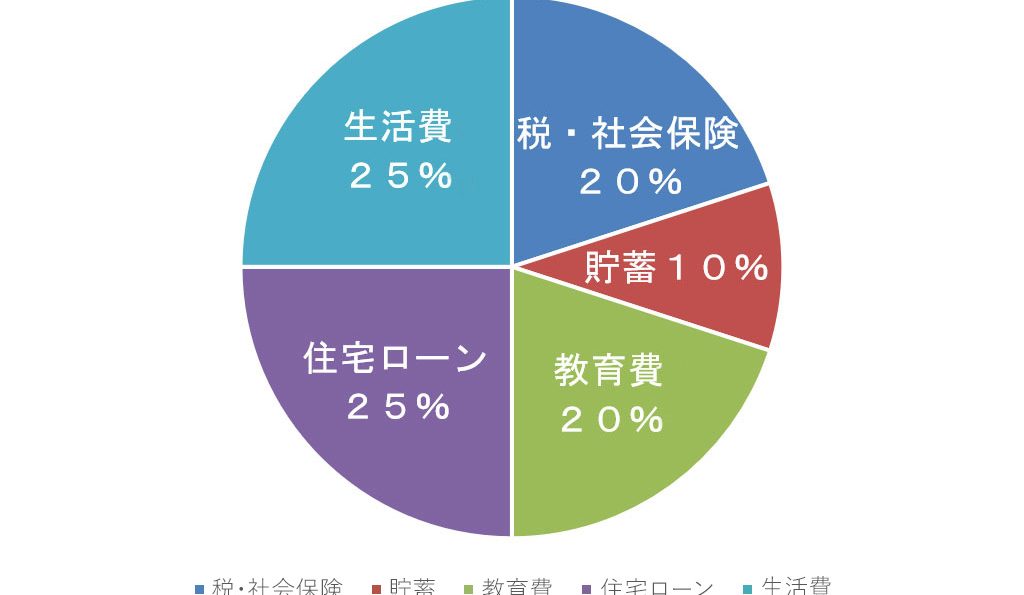
一般的に、住宅ローンの借入割合は年収の25%から35%が目安です。これは毎月の返済額と生活費とのバランスを保つために重要です。具体的には、以下のポイントを考慮する必要があります。
- 年収の1.25倍から1.5倍の借入額が理想的。
- 借入期間が長いほど、月の返済額が軽減される。
- 自己資金が多ければ、借入額を抑えることが可能。
この目安に従うことで、無理のない返済計画を立てる手助けができます。
符号における影響
借入割合の影響は、返済比率や金利、返済期間に関わります。具体的には、以下の点が挙げられます。
- 高い返済比率は、財政的な圧迫を引き起こす可能性がある。
- 金利の変動は、総返済額に大きな影響を与える。
- 返済期間の選択が資金計画に関連してくる。
住宅ローンの種類
住宅ローンには、さまざまな種類があり、それぞれ異なる特性があります。特定のニーズに応じて適切な選択をすることが重要です。以下に代表的な住宅ローンについて説明します。
フラット35の特徴
フラット35は、長期固定金利型住宅ローンの一種であり、35年間の返済期間が設定されています。このローンの主な特徴は、金利が借入時に確定しているため、将来的な金利上昇の影響を受けない点です。また、毎月の返済額が一定であるため、計画的な資金管理が可能です。そのほか、フラット35には以下の利点があります。
- 住宅性能基準を満たす物件への適用が求められるため、品質の高い住まいの取得が促進される。
- 頭金が少なくても利用可能な場合が多く、資金面での負担が軽減される。
- 事務手数料が比較的低く設定されることがあり、初期費用を削減できる。
イオン銀行などの他の選択肢
イオン銀行などの金融機関も、住宅ローン商品を提供しています。多様なプランが用意されているため、選択肢が広がります。具体的には以下のような特徴があります。
- 金利が低めに設定されているプランが多く、借入総額の軽減が期待できる。
- 各種手数料が無料または割引されるキャンペーンがあり、コストの削減が可能。
- インターネットでの申し込みが可能で、利便性が高い。
返済計画の重要性
返済計画は住宅ローンにおいて非常に重要です。しっかりとした計画を立てることで、財政的な安定を保ち、自分たちの生活を守ることができます。計画が不十分では、将来的に困難に直面する可能性があります。このため、返済額の設定だけでなく、返済期間や金利も考慮することが必要です。
まず、返済比率の重要性が挙げられます。一般的に年収の25%から35%を目安に返済計画を立てると、無理のない支出が可能です。自己資金が多い場合、借入額を抑えられるため、月々の負担が軽減されます。また、金利は市場の変動に左右されるため、固定金利と変動金利の選択も慎重に行うべきです。
次に、生活費とのバランスが必要です。住宅ローンの返済が生活費に圧迫をかけると、日常生活に支障をきたすことがあります。このため、食費や教育費、保険料など、多方面にわたる支出を考慮しなければなりません。また、急な支出に備えて、緊急予備費の確保も重要です。
さらに、返済計画には長期的なビジョンが求められます。例えば、子供の成長や将来の収入変化を見据えた計画が必要です。この先の生活ライフスタイルや転職・教育の機会についても考慮することで、より柔軟な計画を立てられます。
まとめ
私たちは、住宅ローンの額面の適切な割合についての理解を深めてきました。住宅ローンの借入割合は年収の25%から35%が目安です。一般的に、年収の1.25倍から1.5倍の借入額が理想とされています。これらの数値を基に返済計画を立てることで、将来の不安を軽減できます。
また、自己資金が多いほど借入額を抑えることが可能です。返済比率が高いと財政的な圧迫を引き起こすことがあります。長期の返済期間を選ぶことで、月々の返済額を軽減できますが、その分総返済額が増加する点には注意が必要です。
さて、住宅ローンの種類も重要です。特にフラット35は長期固定金利型で、計画的な資金管理が可能です。金利が借入時に確定し、毎月の返済額が一定であることから、安定した返済を実現します。さらに、イオン銀行など、多様な金融機関が提供するプランには、金利の低さや手数料の割引キャンペーンもあります。
また、返済計画の重要性も強調されます。しっかりした計画は財政的な安定を保ち、生活を守る上で不可欠です。金利の選択や生活費とのバランスを考えることも大切です。緊急予備費の確保は、急な支出に備えるために重要な要素です。
結論
住宅ローンの額面の何割が適切かを理解することは、私たちの将来を守るために非常に重要です。年収の25%から35%を目安にし、自己資金を活用することで、無理のない返済計画を立てられます。長期固定金利型のフラット35など、安定した選択肢を選ぶことで、安心して生活を送るための基盤を築けるでしょう。
財政的な圧迫を避けるためには、しっかりとした計画が必要です。急な支出に備えた予備費の確保も忘れずに、柔軟な返済計画を心がけることで、安心した住宅購入が実現できるはずです。