住宅を購入した私たちにとって、住宅ローンの確定申告は重要な手続きです。税金の控除を受けられる可能性があるため、しっかりと理解しておきたいですよね。では、住宅ローンの確定申告は何年間行えるのか、その期間について詳しく見ていきましょう。
確定申告と住宅ローンの関係
確定申告は住宅ローンを利用する際に重要な手続きです。特に、住宅ローン控除を受けることで税金が軽減されるため、必要不可欠と言えます。例えば、住宅ローン控除を利用することで、所得税の負担を減らすことができます。
住宅ローンに関連する確定申告は、基本的に初回の確定申告から始まります。したがって、住宅を購入して住宅ローンを組んだ年の翌年に申告を行うことが必要です。この旨を理解することが、税金のメリットを享受する第一歩です。
以下に、確定申告と住宅ローンの関係をまとめます:
- 控除の対象: 住宅ローン控除は、住宅を購入するために借り入れたローンに対して適用されます。
- 申告期間: 住宅ローン控除の適用は、最大で10年間続くことが一般的です。
- 初回の申告: 住宅を取得した年の翌年から申告を行う必要があります。
- 必要書類: 確定申告の際には、住宅借入金等特別控除額の明細書など、必要な書類を準備します。
住宅ローン控除の概要
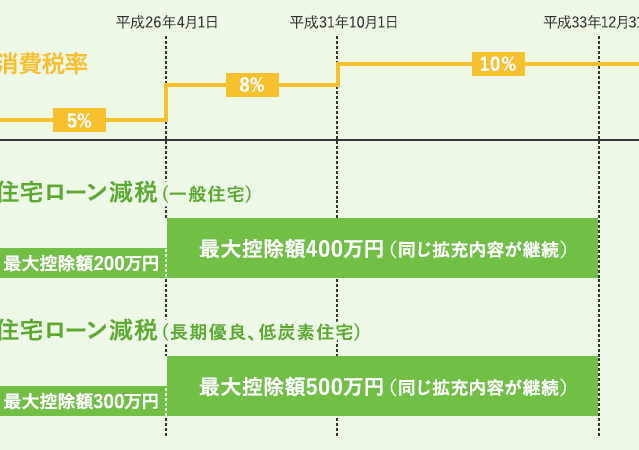
住宅ローン控除は、住宅を購入する際に借り入れたローンの利息に対して税金を軽減できる制度です。この控除は、住宅を取得した年の翌年度から適用され、最大で10年間続きます。
控除対象となる期間
住宅ローン控除の対象となる期間は、原則として住宅を取得した年の翌年から数え始めます。具体的には、住宅取得の年に借り入れたローンが、翌年の確定申告の際に控除対象となります。税制改正や政策によっては、控除対象期間が変更されることもあるため、最新の情報をチェックすることが重要です。
確定申告の手続き
確定申告は、住宅ローンを利用した際の重要な手続きです。私たちは、適切な方法で申告を行うことが、控除を得るためのカギであると理解しています。以下に、必要な書類と申請方法について詳しく述べます。
必要書類
確定申告を行う際に必要な書類は以下の通りです。
- 源泉徴収票: 給与所得者には、勤務先から発行されるこの書類が求められます。収入の証明をします。
- 住宅借入金等特別控除申告書: 住宅ローン控除を受けるためには、この申告書を提出します。
- 登記簿謄本: 購入した不動産の所有権を証明するために必要です。市区町村の窓口で取得可能です。
- 借入契約書: 住宅ローンの契約時に交わした書類で、借入額や利率の詳細が記載されています。
- 支払い証明書: 支払った住宅ローンの利息金額を証明するための書類です。
これらの書類を用意することが、スムーズな手続きに繋がります。
申請方法
申請の手続きは、以下のステップに従って行います。
- 必要書類の準備: 上記の書類をすべて確認し、必要に応じて取得します。
- 申告書の作成: 税務署のウェブサイトから申告書をダウンロードし、必要事項を記入します。
- 提出の選択: 確定申告書は、オンラインでのe-Taxでの提出または郵送で税務署に提出できます。
- 状況の確認: 提出後は、申告内容の確認を税務署から受けます。
住宅ローン控除のメリット
住宅ローン控除は、住宅を購入した際の重要な経済的メリットです。この控除によって、税額が軽減され、年間の負担が軽くなります。具体的には、住宅ローンの利息部分について税金を控除できるため、我々の家計にとって大きな助けとなります。
控除対象は、住宅を購入するために借りたローンに限られます。通常、控除期間は最長で10年間で、これにより長期的な節税が可能です。住宅を取得した翌年度から適用され、控除を受けるためには確定申告が不可欠です。
高い税負担を軽減したいと考える方々には、住宅ローン控除が最適です。適用条件を満たせば、我々はより多くの資金を生活費や子供の教育費に回すことができます。さらに、新築・中古住宅の購入による控除が受けられ、持ち家を持つことのメリットがさらに広がります。
控除額には上限があるため、住宅の価格や借入額に応じた計算が必要です。具体的な例として、借入額が3,000万円で、年利が1%の場合、年間30万円の控除が受けられる可能性があります。このように、具体的な数字をもとに理解を深めることが大切です。
注意点とデメリット
住宅ローンの確定申告には注意すべき点がいくつか存在します。まず、不備のある書類や記入ミスによって、控除を受けられないリスクがあります。このため、書類の確認や正確な記入が重要です。また、申告を怠った場合でも、控除が受けられないケースがあるため、期限を守ることが求められます。
次に、税制改正によって控除内容が変更される可能性があります。これにより、従来得られていた控除が利用できなくなることも考えられますので、最新情報を常にチェックすることが大切です。しかし、情報を誤解して申告手続きを行うと、逆に税金が増える場合もあるので、注意してください。
さらに、控除対象となるのは住宅取得のために借りたローンに限られます。したがって、他の目的で借りたローンの利息は控除対象外です。このため、自分のローンが控除対象に含まれているかを確認することが必要です。
Conclusion
住宅ローンの確定申告は私たちにとって非常に重要な手続きです。適切な申告を行うことで税金の軽減が受けられます。控除の対象となる期間や必要書類をしっかり理解しておくことが、税金のメリットを最大限に活用する鍵となります。
また、申告の際には期限を守り正確な情報を提供することが求められます。最新の税制情報を常に確認し、自分の住宅ローンが控除対象に含まれているかをチェックすることで、安心して住宅購入を楽しむことができるでしょう。私たちの家計にとっても、住宅ローン控除は大きな助けとなるはずです。