住宅ローンを選ぶ際、私たちが直面する大きな悩みは「変動金利と固定金利、どちらを選ぶべきか?」ということです。特にコロナ禍において、経済の不安定さが増す中、金利の動向はますます重要になっています。私たちの未来のために、賢い選択をすることが求められます。
住宅ローンの基本理解
住宅ローンは住宅を購入する際に使用される重要な金融商品で、金利の種類により支払う利息が大きく異なる。特に、コロナ情勢下では経済の不確実性が増し、選択肢選びが難しくなっている。
固定金利ローンの特徴
固定金利ローンは、契約時の金利がローン期間中変わらない。これにより、毎月の支払い額が安定し、家計管理がしやすい。これには以下の利点がある:
こうした特徴から、特に現在のような不安定な状況では、多くの人が固定金利を選ぶ傾向にある。
変動金利ローンの特徴
変動金利ローンは、市場金利に連動して金利が変動する。これにより、利率が低い時期には支払いが軽くなる可能性がある。一方で、以下のようなリスクも存在する:
コロナによる市場変化
コロナの影響で、住宅ローン市場には大きな変化が生じています。特に、金利の動きと経済状況が私たちの選択に影響を与えています。これらの要素を深掘りしていきましょう。
金利の動向
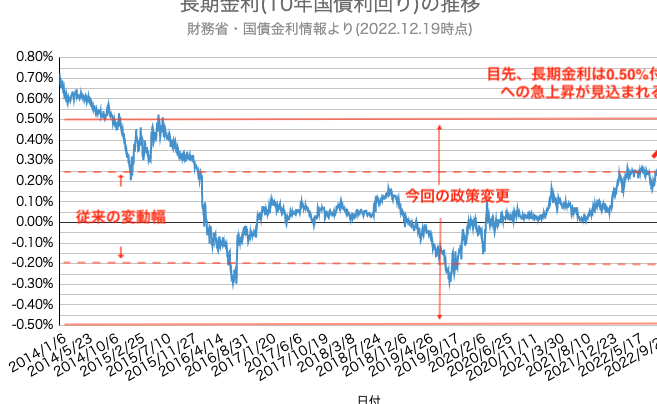
金利はコロナの影響を受けて変動しています。政府の monetary policy によって、金利は歴史的に低い水準に設定されています。この状況は、住宅ローンを契約する際の選択肢にも影響します。金利の低下に伴い、
- 変動金利は魅力的になる。
- 固定金利は安定性を提供。
金利がこれからどうなるか、予測が難しいため、長期的なリスクを考えることが求められます。
経済状況の影響
コロナによる経済状況の変動は、私たちの住宅ローン選びにも影響を持ちます。失業率や経済成長が不安定な中、以下の要素が重要です。
- 経済活動の再開状況。
- 住宅市場の需要と供給のバランス。
固定金利と変動金利の比較
私たちは、住宅ローンを選ぶ際に理解すべき固定金利と変動金利の違いについて詳しく見ていきます。どちらの選択肢も利点と欠点があり、状況に応じて最適なものが異なります。
メリットとデメリット
固定金利のメリット
- 安定性: 金利が契約時のままで変わらないため、毎月の返済額が一定です。
- 安心感: 経済が不安定な時期でも、ローンの支払い金額に影響が出ません。
- 長期計画: 将来の支出を計画しやすく、生活設計が立てやすいです。
固定金利のデメリット
- 金利の高さ: 初期の金利が変動金利よりも高く設定されることがあります。
- 柔軟性の欠如: 市場金利が下がっても、契約金利は変わりません。
変動金利のメリット
- 低金利: 初期金利が低く、短期的には返済額が少なくて済みます。
- 市場利率の恩恵: 市場金利が下がると、支払い額が減少します。
変動金利のデメリット
- 不安定さ: 金利が変動するため、将来的に支払い額が増加するリスクがあります。
- 予測の難しさ: 経済状況により金利が変わるため、計画が立てにくいです。
自分に合った選択とは
自身のライフスタイルや経済状況に応じた金利の選択が重要です。以下のポイントを考慮して判断します。
- 収入の安定性: 安定した収入がある場合、固定金利を選ぶことで安心感を享受できます。
- リスク許容度: リスクを取れる方は、変動金利で低金利の恩恵を受けられます。
- 計画の期間: 長期間住む予定であれば、固定金利が適しています。一方、短期間で転居予定の場合は、変動金利が経済的です。
- 市場の動向: 近年の金利動向や政府の政策なども選択に影響を与えます。
賢い住宅ローンの選び方
賢い住宅ローンの選び方には、いくつかの重要なステップがあります。これから、私たちが考慮すべき点を詳しく見ていきます。
事前の準備
事前の準備として、まず自分のライフプランを明確にしましょう。ライフプランに基づいて、以下の要素を確認することが重要です。
- 収入の安定性: 安定した収入があると、ローンの返済が簡単になります。
- 支出の見直し: 必要な支出を見直し、返済額に充てられる金額を把握します。
- 信用情報の確認: 自分の信用スコアをチェックし、必要であれば改善策を考えます。
このように、事前にしっかりと準備しておくことで、後の選択肢が広がります。
専門家のアドバイス
専門家のアドバイスを受けることも大切です。金融機関や不動産会社の専門家に相談し、以下の点を確認します。
- 金利の予測: 専門家から、今後の金利動向についての見解を聞くことができます。
- ローンの特徴: さまざまなローン商品の特徴や条件を理解する手助けになります。
- リスクの説明: 固定金利と変動金利のリスクを解説してもらい、選択に役立てます。
結論
私たちが住宅ローンを選ぶ際には変動金利と固定金利のそれぞれの特徴を理解することが不可欠です。コロナ禍の影響で経済が不安定な中では特に慎重な判断が求められます。
固定金利は安定した返済計画を可能にしますが変動金利は市場の動向によって有利になることもあります。私たちのライフスタイルや経済状況に応じた選択が重要です。専門家のアドバイスを受けながら自分に最適なローンを見つけることで、将来の安心を手に入れましょう。