住宅ローンの申請を考えている私たちにとって、キャンセルのタイミングは非常に重要です。**住宅ローン キャンセル いつまで可能なのか**を知っておくことで、無駄な手間や費用を避けることができます。私たちが住宅を購入する際、ローンの条件や手続きには多くの注意が必要です。
住宅ローン キャンセル について
住宅ローンのキャンセルについて理解することは、適切な決定を行う上で重要です。キャンセルを考える理由や、その際のメリット・デメリットを見ていきます。
キャンセルの理由
キャンセルを選ぶ理由はさまざまです。一般的な理由には以下があげられます。
- 物件情報の変更: 物件に対する条件が合わなくなること。
- 金利の変動: 金利の上昇で返済負担が増える場合。
- 経済的要因: 収入の減少や失業などの状況によるもの。
- 不動産市場の変化: 市場価格の下落による不安。
これらの理由により、私たちの選択肢は変わることがあります。他の選択肢が有利と考える場合、早めの判断が重要です。
キャンセルのメリットとデメリット
キャンセルには、利点と欠点があります。それぞれのポイントを見てみましょう。
メリット
- 費用の節約: 不必要なローン金利の支払いを避ける。
- リスク回避: 不安定な経済状況からくるリスクを軽減する。
- 別の物件探し: 新たに条件に合う物件に挑戦できる。
デメリット
- 手続きの手間: キャンセル手続きに時間と労力がかかる。
- 信頼の低下: 金融機関からの信頼が損なわれる可能性がある。
- 再申請のリスク: 再度のローン申請時に不利な状況が発生すること。
キャンセルの期間
キャンセルのタイミングを把握することは重要です。申請後や契約後のキャンセルには異なる期限が存在します。
申し込みから契約まで
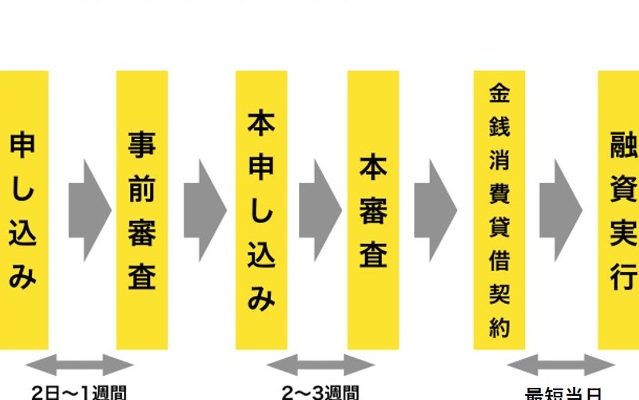
申し込みから契約までのキャンセルは、通常、住宅ローンの申し込み後に行えます。特に、申し込み手続きには以下のポイントがあります。
- 申し込み受付期間: 住宅ローンの申し込みをした後、契約を締結するまでにキャンセルの選択が可能です。その期間は一般的に1ヶ月から3ヶ月です。
- 状況の変化: 金利や個人の経済状況の変化に応じて、リスクを回避するために早めのキャンセルが賢明です。
- 手続きの確認: 各金融機関やローン商品により、キャンセルの手続きが異なることがあります。事前に確認が必要です。
契約後のキャンセル
契約後もキャンセルが可能な場合がありますが、注意が必要です。
- キャンセル権の確認: 契約書に記載されたキャンセル権の有無を確認しましょう。多くの契約でクーリングオフが適用され、一定期間内のキャンセルが可能です。
- 手続きの厳しさ: 契約後のキャンセルには一定の手数料が発生することがあります。反響を考慮し、慎重に意思決定を行うべきです。
- 返金について: 契約解除後の返金があるかどうか、条件を把握することが大切です。返金されないケースも多いため、詳細を確認しておくことを推奨します。
キャンセル手続きの方法
住宅ローンのキャンセル手続きには、必要な書類の準備と手続きの流れがあります。これらを正確に理解することで、スムーズにキャンセルが可能です。
必要書類
キャンセル手続きには、以下の書類が一般的に必要です。
- 住宅ローン契約書: 現在の契約条件を確認するため。
- 本人確認書類: 運転免許証やパスポートなど、身分を証明する書類。
- キャンセル申請書: 各金融機関が指定する書式に基づく申請書。
- 収入証明書: 必要に応じて、収入を確認するための書類。
これらの書類は、正確に用意しておくことで手続きが円滑に進む意義があります。
手続きの流れ
キャンセル手続きの流れは、以下のようになります。
- 書類の準備: 必要な書類をすべて揃えます。
- 金融機関への問い合わせ: 手続き方法や期限を確認します。
- キャンセル申請: 指定の書類を提出し、キャンセルの意向を伝えます。
- 処理の確認: 金融機関からの回答を待ち、キャンセルの承認を確認します。
キャンセル後の注意点
キャンセル手続き後も、注意すべきポイントがいくつかあります。まず、キャンセルの際に発生する手数料や費用について確認することが重要です。多くの金融機関でキャンセルに関連した手数料がかかる場合があります。
次に、キャンセル通知のタイミングも大切です。金融機関へ連絡するタイミングが遅れると、余分なコストが発生する可能性があります。早めに行動することが求められます。
さらに、再申請の準備を進めることも忘れないでください。キャンセル後の申請は、特に再度金融機関に申し込む際に、必要な書類や条件が変わることがあります。
また、キャンセルによる信用情報への影響も考慮しましょう。キャンセルが信用情報に影響することは少ないですが、複数回のキャンセルは注意が必要です。
結論
住宅ローンのキャンセルは慎重に行うべき重要なプロセスです。私たちは、キャンセルのタイミングや手続きに関する知識を持つことで、無駄な費用や手間を避けることができます。特に契約後のキャンセルには、手数料や条件をしっかり確認することが必須です。
早めの判断がリスクを減らし、より良い選択へと導いてくれます。私たちが適切な情報を持ち、計画的に行動することで、安心して住宅購入を進めることができるでしょう。信頼できる金融機関と連携し、必要な手続きをスムーズに進めていきたいものです。