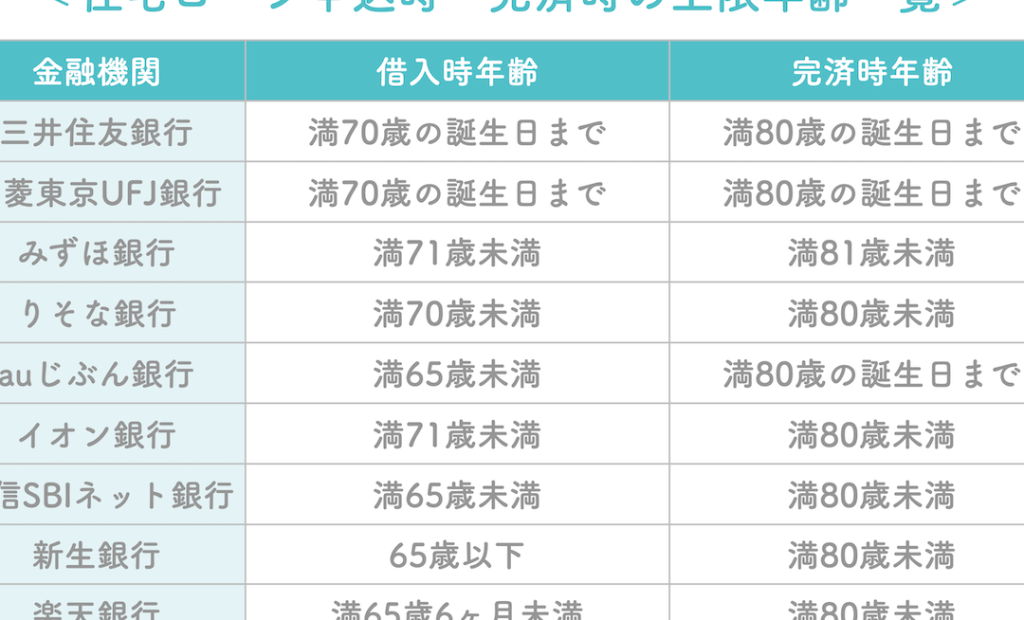
住宅を購入する際に多くの人が直面するのが、「住宅ローン 何年で組める」という疑問です。私たちもその選択に頭を悩ませた経験がありますが、実際には様々な要因が影響します。ローンの期間は、金利や返済額、ライフプランに大きく関わってきます。
住宅ローンの基本知識
住宅ローンは、私たちが住宅を購入する際に必要な資金を調達するための重要な手段です。ここでは、住宅ローンの種類や金利について詳しく見ていきます。
住宅ローンの種類
住宅ローンは、主に以下の3つの種類に分けられます。
- 全期間固定金利型: 借入時の金利が返済期間全体を通じて変わらないため、支払額が明確です。
- 固定金利選択型: 固定金利期間を選択でき、その後は変動金利に移行することが可能です。
- 変動金利型: 金利が市場の動向に応じて変動し、支払額が変化します。不確実性を伴いますが、金利が低い時期は有利な場合があります。
それぞれの特徴があり、ライフプランや経済状況に応じて選ぶ必要があります。
住宅ローンの金利
住宅ローンの金利は、ローン選びにおいて非常に重要です。私たちが知っておくべきポイントは以下の通りです。
- 金利タイプ: 固定金利か変動金利によって、返済額が大きく異なります。
- 市場金利: 経済情勢や日本銀行の金融政策が金利に影響を与えるため、適切なタイミングでの借入が望ましいです。
- 借入期間: 借入年数が長くなるほど、金利の影響が大きくなることで、返済総額が膨らむ可能性があります。
住宅ローンは何年で組めるのか
住宅ローンは一般的に1年から35年の期間で組める。この期間は個人のライフスタイルや財務状況によって異なるため、十分な検討が必要だ。
住宅ローンの一般的な期間
住宅ローンの一般的な期間は、10年、20年、30年といった形で設定されている。各期間には以下のような特徴がある。
- 10年: 短期間で返済できるが、月々の返済額は高い。
- 20年: バランスの良い選択肢で、比較的返済額も manageable。
- 30年: 月々の返済が軽いが、総返済額は増える可能性がある。
これらの期間から自身の返済能力に最適なものを選ぶことが重要だ。
返済期間の選び方
返済期間を選ぶ際は、以下の要素を考慮することが大切だ。
- ライフプラン: 将来的なライフイベント(結婚、子供、転職など)に照らして、適切な期間を選ぶ。
- 金利のタイプ: 固定金利か変動金利かで返済の安定性が変わる。
- 月々の返済額: 家計に影響を与えない額に設定する必要がある。
住宅ローンのメリットとデメリット
住宅ローンには多くのメリットとデメリットが存在します。それぞれを理解することが、賢い選択をする一助となります。
メリット
- 自分の資産を築ける
住宅ローンを利用すると、自分の名義で資産を所有できる。賃貸とは違い、家賃が無駄にならない。
- 税金の優遇
住宅ローン控除によって、一定の条件を満たせば所得税が減少する。長期的に見ると、税金面でのメリットは大きい。
- 低金利で借入が可能
金利が低い環境下では、借入額に対する負担が軽減される。特に固定金利型での借り入れはリスクヘッジにもなる。
- ライフプランに合わせた返済が可能
期間を選ぶことで、返済額を調整できる。例えば、家族の状況やキャッシュフローに合わせた計画が立てられる。
デメリット
- 長期間の返済負担
住宅ローンは通常10年以上の長期にわたる。返済中に生活環境が変わると、経済的負担が重くなる可能性がある。
- 金利変動リスク
変動金利型を選ぶと、金利が上昇するリスクを背負うことになる。将来的に返済額が増加し、返済計画が崩れることもある。
- 手続きの複雑さ
住宅ローンの申請プロセスは複雑で、書類や審査が必要。これには時間がかかり、ストレスを感じることもある。
- 資産価値の変動
住宅ローンの借入条件
住宅ローンの借入条件は、多くの要因に影響されます。借入額や返済期間を決定するために、年収や負債の状況を考慮することが不可欠です。
年収と返済比率
年収は、住宅ローンを組む際に重要な指標です。一般的には、返済比率(年間返済額÷年収)が25%から35%を超えないことが望ましいです。具体的な例を挙げると、年収600万円の場合、年間の返済額が150万円から210万円程度が適切です。この比率が高いと、返済が厳しくなる可能性があります。
また、金融機関によっては、返済比率の上限が設定されています。これにより、借入可能額が左右されます。我々は、返済比率を適切に管理することが、より安心してローンを組むための基本だと考えます。
クレジットスコアの重要性
クレジットスコアも、住宅ローンの借入条件に大きく影響します。クレジットスコアが高いほど、金利が低くなる場合が多いです。通常、スコアが700点以上だと、良好な条件でローンを組むことが可能です。
まとめ
住宅ローンの選択は私たちの将来に大きな影響を与えます。返済期間や金利のタイプをしっかり理解し、ライフプランに合った選択をすることで、安心して住宅購入を進められます。選択肢が多い中で、私たちのニーズに最適なプランを見つけることが重要です。これから住宅ローンを検討する際には、今回の情報を活用し、賢い判断を下していきましょう。