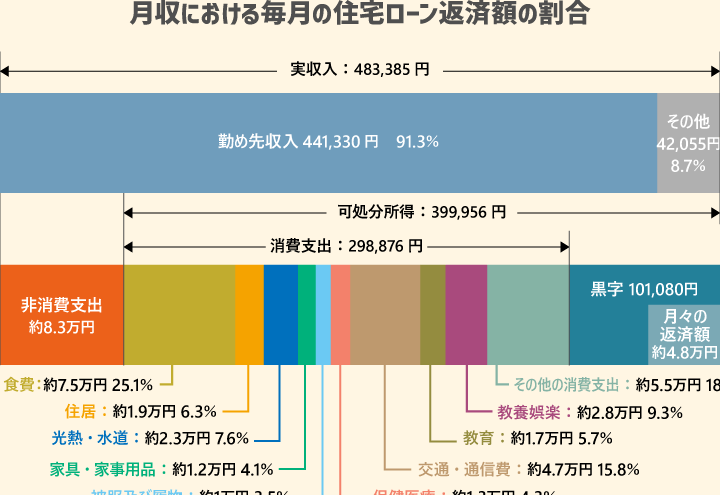
60歳で住宅ローンを組むことは、多くの人にとって重要なライフイベントです。私たちは、人生の後半にどのように資産を築くかを真剣に考える必要があります。60歳で住宅ローンを組んだ場合、返済期間はどのくらいになるのでしょうか? これは、資金計画や将来の生活設計に大きく影響を与えるポイントです。
60歳で住宅ローンを組んだ場合の基本情報
60歳で住宅ローンを組む際の重要な情報を理解することは、計画的な資金運用に役立つ。ここでは、住宅ローンの特徴や、60歳の借り入れのメリット・デメリットを詳しく見ていく。
住宅ローンの特徴
住宅ローンにはいくつかの特徴がある。例えば:
- 固定金利型:返済期間中、金利が変わらないタイプ。
- 変動金利型:市場金利に応じて金利が変動するタイプ。
- 期間選択:通常は10年から35年まで、返済期間を選べる。
このような特徴は、返済計画やライフスタイルに応じた資金管理に影響を与える。
60歳の借り入れのメリットとデメリット
60歳での借り入れには、いくつかのメリットとデメリットがある。具体的には、以下のような点が挙げられる。
メリット:
- 年金収入を基にした返済:退職後の年金を利用して安定した返済が可能。
- 資産形成のスピードアップ:住宅を所有することで、早く資産を形成できる。
デメリット:
- 返済期間の短縮:返済期間が短いため、月々の負担が大きくなる。
- 高齢による信用リスク:高齢になると、金融機関からの評価が厳しくなることがある。
返済期間の計算方法
返済期間の計算は、借りる金額や年齢、金利によって異なる。我々は、60歳で住宅ローンを組む場合の返済計画を立てる方法について詳しく説明する。
年齢と返済期間の関係
年齢が返済期間に及ぼす影響は重要だ。一般的に、住宅ローンの返済期間は最長で35年だが、65歳で完済を目指すとすると、実質的な返済期間は以下のように変わる。
- 60歳で住宅ローンを組むと、完済年齢は95歳。
- 65歳で組んだ場合、完済は90歳まで延びる。
このため、参加者の年齢を考慮することは不可欠だ。返済に伴う負担を軽減するため、短めの返済期間を選ぶことも考慮されるべきだ。
返済額の算出方法
返済額は主に以下の要素から算出される。
- 借入額: 住宅の購入価格や頭金の大きさに依存
- 金利: 固定金利と変動金利で異なる
- 返済期間: 長期か短期かにより月々の負担が変動
返済額の計算式は以下のようになる。
[
月々の返済額 = frac{借入額 times 金利 times (1 + 金利)^{返済回数}}{(1 + 金利)^{返済回数} – 1}
]
返済期間の選択肢
住宅ローンの返済期間には、短期と長期の選択肢が存在します。どちらの選択肢にも、それぞれの利点があり、個々の状況に応じて適切な選択を行うことが重要です。
短期返済の利点
短期返済にはいくつかの強い利点があります。
短期返済を選んだ場合、月々の返済額が高くなりますが、これらの利点を享受できます。
長期返済の利点
長期返済も多くの利点を提供します。
金利と返済計画
住宅ローンを組む際、金利の選択が返済計画に大きな影響を与える。まず、金利には固定金利と変動金利の二つが存在することを理解する。
固定金利と変動金利
固定金利型は、契約時の金利が返済期間中ずっと変わらない。この安定性により、予算管理がしやすくなるため、長期間の計画が立てやすい。一方、変動金利型は、金利が市場の動向に応じて変わる。このため、金利が低いときに申し込むメリットがあるが、将来的な返済額の増加リスクも伴う。私たちは、どちらの金利が自分たちのライフスタイルと資金計画に合っているのか、慎重に考える必要がある。
金利が返済に与える影響
金利は、月々の返済額に直接影響を与える要因である。たとえば、借入額が3000万円、返済期間が30年の場合、金利が1%と3%では、以下のように返済額が異なる。
| 金利 | 月々の返済額 | 総返済額 |
|---|---|---|
| 1% | 約96,000円 | 約3,500万円 |
| 3% | 約126,000円 | 約4,500万円 |
まとめ
この記事では、60歳で住宅ローンを組む際の返済期間や計算方法に関する重要なポイントを整理しました。返済期間の選択は、資金計画や生活設計に直接影響を与えます。具体的には、以下の点が挙げられます。
- 返済期間: 60歳で住宅ローンを組むと完済年齢は95歳、65歳の場合は90歳になるため、年齢による影響を考慮必須です。
- 返済額の算出方法: 借入額、金利、返済期間に基づく計算式があり、具体的な数値を把握することが大切です。
- 短期返済の利点: 利息負担が軽減され、資産形成が早期に達成されるため、早めの完済が進められます。
- 長期返済の利点: 月々の負担が軽減され、安定したキャッシュフローを確保できます。突然の支出にも対応可能です。
- 金利の選択: 固定金利と変動金利の特徴が異なり、それぞれにリスクと利点があります。例えば、借入額3000万円、返済期間30年の場合、金利が1%と3%での月々の返済額には大きな違いが生じます。
結論
60歳で住宅ローンを組むことは、将来の資産形成に大きな影響を与えます。返済期間の選択は私たちのライフスタイルや資金計画に直結し、慎重な検討が必要です。短期返済は利息負担の軽減や早期の資産形成を実現しますが、長期返済は月々の負担を軽くし、安定したキャッシュフローを保つことができます。
また、金利の選択も重要な要素です。固定金利型と変動金利型のメリット・デメリットを理解し、自分たちの状況に合った選択をすることが大切です。これらの情報をもとに、私たちはより良い将来のための計画を立てていきましょう。