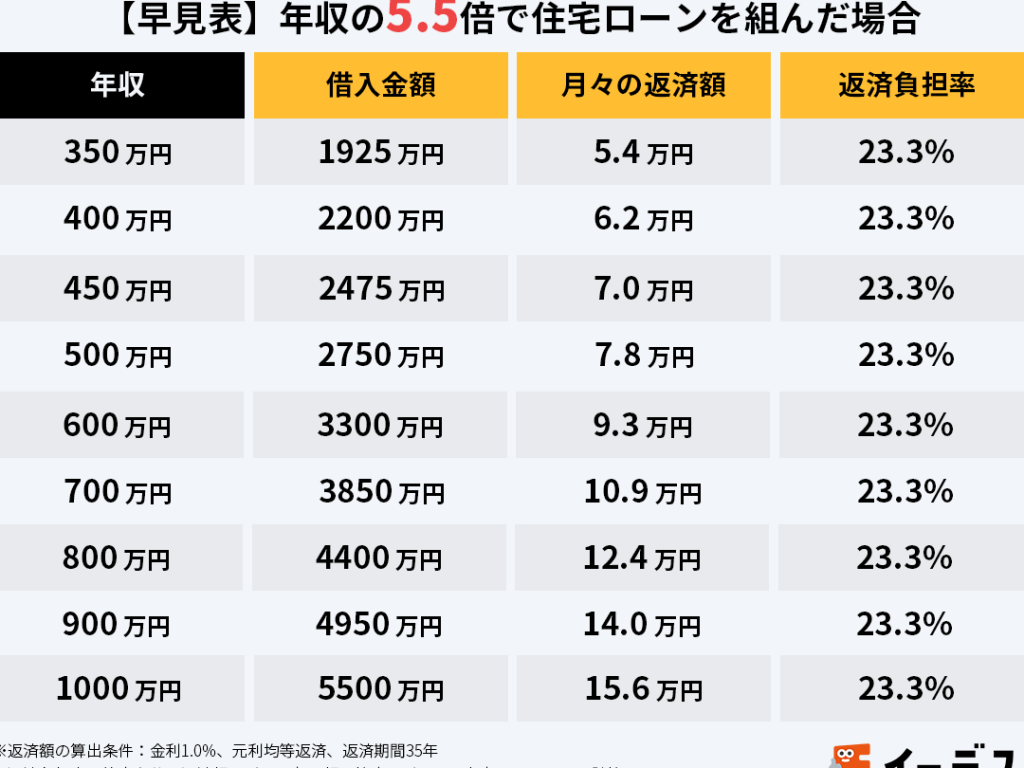
住宅購入を考えるとき、最も気になるのが**住宅ローンは年収の何パーセントが適切なのか**という点です。私たちもこの疑問に直面しました。適切なローンの割合を知ることで、無理のない返済計画を立てることができますよね。
住宅ローンの基本
住宅ローンは、住宅購入のために金融機関から資金を借りる仕組みです。適切な返済計画を立てるためには、ローンの基本を理解することが重要です。
住宅ローンの仕組み
住宅ローンは、借入額や金利、返済期間が組み合わさっています。金融機関によって条件が異なるため、比較が肝心です。一般には以下の要素が含まれます。
- 借入額: 購入する住宅の価格や頭金によって決まります。
- 金利: 固定金利と変動金利があり、月々の返済額に影響します。
- 返済期間: 通常、10年から35年の範囲で設定されます。
借入時に、必要な書類や審査も行われます。これにより、返済可能性が測られます。
年収との関係
年収は、住宅ローンの借入可能額に直結します。一般的には**年収の25%から35%**を返済に充てることが望ましいとされています。この割合は、家計に余裕を持たせます。以下のポイントを考慮します。
- 年収の確認: 正確な年収を把握します。ボーナスも含める場合があります。
- 返済比率: 年収に対する返済額の比率を計算し、適正水準を維持します。
- 資産の変動: 将来的な収入変動や支出の変化も影響します。
年収に対する住宅ローンの一般的な割合
住宅ローンの適正な割合を理解することは、計画的な資金管理に欠かせない。一般的には、年収の25%から35%を住宅ローンの返済に充てることが推奨される。この範囲に収まることで、生活費や予期しない支出にも余裕が生まれる。具体的な金額は、各家庭の状況により変わるため、自身の年収を基に具体的な計算が必要だ。
日本における一般的な基準
日本では、多くの金融機関が住宅ローンの返済比率として年収の30%を基準にしている。例えば、年収が600万円の家庭では、年間のローン返済額が180万円程度に相当する。こうした基準をもとに、無理のない返済計画を立てることができる。
年収に対する住宅ローンの影響要因
住宅ローンの返済に対する年収の影響は多岐にわたります。特に、金利や返済期間が重要な要素とされています。これらの要素をきちんと理解することで、適切なローン計画を立てることができます。
金利の影響
金利は、住宅ローンの総返済額に大きく関与します。具体的には、金利が高い場合、月々の返済額も増加し、年収に対する負担が重くなります。例えば、金利が1%の場合と3%の場合では、同じ借入額でも返済額が異なるため、長期的な支払い計画に影響を与えます。加えて、変動金利と固定金利の特徴についても考慮が必要です。
- 変動金利
- 初期の金利が低い
- 市場金利の変動に応じて変化
- 固定金利
- 初期の金利が高いことが多い
- 返済期間中ずっと同じ金利
このような金利の選択肢によって、年収のどの程度を住宅ローン返済に回すかが決まります。
返済期間の選択
返済期間も住宅ローン返済額に影響します。短い期間で返済する場合、月々の返済額は高くなりますが、総利息支払額が減少します。一方、長い返済期間では月々の負担が軽くなりますが、結果的には支払う利息総額が増加します。このように、返済期間を選ぶ際には、我々の年収と将来の計画をしっかり考慮する必要があります。
- 短期返済のメリット
- 総利息の減少
- 早期の資産形成
- 長期返済のメリット
- 月々の返済額が低い
- 家計への負担軽減
住宅ローン申請時の注意点
住宅ローンを申請する際、いくつかの重要な注意点があります。特に、必要書類や借入審査のポイントをしっかり理解することが大切です。
必要書類
住宅ローンの申請には多くの書類が必要です。一般的には、以下の書類が求められます。
- 本人確認書類: 運転免許証やパスポートなど
- 収入証明書: 給与明細や年末調整の結果通知書
- 資産証明書: 銀行の預金通帳や、その他の資産状況を示す書類
- 物件情報: 売買契約書や物件の登記簿謄本
これらの書類を揃えておくことで、申請手続きがスムーズになります。
借入審査のポイント
借入審査では、いくつかの重要なポイントが評価されます。特に注目すべき要素は次の通りです。
- 年収: 年収が高いほど、借入可能額が増える傾向があります。
- 信用情報: 過去の返済履歴や借入状況が審査に影響します。
- 返済比率: 年収に対する返済額の割合が重要で、一般的には25%から35%が望ましいとされています。
結論
住宅ローンの年収に対する適切な割合を理解することは私たちの資金管理において非常に重要です。一般的には年収の25%から35%を返済に充てることが推奨されておりこの範囲内で計画を立てることで無理のない返済が可能になります。
金利や返済期間も考慮しながら自分たちのライフスタイルに合ったプランを選ぶことが大切です。申請時には必要書類をしっかりと揃え審査基準を理解することでスムーズな手続きが実現します。これらのポイントを踏まえた上で住宅ローンを選ぶことで安心して未来の住まいを手に入れることができるでしょう。