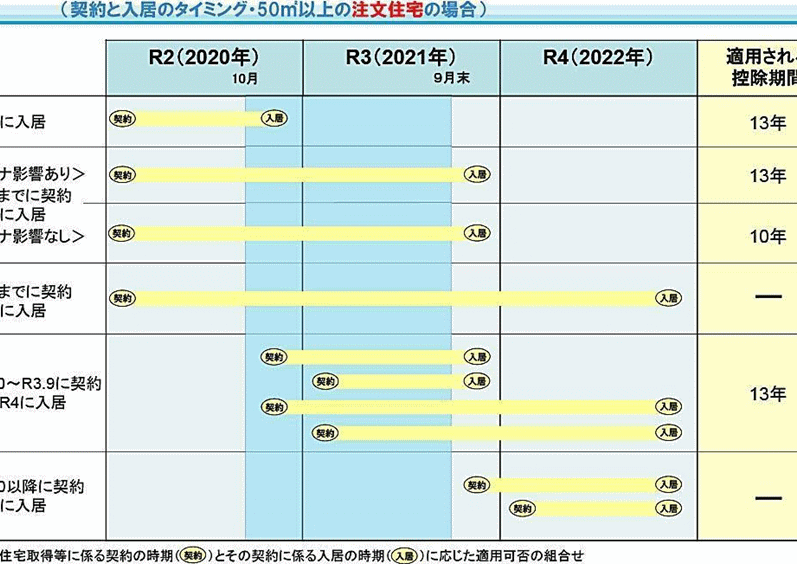
住宅を購入する際、多くの人が気になるのが住宅ローン控除 いつ適用できるのかということです。この制度を利用することで、税金の負担が軽減されるため、賢い選択と言えるでしょう。しかし、具体的な適用時期や条件については、理解が難しい部分もあります。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得する際に税金の負担を軽減する制度です。この控除を受けることで、所得税の還付や住民税の軽減が可能です。具体的には、借入金の年末残高に基づき、一定の割合を控除として適用します。
控除の適用を受けるためには、次の条件が必要です。
控除率は経年で変動することがあり、控除を受けられる年数も定められています。 初年度は多くの場合、控除額が最大限に設定されます。
また、住宅ローン控除の適用は、取得した住宅が対象となりますが、中古住宅の場合も条件を満たすと適用可能です。この場合、リフォーム内容によって控除額が変動します。
この制度の申請は、購入後の初回の確定申告時が一般的です。しかし、年末調整で直接控除を受けることも可能です。
住宅ローン控除の適用条件
住宅ローン控除を受けるには、いくつかの適用条件があります。私たちはこれらの条件を正しく理解することで、控除の恩恵を最大限に利用することができます。
住宅の種類
住宅ローン控除の適用対象となる住宅は、主に以下の2種類に分かれます。
- 新築住宅: 新築の一戸建てやマンションが対象。
- 中古住宅: 中古住宅でも、一定の条件を満たす場合に控除が適用される。
たとえば、中古住宅は購入後に一定のリフォームを行うことで、控除額が変動することがあります。具体的には、リフォーム費用が適用されることも多いです。
借入額の制限
借入額には、住宅ローン控除を受ける際に重要な制限があります。借入額が以下の条件に基づき、控除額が決まります。
- 借入額の上限: 年ごとに定められる上限を超える借入額は控除の対象外。
- 借入期間: 10年以上の返済期間が望ましい。
たとえば、借入額が4,000万円の場合、控除額はこの上限に基づいて計算され、各年の控除額も一律ではありません。各年の施行に伴う控除率を考慮することが大切です。
住宅ローン控除の適用開始時期
住宅ローン控除の適用開始時期について理解することは、税金の負担を軽減するために重要です。控除は、住宅取得の翌年から適用されることが一般的です。
新築住宅
新築住宅の場合、住宅ローン控除の適用は、住宅を取得した年の翌年から始まります。具体的には、取得年度の確定申告を行うことで、初めて控除を受けられます。この申告は、通常は1月から3月の間に行います。控除率は、最初の10年間は1%と定められており、上限額は借入額に応じて異なります。また、新築の場合、住宅建設の完了が重要で、引き渡しを受けて居住開始していることが求められます。
住宅ローン控除の申請方法
住宅ローン控除を申請するためには、いくつかのステップが必要です。まず、確定申告書を準備する必要があります。申請書類には、住宅の取得に関連する証明書や借入金の明細が含まれます。必要書類としては以下が挙げられます。
- 住宅の登記簿謄本
- 借入金の返済計画書
- 住宅取得に関する契約書
次に、確定申告期間中に申告を行います。通常、申告期間は毎年1月から3月の初めまでです。この間に必要書類を整え、税務署に提出します。我々は、正確な情報を提供することで控除を受けられる可能性を高めることができます。
さらに、年末調整を利用することも可能です。もし、勤務先が年末調整を行う場合、書類を提出することで、税金が直接控除されることがあります。年末調整の際には、同様の書類が求められるため、しっかり準備が必要です。
また、申請のタイミングにも注意が必要です。控除は、住宅取得年度の翌年から開始されます。したがって、初年度の控除を受けるためには、適切なタイミングで申請を行うことが肝心です。重要なのは、申請においては全ての証明書類が正確であることが求められます。
住宅ローン控除を受ける際の注意点
住宅ローン控除を受ける際には、いくつかの重要な注意点があります。まず、控除対象となる借入金は、住宅購入のために取得したものである必要があります。借入金が住宅以外の用途で使用されていると、控除の適用外となります。
次に、床面積が50平方メートル以上でなければ、控除を受けられません。この条件は、新築住宅や中古住宅においても変わりません。
また、控除を受けるには、取得した住宅に居住していることが求められます。居住していない場合、控除の権利が消失します。さらに、借入額には上限があり、年ごとに定められた上限を超える場合、控除対象から外れます。
申請時期にも注意が必要です。控除は住宅取得の翌年から適用されますが、初年度の確定申告が必要です。確定申告の期間は、通常1月から3月までです。この間に申告を行うことで初めて控除を受けられるため、逃さないようにしましょう。
証明書類も重要です。住宅の登記簿謄本や借入金の返済計画書、契約書などが必要です。これらの書類が不十分だと、控除を受けられないリスクがあります。
年末調整を利用することも可能です。勤務先が年末調整を行う場合、必要書類を提出することで税金が直接控除されます。これにより、手続きが簡便になります。
Conclusion
住宅ローン控除は私たちの税負担を軽減する重要な制度です。適用条件や申請方法を正しく理解することで、最大限のメリットを享受できます。控除の適用開始時期や必要書類を把握することが、スムーズな申請につながります。特に初年度の確定申告は重要なステップですので、忘れずに行いましょう。私たちの住宅購入の際には、住宅ローン控除を賢く活用して、経済的な負担を軽減していきたいものです。