住宅ローンの仮審査を受けたことがある人なら、その履歴がいつまで残るのか気になったことがあるでしょう。私たちも同じ疑問を抱え、調査を進めてきました。仮審査は住宅購入の第一歩ですが、その影響や履歴の保存期間について知っておくことは非常に重要です。
住宅ローンの仮審査とは
住宅ローンの仮審査は、住宅購入を検討する際に行われる重要なステップです。仮審査を受けることで、どれだけの金額を借入れ可能かが明確になります。
仮審査の意義
仮審査の意義は非常に大きいです。まず、具体的な借入額の目安を知ることができるため、住宅の選択肢が絞り込まれます。また、仮審査を受けることで、金融機関が私たちの信用力を測ることになります。その結果、適切な返済計画を立てやすくなります。
- 信用情報の確認ができる
- 借入れ可能額がわかる
- 返済計画が立てやすい
このように、仮審査は住宅購入に向けての重要な指標となるのです。
仮審査のプロセス
仮審査のプロセスはシンプルですが、各ステップが重要です。まず、必要書類を準備します。次に、金融機関に申し込みを行います。その際、私たちの収入や支出に関する情報を提供します。仮審査の結果は通常、数日以内に知らされます。
- 必要書類の準備
- 申し込みの実施
- 結果の受け取り
仮審査履歴の重要性
仮審査の履歴は、住宅購入プロセスにおいて極めて重要です。この履歴は、我々が将来的に選択する住宅ローンに大きな影響を及ぼします。仮審査の結果は、個々の信用情報に基づいており、信頼できる金融機関としての評価にもつながることがあります。
履歴が与える影響
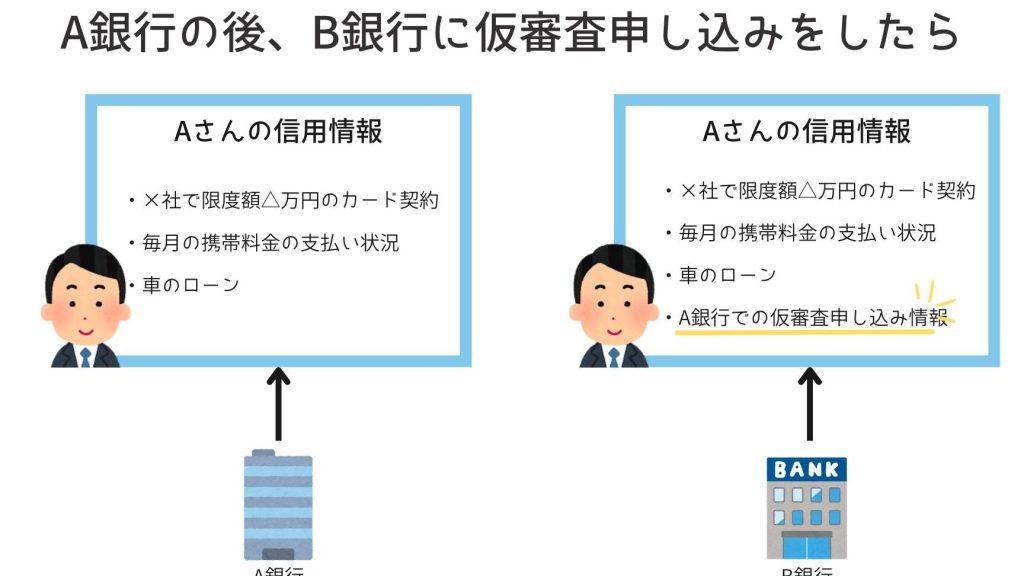
仮審査履歴は、依頼先の金融機関が過去の融資履歴を確認する際に利用されます。特に、以下の点で影響を与えることがあります。
- 信用評価: 複数の仮審査を受けた場合、金融機関は借入れの安定性を疑問視することがあります。
- 借入額の決定: 履歴によって、借入可能額が変動します。履歴が良好であれば、高額の借入れがしやすくなります。
- 金利の影響: 信用履歴が良ければ、低金利でのローンが可能になる可能性が高いです。
銀行の視点
銀行は仮審査履歴を重視します。履歴は、我々の借入れ能力や返済意欲を評価する基準となります。具体的には、以下の要素を考慮します。
- 過去の返済実績: 過去に問題なく返済していたかが重視されます。
- 複数の審査結果: 依頼が多すぎると、金融機関がリスクを感じることがあります。
- 信用スコア: 信用スコアの変動は、仮審査履歴から影響を受けます。
仮審査履歴の保存期間
仮審査履歴の保存期間は、金融機関や信用情報機関によって異なることが多い。一般的に、この履歴は数年にわたって保存されるため、私たちの住宅ローン選択に影響を与える可能性がある。
一般的な保存期間
一般的には、仮審査履歴は約1年から3年間保存される。具体的には、次のような例が挙げられる:
ケース別の保存条件
履歴管理のポイント
住宅ローンの仮審査履歴を適切に管理することは重要です。履歴の管理は、将来の借入れや金利に影響を与える要素です。
良好な履歴を保つ方法
良好な履歴を保つためには、以下のポイントを押さえることが求められます。
- 定期的に信用情報を確認する: 自身の信用情報に誤りがないか、定期的に確認することが大切です。
- 適切な返済を心がける: 借入れた場合は、期日通りの返済を心掛けることで、信用を積み上げられます。
- 複数の仮審査を避ける: 短期間に複数の仮審査を受けると、評価が悪化する可能性があります。
- 必要書類の早期準備: 必要書類をあらかじめ整えておくと、迅速な審査が可能です。
私たちは、これらの方法を実践することで、長期に渡り良好な履歴を維持できます。
履歴が悪化した場合の対応
もし履歴が悪化してしまった場合、以下の対策が考えられます。
- 原因の特定: 履歴が悪化した原因を正確に把握することで、適切な対策を立てられます。
- 専門家に相談: 信用情報の管理の専門家に相談し、改善策をアドバイスしてもらうことが効果的です。
- 改善計画の設定: 支払い遅延などが原因であれば、新たな返済計画を設定し、計画的に改善を図ります。
- 長期的な視点を持つ: 信用情報は一度で改善するものではなく、時間がかかることを理解することが重要です。
まとめ
仮審査履歴の管理は住宅ローン取得において非常に重要です。履歴が残る期間を理解し適切な対策を講じることで、将来的な借入れにポジティブな影響を与えることができます。私たちが良好な履歴を維持するためにできることは多くあります。
定期的な信用情報の確認や適切な返済を心がけることで、履歴を守ることが可能です。もし履歴に不安がある場合は専門家に相談し改善策を練ることも大切です。これらのポイントを意識しながら、私たちの住宅購入の夢を実現していきましょう。