住宅を購入する際、私たちが気になるのは「控除 住宅ローン どうやって戻ってくる」の部分です。住宅ローン控除は、税金の負担を軽減する大きな助けになりますが、具体的にどのように戻ってくるのか、疑問に思っている方も多いでしょう。私たちはこのトピックを深く掘り下げ、控除の仕組みや申請方法を明確に解説します。
控除 住宅ローン とは
「住宅ローン控除」は、住宅を購入した際に、税金の一部を軽減する制度です。この制度により、住宅ローンの利息を所得税から控除できます。私たちにとっての目的は、家計の負担を軽減し、より多くの人が住宅を持てるように支援することです。
定義と目的
住宅ローン控除は、一定の条件を満たす住宅ローンに適用される税制優遇措置です。この控除を利用することで、以下のようなメリットがあります。
- 納税額の減少: 住宅ローンの支払い利息に基づいて、所得税から控除を受けることができる。
- 住宅取得の促進:多くの人が家を購入しやすくなるように設計されている。
- 地域経済の活性化: 住宅購入による地域の発展や不動産の価値向上への貢献。
適用される条件
住宅ローン控除を受けるためには、いくつかの条件があります。この条件を満たさない場合、控除を受けられません。主な条件は以下の通りです。
- 居住用物件: 購入した住宅が居住用であること。
- ローンの種類: 所定の住宅ローン(例えば、固定金利の住宅ローンなど)が対象。
- 借入金額: 借入金が一定の限度額を超えないこと。
- 申請の期限: 控除を受けるための申請を、定められた期限内に行うこと。
住宅ローン控除の仕組み
住宅ローン控除は、税金の負担を軽減する重要な制度です。この制度により、住宅ローンの利息を所得税から控除できます。具体的な仕組みを見ていきましょう。
控除の計算方法
控除額は、毎年の住宅ローン残高に基づいて計算されます。具体的には、以下の要素が考慮されます。
- 残高:控除対象となる住宅ローンの残高
- 利率:借入時の利率
- 控除率:国が定めた控除率
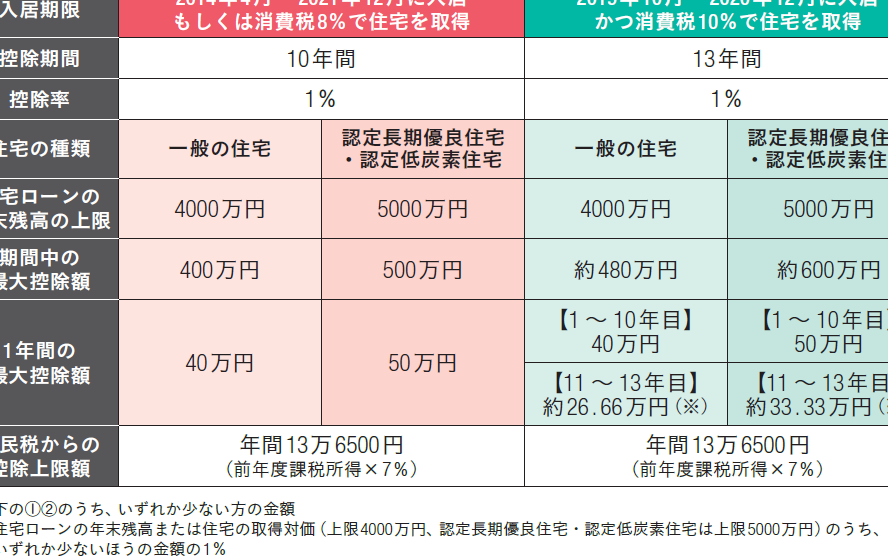
例えば、借入金額が3000万円、残高が2000万円、控除率が1%の場合、控除額は2000万円×1%=20万円となります。この控除額が所得税から差し引かれ、実際に支払う税額が減少します。適用期間は最大10年で、適用条件は変更される可能性があるため、最新の情報を確認することが重要です。
所得税への影響
住宅ローン控除が所得税に与える影響は大きいです。控除を受けることで、実質的な税負担が軽減されます。控除が適用されると、以下の点に影響が現れます。
- 所得税額:控除額分の税金が減少
- 経済的余裕:生活費や教育費に充てられる資金が増加
- 住宅購入の促進:控除により、住宅購入のハードルが下がる
誰が控除を受けられるのか
住宅ローン控除を受けられるのは、特定の条件を満たす納税者です。控除を利用することで、税金の軽減や経済的なメリットが享受できます。以下に具体的な条件を挙げます。
対象者の条件
控除を受けるための具体的な条件には、次のような要素があります。
- 納税者本人が住宅に居住していること。控除の申請は、本人の居住が前提となるため必須です。
- 住宅ローンの借入れ金額が基準を満たしていること。通常、一定の金額以下である必要があります。
- 申請を期限内に行うこと。各年度の税制変更に応じて、申請期限が設けられることが多いです。
住宅の種類
控除の対象となる住宅の種類も重要です。次のような住宅が一般的に含まれます。
- 新築住宅。新たに建てた住宅が控除の対象です。
- 増改築を行った住宅。既存の住宅に対して増改築を行う場合も対象になります。
- 中古住宅。一定の条件を満たす中古物件が控除の対象になることがあります。
申請手続き
住宅ローン控除の申請手続きは、正確な書類の準備と流れに従うことが重要です。具体的な手続きを把握して、効率的に進めましょう。
必要書類の準備
必要な書類をしっかり揃えることで、申請がスムーズになります。具体的には、以下の書類が必須です。
- 住宅ローンの借入証明書 – 借入先金融機関から発行されます。
- 居住証明書 – 住民票など、居住していることを証明する書類が必要です。
- 納税証明書 – 所得税の納税状況を示すものが求められます。
- 控除対象となる住宅の登記事項証明書 – 物件の登記情報を確認するために必要です。
- 住宅ローンの返済計画表 – 利息や残高の確認ができる書類です。
これらの書類を準備することで、申請時の不備を防ぎ、控除の手続きを円滑に進められます。
申請の流れ
申請の流れは、以下のステップで行われます。正しい手順を踏むことで、手続きの完了が早まります。
- 必要書類を揃える – 上記の書類を確認して、全て準備します。
- 提出書類を作成する – 申請書や必要事項を記入します。
- 申請先へ提出する – 管轄の税務署や金融機関に提出します。
- 審査を待つ – 提出後、審査を経て控除額が決定されます。
- 控除の結果通知を受け取る – 税務署からの通知で控除額が確認できます。
控除を受けるための注意点
控除を受けるには、いくつかの重要なポイントを理解しておく必要があります。特に、期限や控除の変更点に注意が必要です。
知っておくべき期限
控除申請には厳密な期限が存在します。申請は、住宅を購入した年の翌年の3月15日までに行う必要があります。これを過ぎると、控除を受ける権利が失われます。また、控除期間は最大10年で、毎年申請を行うことが求められます。最初の申請後は、年間の住宅ローンの残高に基づいて控除額が自動的に計算されますが、毎年必要書類を提出することが重要です。
Conclusion
住宅ローン控除は私たちの家計を助ける大切な制度です。この制度を利用することで税金の負担を軽減し、経済的な余裕を生むことができます。申請手続きや条件を正しく理解し、期限を守ることが成功の鍵です。
私たちが適切な情報を持ち、手続きをスムーズに進めることで、住宅購入の夢を実現することが可能になります。控除のメリットを最大限に活用し、安心して新たな生活をスタートさせましょう。