住宅を購入する際に多くの人が気にするのが、**住宅ローン控除 何税**です。この制度を理解することで、私たちは税金の負担を軽減し、より良い生活を実現できるかもしれません。住宅ローン控除は、どのように私たちの税金に影響を与えるのでしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した私たちにとって重要な税制優遇措置です。この制度は、住宅ローンの利息分を所得税から控除できる仕組みです。控除が適用されることで、税金の負担が軽減され、より多くの資金を他の目的に使えます。
具体的には、控除の対象となる住宅ローンの借入金額や控除期間、控除率は以下の通りです。
- 控除対象の借入金額: 最大4000万円(新築、購入の場合)
- 控除期間: 10年または13年
- 控除率: 年間1%
これにより、例えば借入金額が3000万円の場合、年間30万円の所得税を控除できる可能性があります。この控除は、一定の条件を満たす必要があります。適用条件には、住宅の取得日や居住要件が含まれます。
また、住宅ローン控除の申請は、確定申告を通じて行います。初めての申請では、多くの書類が必要ですが、寝かせることなく必要書類を用意するのがポイントです。初年度に限れば、購入から1年以内に申告する必要があります。2年目以降は、年末調整での処理も可能です。
住宅ローン控除 何税とは
住宅ローン控除は、住宅ローンの利息部分を所得税から控除する制度です。この控除により、私たちの税負担が軽減され、経済的な余裕が生まれます。
住宅ローン控除の対象税
住宅ローン控除の対象は所得税です。具体的には、以下の条件が満たされる場合に適用されます。
- 住宅ローンの借入先が金融機関や住宅金融支援機構であること
- 住宅が自己居住用であること
- 住宅の床面積が50平米以上であること
私たちが住宅ローン控除を受けるためには、これらの条件を満たす必要があります。これにより、所得税の負担が軽減されるため、経済的なメリットが大きいです。
住宅ローン控除の計算方法
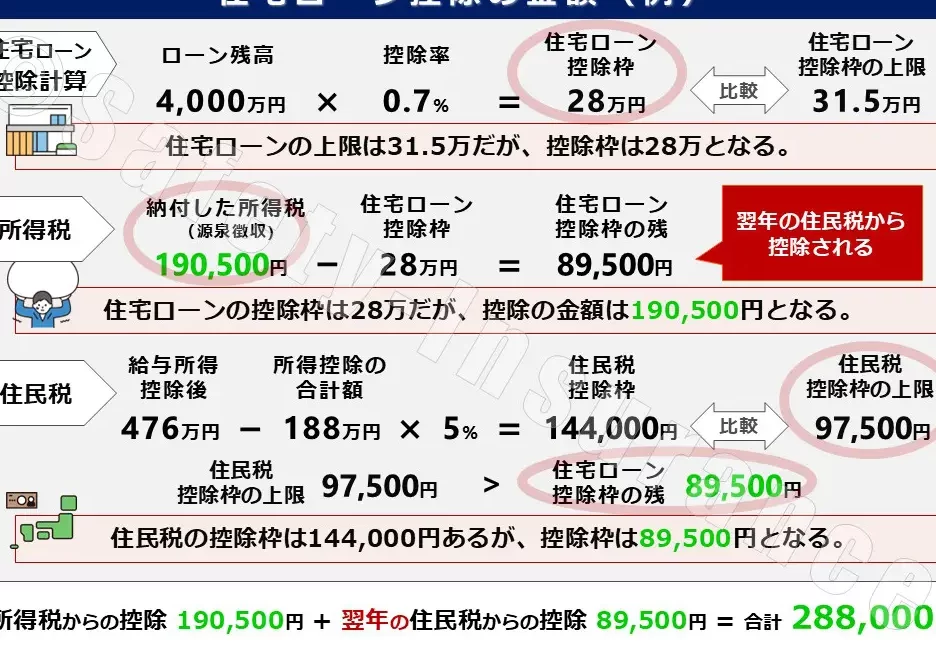
住宅ローン控除の金額の計算は、以下の手順で行います。
- 借入金額の確認: 最大控除額は借入金額の1%です。借入金額が3000万円の場合、年間30万円を上限に控除可能です。
- 控除期間の確認: 控除期間は通常10年ですが、一定条件を満たすと13年に延長されます。
- 所得税額の確認: 控除額が所得税額を上回る場合、控除できるのは所得税額までです。
住宅ローン控除のメリット
住宅ローン控除は、私たちにさまざまなメリットを提供します。特に所得税の軽減や住宅取得の促進に大きく関与しています。
税金の軽減
住宅ローン控除は、所得税の負担を軽減する非常に効果的な手段です。例えば、借入金額の1%を所得税から控除できます。この控除により、年間で最大400万円までの税額を削減可能です。さらに、控除額が所得税額を上回る場合でも、適用されるのは所得税額までです。この仕組みにより、税金の支払いを効果的に下げ、私たちの家計を助けます。
住宅ローン控除の手続き
住宅ローン控除を受けるためには、特定の手続きを行う必要があります。まず、住宅の取得日や居住要件を満たすことが必須です。これを基に私たちは申請準備を進めます。初年度の申請には、多くの書類が必要ですので、計画的に進めることが重要です。
次に、申請は確定申告を通じて行います。具体的には、以下の書類を準備しましょう:
- 住宅ローンの借入契約書
- 居住を証明するための書類
- 源泉徴収票
また、住宅購入から1年以内に申告しなければなりません。これを怠ると控除を受けられなくなる可能性があるため、注意が必要です。2年目以降は、年末調整での処理も可能です。具体的な手続きや必要書類は、税務署や専門家に確認すると良いでしょう。
さらに、住宅ローン控除の適用を受けるためには、他にもいくつかの条件があります。たとえば、住宅が自己居住用であること、借入先が金融機関や住宅金融支援機構であること、住宅の床面積が50平米以上であることなどです。これらの条件を確認しておくと、申請がスムーズになります。
控除額の計算方法も理解しておくべきです。借入金額の1%を基に算出し、通常は10年期間で適用されます。ただし、特定の条件を満たす場合は、控除期間が13年に延長されることがあります。この仕組みにより、所得税の負担を軽減し、経済的メリットが得られるのです。
まとめ
住宅ローン控除は、税金の負担を軽減するために非常に重要です。具体的に、所得税から住宅ローンの利息分を控除できる仕組みが関連しています。私たちが理解しておくべきポイントは以下の通りです。
- 借入金額の上限は4000万円であり、控除率は年間1%です。
- 控除期間は基本的に10年ですが、特定条件を満たすことで13年に延長されます。
- 住宅の床面積が50平米以上で、自己居住用である必要があります。
申請手続きも大切です。初年度は多くの書類が必要ですが、主なものには住宅ローンの契約書や居住証明書が含まれます。申請は住宅購入から1年以内に行う必要があり、これを怠ると控除が受けられなくなる可能性があります。2年目以降は年末調整で処理できるため、便利です。
控除額の計算方法はシンプルです。借入金額の1%が所得税から控除され、万が一控除額が所得税額を上回ると、控除できるのは所得税額までとなります。これにより、税金の負担が軽減され、経済的なメリットが生まれます。
結論
住宅ローン控除は私たちの税金負担を軽減する強力な手段です。この制度を活用することで、住宅購入に伴う経済的なメリットを享受できます。控除の条件をしっかりと理解し、必要な手続きを怠らないことが重要です。
初年度の申請には多くの書類が必要ですが、適切に行うことで大きな税金の軽減が期待できます。私たちの生活を豊かにするためにも、住宅ローン控除を賢く利用していきましょう。