住宅ローン控除は、私たちの家計を助ける大きな味方です。しかし、確定申告の手続きは複雑に感じることもありますよね。どの書類が必要で、どのように申請すれば良いのか、疑問に思う方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅の取得にかかる負担を軽減するための重要な制度です。この控除を利用することで、年間の税金を減らすことができます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの利息に対する税金の控除を受けることです。この制度は、私たちが住宅を購入した際にかかる費用を軽減し、税負担を減らします。たとえば、控除額は借入金額やその利率によって異なります。日本では、控除の対象となる住宅ローンの借入金に対して一定の税率が適用され、年末に控除を受けることができます。
控除の対象となる条件
控除を受けるためには、以下のような条件が必要です。
- 住宅の購入後、居住していること:購入した住宅に実際に住むことが求められます。
- 借入金の上限が設定されていること:控除対象となる借入金には上限があり、それを超えると控除が適用されません。
- 控除の適用期間があること:住宅ローン控除には適用期間が定められており、通常、10年間または条件によってはそれ以上です。
確定申告の手続き
確定申告は、住宅ローン控除を受けるための重要な手続きです。正しく申告することで、税金の負担を軽減できます。
確定申告の必要性
住宅ローン控除を適用するためには、確定申告が欠かせません。この手続きにより、住宅ローンの利息分が所得税から控除され、実質的な負担軽減に繋がります。税金を正しく計算し、余分な支出を避けるためにも確定申告は重要です。
必要書類の準備
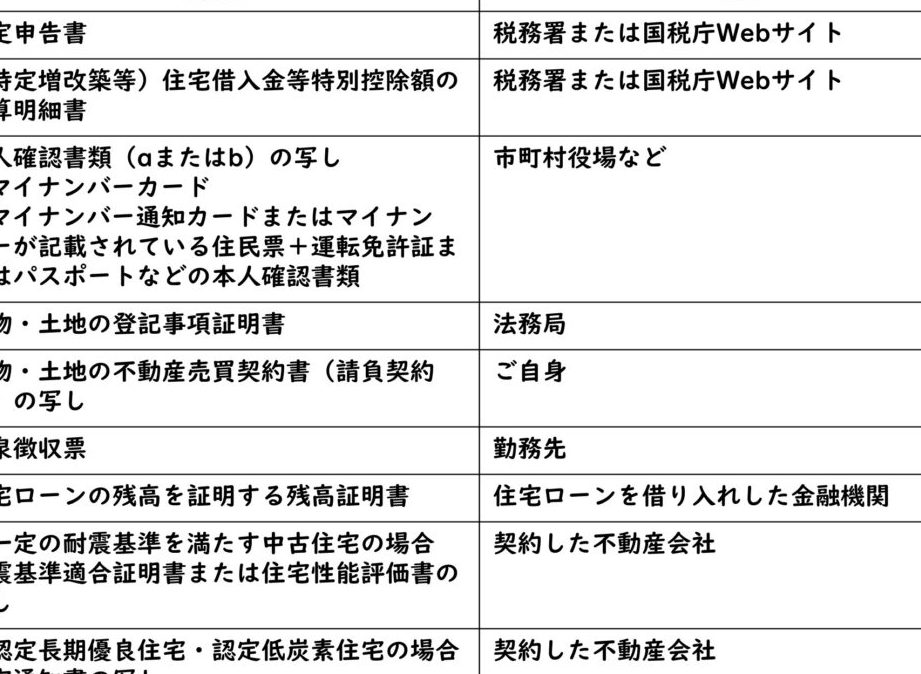
住宅ローン控除を受けるためには、いくつかの必要書類があります。ここで準備すべき書類をリストアップします。
- 住宅ローン契約書: 借入金の詳細が記載された書類
- 登記事項証明書: 住宅の所有権を証明するための書類
- 居住証明書: 実際に居住していることを証明する書類(例えば、住民票など)
- 年間の支払利息の証明書: 金融機関より発行されるもの
住宅ローン控除の計算
住宅ローン控除の計算は重要な手続きです。この控除により、年間の税負担が軽減されます。計算の方法はシンプルで、一定のルールに従って行います。
控除額の計算方法
控除額は、支払った住宅ローンの利息によって決まります。具体的には以下の手順で計算します。
- 売買価格に応じた借入金の上限を確認します。
- 年間の支払利息の合計を算出します。
- 控除率(通常は1%)を掛けて控除額を計算します。
この計算により、特定の金額が所得税から控除されます。控除額の上限は、借入金の額と税法に基づく制約により異なりますので注意が必要です。
所得税への影響
住宅ローン控除は所得税に大きな影響を与えます。控除を受けることで、実質的な税負担が軽減されるからです。例えば、控除額が30万円の場合、30万円分の所得が減少します。このため、所得税の負担が直接的に減ることになります。
よくある間違い
住宅ローン控除を利用する際に、私たちがよく陥る間違いを理解することは重要です。正確な申告を行い、控除を最大限に活用するためには、これらの誤解を避けるべきです。
控除適用の際の注意点
控除を受けるためには、実際に住宅に居住していることが必須である。居住していない場合、控除の対象外になってしまう。さらに、借入金の上限を確認する必要がある。たとえば、物件の種類や購入価格によって異なる基準が存在する。適用期間についても、長期にわたる可能性があるため、条件に関する法律の変更があれば、こまめにチェックすることが重要だ。
まとめ
住宅ローン控除は私たちの家計を助ける大きな手段です。確定申告を通じてこの控除を受けることで税負担を軽減できることを理解することが重要です。必要な書類をしっかりと準備し正確に申告することで、最大限のメリットを享受できます。
また控除の条件や計算方法を把握することで、思わぬトラブルを避けることが可能です。私たちがこの制度を賢く活用することで、住宅購入後の生活がより豊かになるでしょう。これからも情報を追い続け、最適な選択をしていきたいですね。