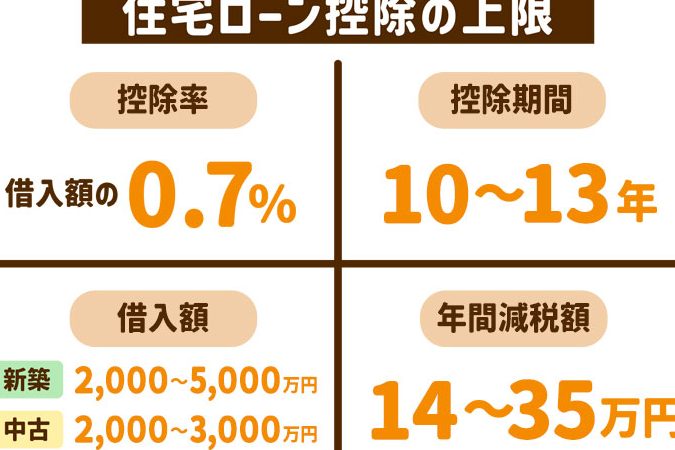
住宅ローンを利用する私たちにとって、**初年度の住宅ローン減税はいくらになるのか**は非常に重要なポイントです。初めて家を購入したとき、どれだけの税金が軽減されるのかを知ることで、資金計画を立てやすくなります。特に、初年度の減税額は家計に大きな影響を与えるため、しっかり把握しておきたいところです。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者にとって非常に重要な制度です。私たちはこの制度を理解することで、実際に減税による経済的なメリットを享受できます。
住宅ローン減税とは
住宅ローン減税とは、住宅を購入する際に、住宅ローンの利息部分に対して所得税が軽減される制度です。具体的には、住宅ローンを組んで新たに家を購入した場合、利息の一部が所得税から控除されます。この仕組みにより、家計の負担が軽減され、より多くの人々が住宅を取得しやすくなります。初年度の減税効果は特に大きく、年間で数十万円に及ぶこともあります。
減税の対象となる条件
住宅ローン減税の対象となるためには、いくつかの条件を満たす必要があります。主な条件は以下の通りです。
初年度の減税額
初年度の住宅ローン減税額は、家計に大きな影響を与える要素です。我々は具体的な計算方法と例を通じて、どれほどの減税が期待できるのかを見ていきます。
減税額の計算方法
減税額は、年末残高を基に計算されます。特に、以下のポイントを考慮する必要があります。
- 年末の住宅ローン残高:住宅を購入した年の12月31日時点の残高。
- 減税率:通常、1%が適用されますが、特例があるケースもあります。
- 最大控除額:上限が設けられているため、計算結果がこの額を超えないようにします。
計算式は以下の通りです。
減税額 = 年末残高 × 減税率
今年の住宅ローン残高が2,000万円なら、減税額は20万円となります。しかし、控除の上限に注意が必要です。
具体的な例
具体的な例を挙げて、イメージを具体化します。例えば、我々が購入した住宅のローン元本が3,000万円の場合、年末残高が2,800万円だったとしましょう。
- 年末残高:2,800万円
- 減税率:1%
- 減税額:2,800万円 × 1% = 28万円
このケースで発生する強力な減税効果を考えると、初年度からこうした金額が家計の負担軽減につながります。
申請手続き
住宅ローン減税を利用するための申請手続きは、スムーズに行う必要があります。私たちが具体的な手続きについて知っておくべきポイントを見ていきましょう。
必要書類
住宅ローン減税の申請には、いくつかの書類が必要です。主な書類は以下の通りです。
- 確定申告書: 所得税の申告をするために必要です。
- 借入金の契約書: 住宅ローンの証明として提出します。
- 登記簿謄本: 住宅の所有権を証明するために必要です。
- 源泉徴収票: 収入を証明するために提出します。
- 住宅借入金等特別控除証明書: これは金融機関から取得します。
必要書類を揃えることで、申請がスムーズに進みます。
申請の流れ
住宅ローン減税の申請の流れは以下のようになります。
- 書類の準備: 上記の必要書類を整えます。
- 確定申告の作成: 書類をもとに確定申告書を作成します。
- 申告の提出: 申告書を税務署に提出します。この時期は通常、毎年2月中旬から3月中旬までです。
- 控除の適用: 申告が受理されると、翌年の税金から住宅ローン減税が適用されます。
住宅ローン減税のメリット
住宅ローン減税には、主に経済的なメリットと心理的なメリットがあります。この制度を利用することで、家計の負担が軽減され、安心して住宅購入に踏み出せるようになります。
経済的なメリット
住宅ローン減税により、所得税が軽減されます。具体的には、以下の点が挙げられます。
- 減税額の具体例: 住宅ローン残高が2,800万円の場合、初年度の減税額が28万円になることがあります。
- 家計負担の軽減: 年間の支出が数十万円減ることで、他の生活費に充てられる金額が増加します。
- 資金計画の立てやすさ: 減税額を見込んで、無理のない返済計画を立てることが可能になります。
このように、経済的なメリットは家計に直接影響を与えるため、非常に重要です。
心理的なメリット
住宅ローン減税には、心理的な安心感をもたらす効果もあります。私たちの生活において、安定した環境が必要です。そのためには、以下のメリットが重要です。
- 住宅取得への自信: 減税を活用できることで、住宅取得へのハードルが下がります。
- 将来への不安軽減: 経済的負担が軽減されることで、将来に対する不安が和らぎます。
- 安心して暮らせる環境: 減税効果により、安心して生活できる基盤が築けます。
注意点
住宅ローン減税を利用する際には、いくつかの重要な注意点があります。これらのポイントを理解することで、減税の恩恵を最大限に受けることが可能になります。
よくある間違い
よくある間違いを避けるために、以下のポイントに注意が必要です。
- 対象となる住宅の条件: 不動産の種類によっては減税の対象外になることがあります。新築、中古住宅、マンションなど、それぞれの条件を確認しましょう。
- 申請書類の不備: 必要な書類が整っていないと、申請が通らない場合があります。書類は正確に準備することが必須です。
- 申告期限の見落とし: 確定申告の期限を逃すと、減税が受けられません。期限はきちんと把握しておきましょう。
知っておくべきポイント
減税を受ける際に知っておくべきポイントは以下です。
- 年末残高が基準: 減税額は年末残高をもとに計算されます。取得時期や残高の変化に留意しましょう。
- 控除率の確認: 基本は1%の控除率ですが、特例もあります。特例について調べて、有利な条件を把握しておくと良いです。
- 住宅ローンの種類: 変動金利型や固定金利型によって減税額が異なることがあります。自身の契約内容を理解しておく必要があります。
Conclusion
住宅ローン減税の初年度は私たちの家計にとって非常に重要な要素です。この制度をうまく活用することで、税金の軽減が期待でき、資金計画がよりスムーズになります。特に初年度の減税額は大きな影響を与えるため、具体的な条件や申請手続きをしっかりと理解しておくことが大切です。
また、住宅購入に対する自信や安心感を得るためにも、減税のメリットを最大限に活用していきましょう。これにより、より多くの人々が理想の住まいを手に入れる手助けができると信じています。私たちの未来を明るくするために、賢い選択をしていきましょう。