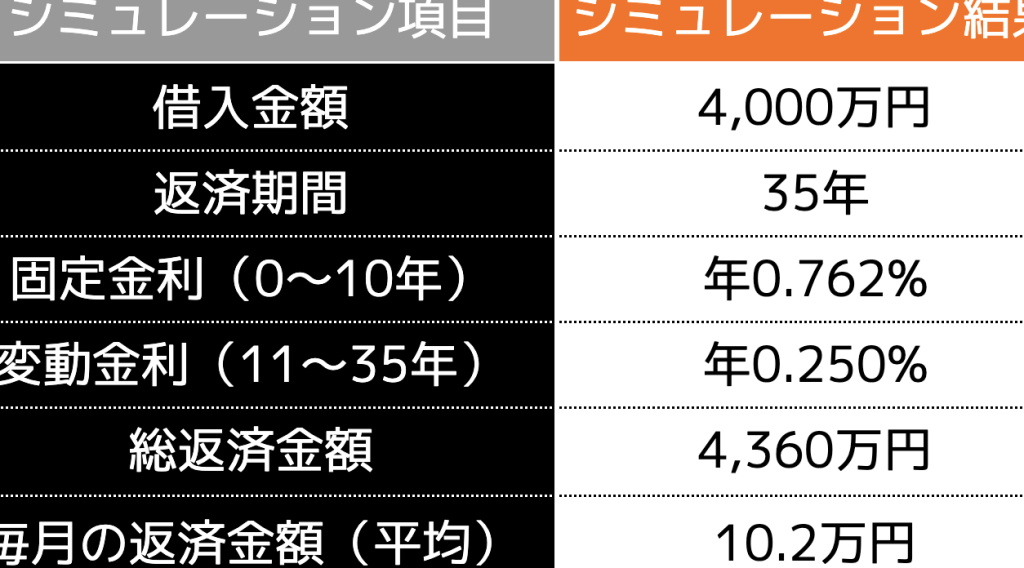
住宅ローンを考えるとき、金利の選択は非常に重要です。特に「住宅ローン 金利 何年固定」という問いは、多くの人が直面する悩みの一つです。固定金利の期間によって、月々の返済額や総支払額が大きく変わるからです。私たちは、どのくらいの期間で金利を固定するべきかを考えるとき、様々な要因を考慮する必要があります。
住宅ローンの基本
住宅ローンは、家を購入するために必要な資金を借りる融資の一種です。購入者が物件の価値を担保にして、金融機関から資金を得る仕組みです。私たちが住宅購入を考える際には、このローンの理解が不可欠です。
住宅ローンとは
住宅ローンは、通常長期にわたる返済が必要です。借入金額や金利、返済期間により、月々の返済額が決まります。金利には固定金利と変動金利があり、それぞれの特徴があります。特に、固定金利では、契約時に設定した金利が返済期間中変更されないため、安定した返済計画が立てられます。
利率の重要性
利率は、返済総額に大きく影響を与える要因です。たとえば、金利が1%の住宅ローンを利用した場合と、金利が3%の住宅ローンを利用した場合では、長期的な負担額に差が出ます。具体的には、以下のような点が挙げられます。
- 借入額:大きな額を借りるほど、利率の差が返済額に影響する。
- 返済期間:長期間の借入ほど、利率の影響が高まる。
- 返済方法:元利均等返済と元金均等返済では、負担が異なる。
固定金利のメリットとデメリット
メリット
- 返済額の安定性がある。 固定金利は借入時に定めた金利が返済期間中変わらないため、月々の返済が予測可能です。これにより、家計の計画が立てやすくなります。
- 金利上昇のリスクを回避できる。 環境変化で金利が上昇しても、固定金利ではその影響を受けません。安定した金利で長期間返済することで、安心感が得られます。
- 長期的な財務計画を立てやすい。 期間固定の特徴により、将来的な支出を明確にし、他の投資や支出と合わせた資金計画が立てられます。
デメリット
- 金利が高めであることがある。 一般的に、固定金利は変動金利よりも高い傾向があります。そのため、初期の負担が増加する場合があります。
- 早期返済手数料がかかることが多い。 固定金利は途中での繰上げ返済に制限があることが多く、その際に手数料が発生します。これが資金運用に影響することがあります。
- 変動金利よりも柔軟性に欠ける。 固定金利契約中に市場金利が下がった場合でも、恩恵を受けられない点も考慮が必要です。このようなデメリットを理解した上で、適切な選択を行うことが重要です。
何年固定が適切か
固定金利の期間選択は、住宅ローンの返済計画において重要な要素です。私たちは、さまざまな固定金利の選択肢から何年が適切かを比較し、具体的なメリットを理解することが必要です。
1年固定
1年固定金利は短期間の安定を提供します。金利が年ごとに見直されるため、金利の変動に柔軟に対応できます。しかし、毎年の見直しによって、金利が上昇した場合、返済額が増える可能性があるため注意が必要です。短期的なプランを希望する方に向いています。
5年固定
5年固定金利は、安定性と柔軟性のバランスが取れた選択肢です。この期間中は返済額が一定のため、数年間の計画を立てやすくなります。また、通常、1年固定よりも金利が安定しているため、長期的な負担を軽減できます。ただし、5年後の金利市場の動向によって新たな選択が必要になります。
10年固定
10年固定金利は、長期的な安定を望む方に最適です。この期間中、返済額は変わらず、家計を安定させやすい特徴があります。また、金利が上昇しても既定の返済額で済むため、リスク回避につながります。しかし、早期返済の場合、手数料が発生することがあるため、計画的な選択が求められます。
35年固定
35年固定金利は、最も長期間の安定を提供します。長期にわたって一定の返済額が維持され、支出を予測しやすくなります。しかし、金利が初期より有利になることが少ないため、長期的な経済状況に依存していることを考慮する必要があります。この選択肢は、不安の少ない長期的な住宅購入を目指す人に向いています。
金利変動の影響
金利変動は住宅ローンの選択において重要な要素です。市場や経済の状況によって金利は変化し、これが返済計画に大きな影響を与えることがあります。
市場の動向
市場の動向は金利に直接的な影響を与えます。金利が上昇すれば、ローンの返済額も増加します。以下の要因が市場に影響を与えています。
- 中央銀行の政策: 中央銀行が金利を上げると、市場全体の金利も上昇します。
- 需給バランス: 住宅需要が高まると、金利が上昇する傾向があります。
- インフレーション: インフレーションが進むと、金利も高く設定されることがあります。
市場動向に注目することで、金利の変化を予測できます。これにより、適切な金利固定期間を選ぶ助けになります。
経済の変化
経済の変化も金利に影響を与えます。経済成長が鈍化すると、金利が下がることがあります。逆に、経済が活性化すると金利が上昇することが一般的です。注目すべき点は以下の通りです。
- GDPの成長率: GDPが高成長していると、中央銀行は金利を上げる傾向があります。
- 失業率: 失業率が低下すると、経済が回復しているとみなされ、金利が上昇することがあります。
- 国際市場: 世界経済の動向も、日本における金利に影響を及ぼします。
まとめ
住宅ローンの金利選択は私たちの経済的な未来に大きな影響を与えます。固定金利の期間を選ぶ際には、自分たちのライフスタイルや将来の計画をしっかり考慮することが大切です。短期的な安定を求めるのか長期的な安心を重視するのかによって、選択肢は大きく変わります。
市場の動向や経済状況を注視しながら、適切な金利固定期間を選ぶことで、私たちの返済計画をより安定させることが可能です。これからの住宅ローン選びにおいて、賢明な判断をしていきましょう。