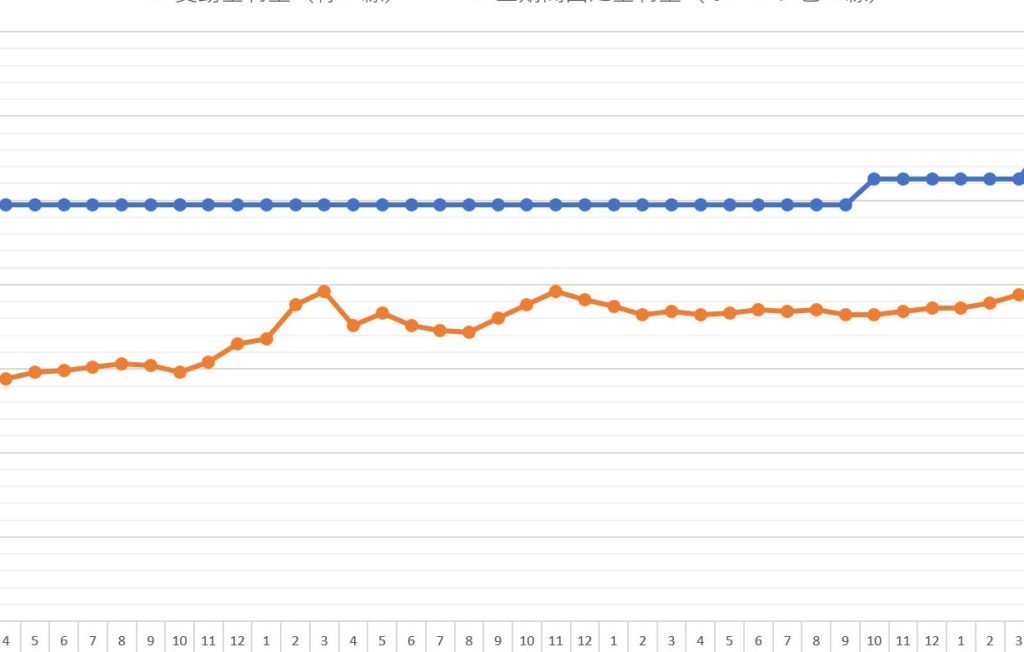
私たちが夢見るマイホームを手に入れるためには、住宅ローンが欠かせません。しかし、最近のニュースでは住宅ローン金利がどれくらい上がるのかが大きな話題になっています。金利の変動は、私たちの返済計画に直結するため、非常に重要なポイントです。
住宅ローン金利の現状
最近の日本の住宅ローン金利は上昇傾向にあります。この変動は多くの家庭に影響を与えています。例えば、金融機関による金利の引き上げが続いており、現在の標準的な住宅ローン金利は約1.5%から2.5%です。これらの数字は、過去数年にわたって徐々に増加してきました。
住宅ローン金利の上昇について、私たちは注意深く分析する必要があります。政府の金利政策や経済指標と連動しており、特に中央銀行の金利政策が大きな影響を与えるとされています。たとえば、インフレが進行すれば、金利も上昇する可能性が高くなります。
金利の上昇は、返済計画にとって重要な要因です。返済額が増えることで、家計にかかる負担が大きくなります。我が家の住宅ローンの金利が上昇する場合、どのように対策を講じるかがカギになります。金利が高い時期に借り入れを行うと、長期的に見て利息負担が増えることが予想されるからです。
さらに、今後の動向にも注意が必要です。経済状況によっては金利が再び変動するため、住宅を購入する際にはタイミングを慎重に検討することが大切です。将来の金利上昇を見越して、資金計画を立てることが推奨されます。
住宅ローン金利が上がる要因
住宅ローン金利の上昇は、さまざまな要因に影響されます。ここでは主な要因について詳しく見ていきます。
経済状況の影響
経済状況の変化は、住宅ローン金利に直接影響を与えます。景気が良くなると、企業の利益が増加し、消費が活発化します。これに伴い、金利が上昇することが一般的です。逆に、景気が低迷すると、銀行はリスクを回避するために金利を低く抑える傾向があります。よく見られる要因には以下が含まれます:
- インフレ率: 高いインフレは金利上昇につながる可能性があります。
- 失業率: 低い失業率は経済の健全さを示し、金利を押し上げます。
中央銀行の政策
中央銀行の政策も住宅ローン金利に影響を及ぼします。中央銀行が金利を引き上げると、商業銀行の貸出金利も上昇します。このような政策は、インフレを抑制するために行われます。また、中央銀行は、経済成長を促進するために金利を調整することがあります。具体的な効果としては以下の点があります:
- 金利の引き上げ: 経済が過熱している際、中央銀行が金利を引き上げ、融資の需要を抑えることがあります。
- 刺激政策: 経済の低迷時には、低金利政策を導入して、住宅ローンの借りやすさを高めます。
住宅ローン金利の予測
最近の住宅ローン金利の動向を考えると、今後の予測には注意が必要です。我々は、専門家の見解や過去のデータをもとに、金利の今後の上昇について分析します。
専門家の見解
多くの専門家は、今後の住宅ローン金利が引き続き上昇するとの見方を示しています。具体的には、以下の要因が影響します。
- 経済成長: 経済が成長することで、金利が上昇する傾向がある。
- 中央銀行の政策: 金利を引き上げる可能性が高いとの予測がある。
また、インフレ率が高まると、金利も上がる可能性があるため、注意が必要です。
過去のデータ分析
過去のデータを分析すると、住宅ローン金利は経済状況と連動して動いています。具体的な数値は次の通りです。
| 年度 | 住宅ローン金利 (%) |
|---|---|
| 2020年 | 1.2 |
| 2021年 | 1.4 |
| 2022年 | 1.7 |
| 2023年 | 2.0 |
このように、過去3年間で金利が徐々に上昇していることが分かります。これを踏まえると、今後もさらなる上昇が見込まれるため、住宅ローンの契約時期を慎重に考える必要があります。
住宅ローン選びのポイント
住宅ローンを選ぶ際、いくつかの重要なポイントを考慮することが必要です。まず金利の種類を理解することがカギです。変動金利と固定金利の2つがあり、それぞれにメリットとデメリットがあります。変動金利は低いスタート金利が魅力ですが、将来的な金利上昇のリスクも伴います。一方、固定金利は返済期間中に金利が変わらず、計画を立てやすい特徴があります。
次に借入額の上限を把握することが大切です。私たちは、金融機関が提案する借入額の範囲を確認し、それが自身の返済能力に合致するか評価する必要があります。また、収入や現在の負債を基に、実際にどれくらいの金額を借り入れることが適切かを検討しましょう。
さらに返済期間を選ぶ際には、ライフプランを考慮に入れる必要があります。一般的には、15年から35年までの期間が設定されます。早期に返済を終えたい場合は短い期間が有利ですが、月々の返済額が高くなるため、収支バランスを確認しながら選択することが重要です。
最後に金利の変動要因を理解することが、今後の予測に役立ちます。政策金利、経済指標、インフレ率などが金利に影響を与えるため、時折これらの情報をチェックすることをお勧めします。金利が上昇傾向にある場合、自身の決定を見直したり、資金計画を調整したりすることが考えられます。
まとめ
住宅ローン金利の上昇は私たちの家計に大きな影響を与えます。今後の金利動向を見極めることが重要であり、適切なタイミングでの借り入れが求められます。金利の変動要因を理解しながら、資金計画を立てることで、より安心してマイホームの購入に臨むことができるでしょう。
私たち自身のライフプランに合った住宅ローンを選ぶことが、将来的な負担を軽減する鍵となります。金利の種類や返済能力をしっかりと見極め、賢い選択をしていきましょう。