住宅ローンを組む際に、年齢は重要な要素です。特に45歳での住宅ローンは何年が理想なのか、多くの人が悩むポイントです。私たちもその疑問を抱えています。年齢が上がるにつれて、返済期間や金利、ライフプランに与える影響も変わってきます。
住宅ローンの基本知識
住宅ローンは、住宅を購入するために必要な資金を借りる際の手段です。借入額は物件の価格や返済期間によって異なります。
住宅ローンとは
住宅ローンとは、住宅の購入や建築を目的として金融機関から借り入れる融資のことです。通常、借入金額は数百万円から数千万円に及び、返済期間は10年から35年が一般的です。この長期間にわたる返済計画が必要となります。しかし、年齢が45歳以上の場合、返済に影響が出ることがあります。具体的に、返済期間が短く設定されることが多く、借入額とのバランスを考慮する必要があります。
住宅ローンの種類
住宅ローンには主に二つの種類があります。
45歳での住宅ローンの特徴
45歳での住宅ローン取得には、特有のポイントがあります。年齢が進むことで、借り手のライフプランや返済期間に影響を与える要素が増えます。そのため、適切な資金計画が必須です。
年齢によるローンの影響
年齢によって住宅ローンの条件は大きく変わることがあります。45歳であれば、以下のような影響があります。
- 返済期間の短縮: 一般的に、45歳による返済期間は20年程度に設定されることが多いです。
- 金利の変動: 年齢が上がるほど、金融機関によっては金利が上昇するリスクも考慮しなければなりません。
- 審査基準の厳格化: より年齢が高くなると、返済能力を重視され、審査基準が厳しくなる場合があります。
このように、状況によるリスクが多様化します。
必要な資金計画
45歳での住宅ローンを計画する際、資金計画が特に重要です。次の要素を押さえると良いでしょう。
- 初期費用: 物件購入時の諸費用を見積もります。一般には物件価格の5%から10%程度が必要です。
- 返済シミュレーション: 毎月の返済額を計算し、収入とのバランスを考えたプランを作成します。
- 金利に対する理解: 固定金利か変動金利の選択は、今後の生活設計に大きな影響を及ぼします。
住宅ローンの返済期間
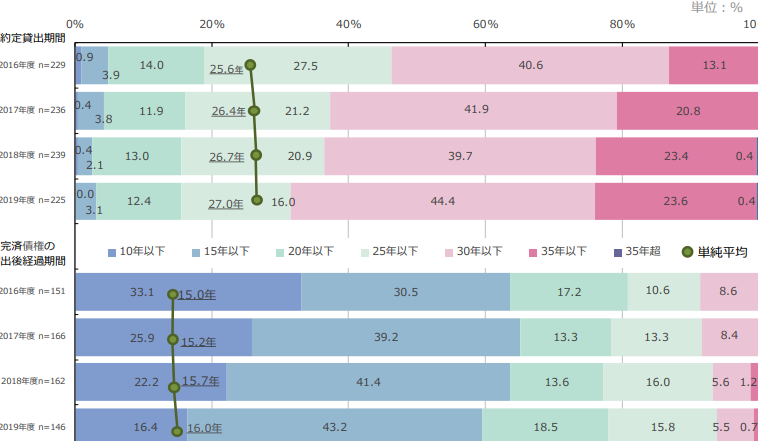
住宅ローンの返済期間は、借り手の年齢やライフプランに大きく影響します。特に45歳での住宅購入を考えると、返済期間の選択肢が限られるため、慎重な判断が求められます。
返済期間の選択肢
45歳での住宅ローン取得者にとって、一般的な返済期間には以下のような選択肢があります:
- 15年:短期間で早期完済を目指す返済プラン。月々の返済額が高くなるが、利息の総支払額が少なくなる。
- 20年:中間的な選択肢で、月々の返済額は適度であり、計画的な支払いが可能。
- 30年:長期間の返済で月々の負担が軽減されるが、総支払利息は増加する。
返済期間の選択は、現状の収入や将来的なライフイベントを考慮に入れることが重要です。
返済期間と利息の関係
返済期間が長いほど、利息総額は増える傾向があります。これは、借入金に対する利息が時間をかけて蓄積されるからです。例えば、30年の返済期間を選択した場合、利率によっては総利息が数百万に達することもあります。一方、短期間で返済することで、利息負担を軽減できるメリットがあります。
具体的には以下のポイントに注意します:
- 月々の返済額:返済期間が長くなるほど、月々の返済額は安くなる。
- 総支払利息:返済期間が長いと、最終的に支払う利息が増える。
45歳からの住宅取得のメリットとデメリット
45歳での住宅取得には、さまざまなメリットとデメリットがあります。これらを理解することで、より良い判断ができるようになります。
メリット
- 安定した収入: 大半の人がキャリアの中盤に入るため、安定した収入が見込めます。
- 資産形成: 住宅購入は長期的な資産形成につながります。資産の形成が進むことで、将来の経済的安定を図れるでしょう。
- 家族のための環境: 子供が成長するにつれて、安心して暮らせる環境が整います。このような環境は、教育や生活の質にも寄与します。
- ローンの選択肢: 返済年数が短く、早期完済が可能な場合、金利負担が軽減されるため、選択肢が広がります。
- ローンの審査有利: 45歳以上の場合、信用力が高まるため、ローンの審査が比較的有利になります。信用履歴がしっかりしていれば、審査に通りやすいです。
デメリット
- 返済期間の短さ: 45歳で住宅ローンを組む場合、返済期間が20年や15年と短くなるため、月々の返済額が高くなります。
- 金利リスク: 年齢が上がることで、金利が上昇するリスクがあります。特に、変動金利型を選択すると不安要素が増えます。
- ライフプランの不確実性: 年齢が進むにつれ、ライフプランに変化が生じる可能性があります。転職や家族構成の変化など、計画に影響を及ぼす要因が多いです。
- 新たな費用の負担: 住宅購入に伴い、維持管理や税金の負担が増えます。これにより、予算に圧迫感が生じることもあります。
- 精神的ストレス: 住宅ローンの返済は、生活における大きなプレッシャーとなります。このストレスにより、心身の健康に影響が及ぶことが考えられます。
まとめ
この記事では、45歳での住宅ローン取得について重要なポイントをまとめています。住宅ローンは一般的に、物件の価格に基づく借入額や、返済期間が設定されます。特に、45歳以上の場合、返済期間は通常20年程度に留まることが多く、早期の完済が求められます。
また、借り手の年齢が上がることで、金利上昇リスクにも直面します。このため、返済金額や総利息にも影響が出るので注意が必要です。よくあるポイントには以下が含まれます:
- 審査基準が厳しくなること。
- 返済期間が短縮されるため、月々の負担が大きくなること。
- ライフプランに大きな影響を及ぼす可能性があること。
これらの要素を理解することで、より良い資金計画が立てられます。さらに、住宅ローンの金利種別を考慮して、長期の固定金利か、変動金利の選択を含む多様な選択肢から、自分に適したプランを見極めることが求められます。
Conclusion
45歳での住宅ローン取得は慎重な判断が必要です。返済期間や金利リスクを理解し自分たちのライフプランに合った選択をすることが重要です。返済期間が短くなることで月々の負担が増える可能性があるため、しっかりとした資金計画を立てることが求められます。
また、住宅ローンの種類や条件を比較検討し、最適なプランを見つけることが成功への鍵です。これからの生活を見据えた上で、安心して住宅を取得できるように準備を進めていきましょう。私たちの未来に最適な選択をするために、情報をしっかりと集めていくことが大切です。