年末調整の時期が近づくと、私たちの頭に浮かぶのが住宅ローン控除の申請方法です。特に「どこでもらえるの?」という疑問は、多くの人が抱える悩みです。住宅ローン控除を上手に活用することで、税金の負担を軽減できるチャンスを逃したくないですよね。
年末調整の基本
年末調整は、私たちの税金負担を調整する重要なプロセスです。この手続きによって、昨年の所得から支払った税金の過不足を確認し、必要に応じて還付を受けることが可能です。特に、住宅ローン控除を受ける場合、この調整が必要不可欠です。
年末調整の目的
年末調整の目的は、税金の過不足を明確にし、適正な税額を確定することです。具体的には、次の点があります:
- 給与所得者や年金受給者の所得税の清算
- 所得控除や税額控除の適用が反映される
- 過剰に支払った税金の還付
年末調整を通じて、私たちは実際の支払い状況を整理し、適切な税額を確定できます。
対象者
年末調整の対象者は基本的に給与所得者および年金受給者です。具体的には、以下のような人々です:
- 1年間にわたって給与を受け取った正社員
- アルバイトやパートタイムで働く従業員
- 公的年金を受給する人
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に支払ったローンの利息を税金から控除できる制度です。この制度によって、年末調整時に所得税の還付が受けられる場合があります。
住宅ローン控除とは
住宅ローン控除は、住宅ローンを利用して自宅を取得した場合に、その利息部分を最大10年間控除できる制度です。具体的には、住宅ローンの借入額や金利に基づいて控除額が決まります。そして、この控除は所得税や住民税に適用されます。
受けられるメリット
住宅ローン控除には以下のようなメリットがあります。
- 税金の軽減: 支払ったローンの利息を控除することで、税金が軽減される。
- 長期的な負担軽減: 最大10年間、控除が適用されるため、長期的に税負担が軽減される。
- 確定申告が不要な場合も: 所得税が源泉徴収されている場合、年末調整で申請できるため、確定申告が不要となる。
住宅ローン控除を受けるために必要な手続き
住宅ローン控除を受けるためには、いくつかの手続きが必要です。これらの手続きを正確に行うことで、税金の負担軽減を実現できます。
必要書類
住宅ローン控除を申請する際に必要な書類は以下の通りです。
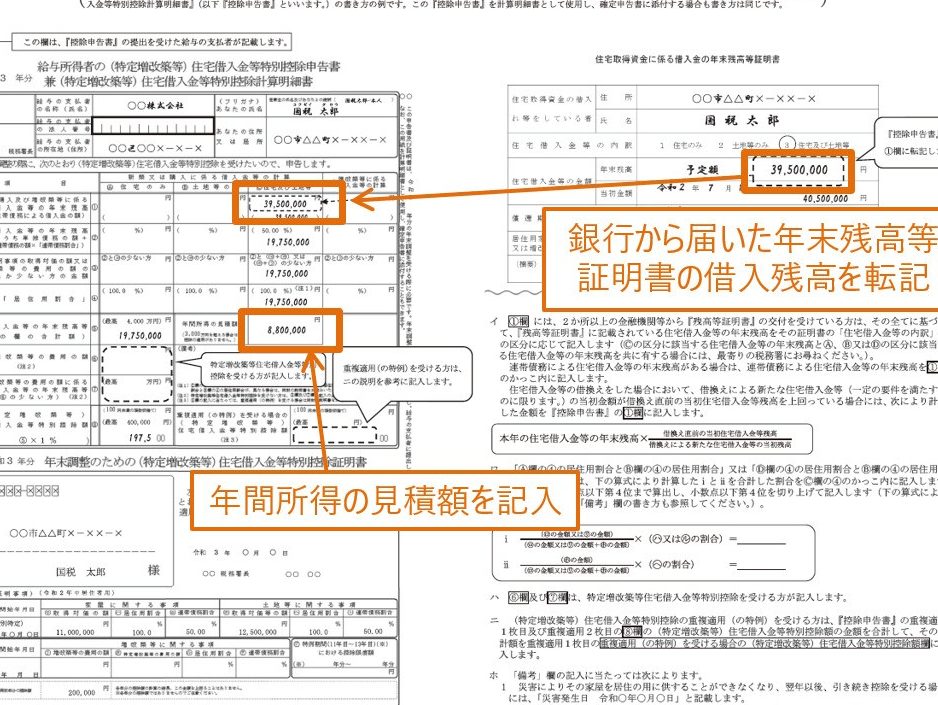
- 住宅借入金等特別控除申告書: これが基本の書類になります。
- 住民票: 申請者の住所が記載された最新のものが必要です。
- 住宅ローンの借入契約書: 借入れを証明するための書類です。
- 金融機関からの年末残高証明書: 借入残高を証明する重要な書類です。
- 確定申告書(必要な場合): 所得税の確定申告を行う必要がある方はこの書類が必要です。
これらの書類を準備することで、スムーズな申請が可能となります。特に、年末残高証明書は毎年必ず受け取るようにしましょう。
手続きの流れ
住宅ローン控除の手続きは以下の流れで進めます。
- 書類の準備: 必要な書類を全て揃えます。
- 申告書の記入: 住宅借入金等特別控除申告書に必要事項を記入します。
- 提出先を確認: 会社での年末調整を行う場合、会社に提出します。個人の場合は税務署に提出します。
- 確認と受理: 提出後、税務署や会社の確認を受け、控除が適用されるかどうかを待ちます。
年末調整で住宅ローン控除を受ける場所
住宅ローン控除を受けるためには、いくつかの手続きが必要です。主に、勤務先や税務署で申請が可能です。
勤務先での申請
勤務先での申請は、多くの人が利用する便利な方法です。通常、給与所得者は担当の人事部門などに必要書類を提出します。具体的には、以下の書類が必要です。
- 住宅借入金等特別控除申告書
- 住民票
- 住宅ローンの契約書のコピー
- 金融機関からの年末残高証明書
勤務先で手続きを行う場合、年末調整の際に書類が審査され、控除額が申請者の所得税から差し引かれます。これにより、税金の軽減が即座に受けられます。
税務署での手続き
税務署での手続きは、特に自主的に所得を報告する必要のある人に向いています。もし勤務先での申請が難しい場合、税務署を通じて控除を受ける方法があります。この際の手続きは、以下の通りです。
- 確定申告書を作成
- 必要な書類を揃える
- 税務署へ直接提出
税務署での申請では、正確に書類を記入することで、控除が受けられる可能性が高まります。控除が承認されると、税金が還付される仕組みとなるため、しっかりと手続きを行うことが重要です。
住宅ローン控除の注意点
住宅ローン控除を利用する際に確認すべき重要な事項がいくつかあります。これらの注意点を理解することで、申請手続きがスムーズになり、控除を最大限に活用できます。
控除の要件
控除を受けるためには、以下の要件を満たす必要があります。
- 借入金額:住宅ローンの借入金額が決まっている。通常、最高4,000万円までが控除対象となる。
- 住宅の取得時期:住宅を取得した日が一定の期間内である。具体的には、2020年から2022年の年度に該当する必要がある。
- 居住要件:取得した住宅に居住していること。居住を開始した日から、一定期間内に申請を行う必要がある。
- 所得制限:申請者の所得が一定額以下でなければならない。具体的には、年収が3,000万円以下の場合に控除が受けられる。
これらの要件を確認することで、控除の対象となるか判断できます。
控除の期限
控除の申請には期限が設けられています。申請は、年末調整が行われる年の年末までに行わなければなりません。具体的な申請期限は、各年度ごとに異なるが、一般的には12月31日頃が目安です。
- 年末調整時期:毎年11月から12月にかけて行われる。この期間に書類を準備し、申請を行うことが重要である。
- 提出先:勤務先の人事部門、または税務署に直接提出することで、控除手続きを完了できる。
Conclusion
年末調整における住宅ローン控除の申請は、私たちにとって大きな節税のチャンスです。必要な書類をしっかりと準備し、正確に手続きを行うことで、税金の負担を軽減できます。勤務先での申請や税務署での手続きはそれぞれの状況に応じて選べますが、どちらにしても期限を守ることが重要です。
住宅ローン控除を上手に活用することで、私たちの生活がより豊かになることを忘れずに、しっかりと準備を進めていきましょう。