住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。私たちもこの制度を利用することで、どれくらいのメリットが得られるのかを知りたいと思っています。住宅ローン控除は、税金の軽減を通じて私たちの家計を助ける重要な制度です。具体的には、どのくらいの金額が控除されるのか、そしてその影響はどれほど大きいのかを探っていきます。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な制度です。この控除によって、控除額が所得税や住民税から差し引かれ、家計への負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入時に借入れたローンの利息分を税金から控除できる制度です。控除額は借入金の年末残高に基づき、一定の割合で計算されます。たとえば、年末残高が4000万円の場合、税率が1%なら最大で40万円の控除が受けられます。この控除は、10年から最大13年間適用されることもあります。控除を受けるためには、確定申告が必要です。
対象となる借入金
対象となる借入金は、住宅ローンの種類によって異なりますが、主に以下の条件を満たすものです。
- 自己名義の住宅購入や新築に利用する借入金
- 借入金の対象が自宅に限られ、賃貸物件やセカンドハウスは含まれない
- 借入金が3000万円を超える場合は、特定の要件を満たす必要がある
- 償還期間が10年以上の借入金
住宅ローン控除の計算方法
住宅ローン控除は、特に住宅購入者にとって重要な税制優遇策です。この控除額は、借入金の年末残高に基づいて計算され、私たちの住宅購入時の経済的負担を軽減します。
控除額の計算
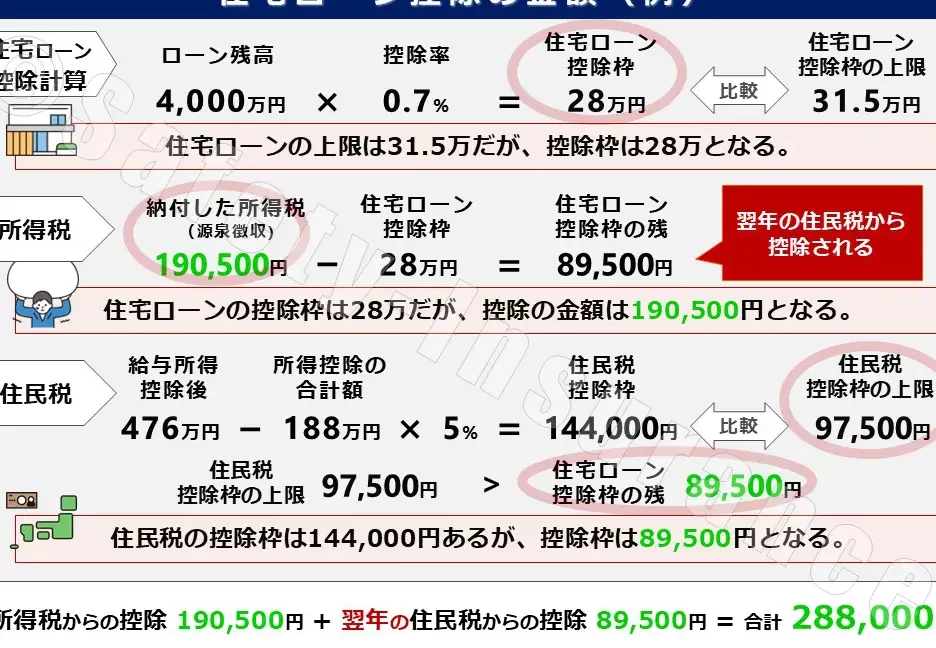
控除額は借入残高に対する利率で決まります。例えば、年末残高が4000万円で、税率が1%の場合、最大で40万円の控除が受けられます。計算式は以下の通りです。
- 借入金の年末残高 × 控除率 = 控除額
具体的には控除率は1%から0.7%の範囲で、借入金額や条件によって異なります。控除上限金額も設定されており、自己名義の住宅購入に限られます。また、控除は借入金が3000万円を超える場合に特定の要件を満たす必要があります。
どれくらいお得になるのか
住宅ローン控除には大きなコスト削減効果が期待できる。具体的にお得度を知るためには、個別の事例を確認することが重要だ。
具体例で見るお得度
例えば、年末の住宅ローン残高が4000万円であり、控除率が1%の場合、年間で40万円の税金を減らすことができる。この控除は最長で10年維持できるため、最大で400万円の節税効果が期待できる。さらに、年末残高が5000万円の場合、同様に計算して50万円の控除が受けられ、最大で500万円の節税になります。住宅の購入を考えている人にとって、この控除が経済的な利益をもたらすことは明らかだ。
他の控除との比較
税金の控除には他にもさまざまな種類がある。たとえば、医療費控除や教育費控除と比較した場合、住宅ローン控除は通常、控除額が大きい。具体的には、教育費控除は最大で60万円までの控除がある。しかし、住宅ローン控除の場合はそれを超える可能性が高い。医療費控除は、医療費が多い年にはお得とされるが、住宅ローン控除のメリットは安定して享受できる点で優れている。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。
知っておくべき条件
住宅ローン控除を適用するには特定の条件を満たす必要があります。主な条件には以下が含まれます:
- 自己名義の住宅購入や新築に利用された借入金であること。賃貸物件やセカンドハウスは対象外です。
- 借入金の年末残高が3000万円を超える場合、特定の要件をクリアする必要があること。これには、所得制限や物件の要件が含まれます。
- 償還期間が10年以上であること。短期間での借入れは対象に含まれません。
これらの条件を満たさない場合、控除は適用されないので、事前に確認が重要です。
申請手続きの流れ
住宅ローン控除の申請には、明確な流れがあります。まず最初に確定申告を行う必要があるので、以下のステップに従いましょう:
- 必要書類を準備します。借入先からの残高証明書や購入契約書が必要です。
- 確定申告書を作成します。控除対象となる金額を記入します。
- 所得税の申告期限までに税務署に提出します。通常、期限は毎年3月15日です。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。控除を適用することで税金を大幅に軽減できるため、住宅購入を検討している方には非常にお得な選択肢です。具体的な控除額や条件を理解することで、私たちはより賢い選択ができるでしょう。
また、この制度を活用する際には必要な手続きや条件をしっかり確認することが重要です。税金の負担を軽減し、安心して住宅購入を進めるためにも、住宅ローン控除のメリットを最大限に活かしていきたいですね。