住宅ローン控除は、多くの人にとって大きな節税効果をもたらす制度です。しかし、確定申告を行う際に何が必要かを理解していないと、せっかくのメリットを逃してしまうかもしれません。私たちが知っておきたいのは、**住宅ローン控除を受けるための確定申告に必要な書類や手続き**です。
住宅ローン控除の基本
住宅ローン控除は、税金の負担を軽減する重要な制度です。この制度を利用することで、私たちは住宅の購入時にかかる負担を和らげられます。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するためのローンを利用した場合に所得税から一定額を控除できる制度です。具体的には、住宅ローンの年末残高に基づき、最大で1%の控除が受けられます。この控除は、10年間続くため、長期的な税負担の軽減につながります。利用する際には、借入金の額や住宅の種類など、いくつかの条件を満たさなければなりません。
対象となる人
住宅ローン控除の対象となるのは、主に以下のような人たちです。
- 居住用の物件を購入した人: 新築住宅や、中古住宅を購入した人が対象です。
- 住宅ローンを利用している人: 本人名義の住宅ローンであることが条件です。
- 一定の所得制限をクリアできる人: 所得が一定額以下である必要があります。
確定申告の必要性
確定申告は、多くの人にとって税務上の義務です。特に住宅ローン控除を受ける場合、確定申告が重要な役割を果たします。
確定申告は必須か
住宅ローン控除を利用する際、確定申告が必要です。多くの人がこの手続きを理解していないことがありますが、申告をしないと控除を受けられなくなります。また、住宅ローン控除は居住用の物件に適用され、利用を希望する人は全員が対象です。ただし、 給与所得のみの場合、年末調整で控除を適用できることがあるため、その点は注意が必要です。
免除されるケース
確定申告が不要なケースも存在します。例えば、以下の条件に該当する人は申告を免除されることがあります。
必要書類の準備
住宅ローン控除を受けるためには、確定申告時に特定の書類を準備する必要があります。これらの書類は、控除を正しく適用するための根拠となります。以下に、必要不可欠な書類をリストアップします。
必要書類一覧
- 住宅借入金年末残高証明書: 銀行から取得できる、年末時点の残高を示す証明書。
- 確定申告書: 所定の様式に記入し、必要事項を記載する。
- 源泉徴収票: 給与所得者の場合、勤務先が発行する給与所得の明細。
- 建物の登記簿謄本: 所有している物件の登記情報を証明する書類。
- 売買契約書や請負契約書: 住宅を購入または建築する際の契約書類。
- 本人確認書類: 身分証明を可能にする書類、例えば運転免許証や住民票。
書類の入手方法
これらの書類は、さまざまな方法で入手できます。
- 銀行窓口: 住宅借入金年末残高証明書は、借入先の金融機関で依頼します。
- 税務署: 確定申告書類は、税務署のウェブサイトからダウンロード可能です。
- 勤務先: 源泉徴収票は、年末に勤務先から配布されます。
- 法務局: 登記簿謄本は、法務局で申し込みを行うことで取得できます。
- 契約書: 建物に関する契約書類は、取引先または不動産業者から入手します。
申告手続きの流れ
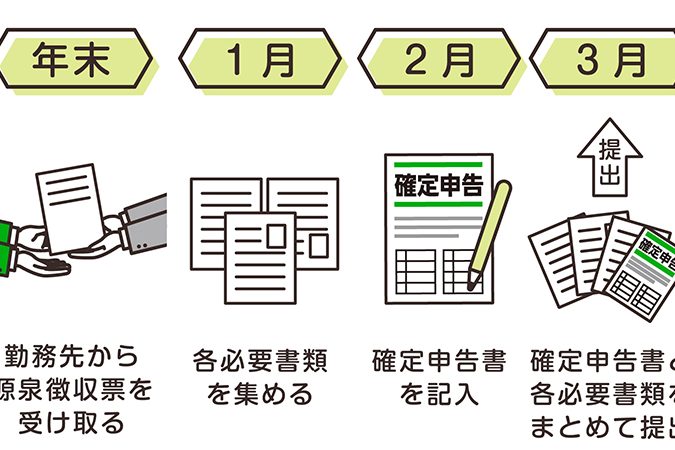
住宅ローン控除を受けるためには、特定の手続きに従う必要があります。正確に行うことで、控除をスムーズに受けられます。
ステップバイステップガイド
- 必要書類の準備
まず、必要な書類を揃えます。これには、住宅借入金年末残高証明書、確定申告書、源泉徴収票、登記簿謄本、売買契約書と本人確認書類が含まれます。
- 確定申告書の作成
確定申告書に必要事項を記入します。書類の正確な記入が重要で、誤りがあると控除が受けられない場合があります。
- 申告の提出
提出期限内に、管轄の税務署に申告書を提出します。提出方法は、郵送またはオンライン申請を選べます。
- 結果の確認
確定申告後、税務署からの通知を確認します。控除が適用されたかどうかを念入りにチェックします。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、税制上の優遇措置が数多くありますが、一方で一定のデメリットも存在します。これらを理解することで、私たちはより良い判断を下せます。
メリット
住宅ローン控除の主なメリットには、次の点が挙げられます。
- 税負担の軽減を実現する。住宅ローンの年末残高に応じて最大1%の控除が受けられ、特に大きな借入金がある場合、税額が大幅に減少します。
- 10年間の安定した控除が期待できる。控除は最大で10年にわたって適用され、長期的な視点で税負担を抑えられます。
- 住宅購入の促進につながる。控除制度は、住宅購入を後押しし、私たちの生活向上に寄与します。特に、初めて住宅を購入する場合に大きな助けとなります。
デメリット
しかし、住宅ローン控除にはデメリットも存在します。
- 手続きが煩雑に感じられることがある。必要書類を揃えることや確定申告を行う手間がかかります。
- 所得制限が設けられている。一定の年収以上の場合、控除の対象外となる可能性があります。これにより、税制優遇を受けられない方もいます。
- 住居が売却された場合、控除が適用されなくなる。売却すると新たに購入した住宅が控除対象外となるため、税負担が再発生します。
Conclusion
住宅ローン控除は私たちの税負担を軽減する大切な制度です。この制度を賢く利用することで、長期間にわたり安定した税金の軽減が期待できます。確定申告の手続きは少し煩雑かもしれませんが必要書類をしっかり揃え正確に申告すれば、控除を受けることが可能です。
私たちがこの制度を最大限に活用するためには、必要な情報をきちんと理解し手続きを怠らないことが重要です。これから住宅ローン控除を利用する方々が、より良い選択をし経済的なメリットを享受できることを願っています。