住宅購入を考えるとき、**住宅ローンは避けて通れない重要なステップ**です。しかし、私たちには一つの疑問があります。「住宅ローンは何歳まで組めるのか?」この問いは、特に初めて家を買う人にとっては大きな関心事です。
住宅ローンの基本知識
住宅ローンは、家を購入する際の重要な資金調達手段です。一般的に、住宅ローンは最長で35年間の返済期間が設定されていますが、年齢に応じた制約があります。例えば、借入時の年齢と返済終了時の年齢によって、ローン契約が可能になります。
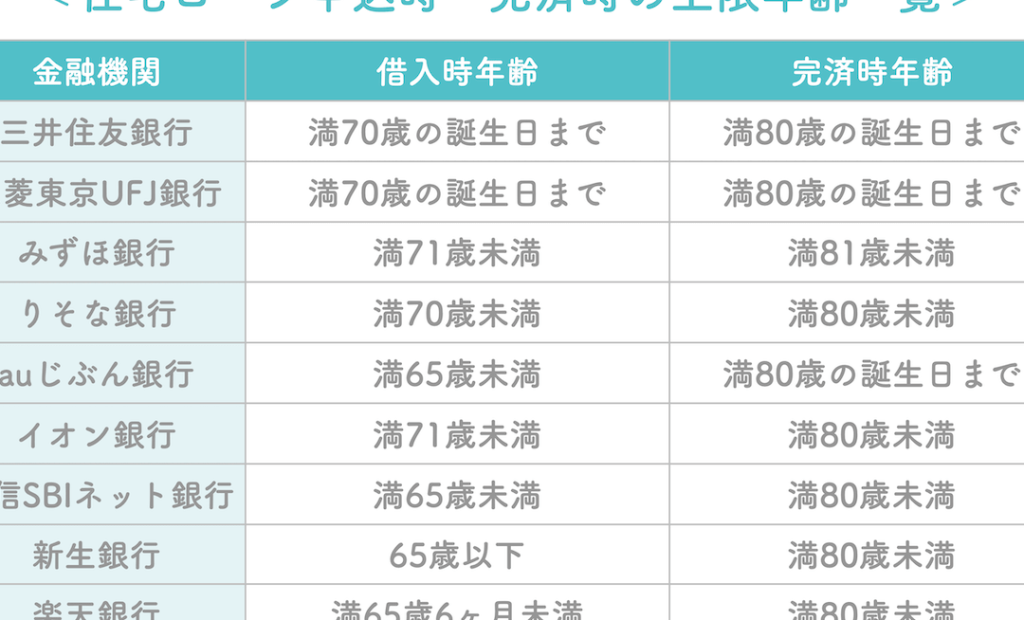
住宅ローンの借入可能年齢は、おおよそ18歳から70歳までです。各金融機関によって異なるため、具体的な条件を確認する必要があります。さらに、年齢制限以外にも、借入金額や金利、借入期間などが影響します。
また、住宅ローンの審査には収入や返済能力も考慮されます。安定した収入があることが、借入の可否に大きく影響します。資産状況や信用情報も重要なポイントです。年齢が高いほど、収入の安定性が求められます。
住宅ローンを考える上で、重要なのは金利の種類です。具体的には、固定金利と変動金利の2つがあります。固定金利は返済期間中、金利が変わらないことが特徴です。一方、変動金利は市場金利に応じて変動するため、将来的な金利上昇のリスクがあります。どちらが適しているか、しっかり検討しましょう。
最後に、住宅ローンの選択肢を広げるために、複数の金融機関を比較することが大切です。例えば、特典や手数料、条件の違いを一覧にすることで理解が深まります。
| 金融機関 | 金利タイプ | 借入可能年齢 | 返済期間 |
|---|---|---|---|
| A銀行 | 固定金利 | 20歳〜70歳 | 30年 |
| B銀行 | 変動金利 | 18歳〜74歳 | 35年 |
| C銀行 | 固定金利 | 21歳〜65歳 | 25年 |
住宅ローンの年齢制限
住宅ローンを利用する際、年齢は重要な要素です。特に、住宅ローンの借入可能年齢や契約に影響を与える要因が多くあります。
申し込み可能年齢
申し込み可能年齢は、一般的に18歳から70歳までです。ただし、金融機関によって具体的な条件が異なるため、事前に確認が必要です。年齢が若い場合、収入や返済能力の証明が求められます。逆に年齢が高い場合、返済期間が短くなり、返済計画におけるリスクも考慮されます。
契約年齢の影響
契約年齢は、借入条件に影響を与える要素の一つです。例えば、
- 若年層は長期間の返済が可能であるため、利息が少なくなるケースがある。
- 高齢者は短い返済期間が設定されるため、月々の返済額が高くなることがあり得る。
年齢による金利や条件の違い
住宅ローンの条件や金利は、年齢によって異なることが多いです。特に、若年層と高年齢者でそれぞれ異なる特典や条件が存在します。以下に詳しく説明します。
若年層向けの特典
若年層には、住宅ローンを利用する上での特典があります。たとえば、以下のようなポイントが考えられます。
- 低金利の提供: 多くの金融機関は、若い借り手には低金利を提示することが一般的です。このため、長期的な返済において利息負担が軽減されます。
- 長期返済の可能性: 若年層は返済期間が長く設定されるため、月々の返済負担を軽くすることができます。
- 教育支援や助成金: 一部の地域や金融機関では、若年層を対象にした助成金や支援制度が用意されています。これにより、初期費用の負担を軽減することができます。
このように、若年層向けには借入を有利に進めることができる条件が多いです。
高年齢者の条件
一方、高年齢者には住宅ローンの条件が変わることがあります。具体的には、次のような点が挙げられます。
- 返済年数の制限: 高齢者は、一般的に短い返済期間を求められることが多いです。これにより、月々の返済額が高く設定されることがあります。
- 収入の安定性: 高齢者は収入について、安定性や信頼性を重視される傾向があります。年金収入が中心になる場合、借入額に影響を与えることがあります。
- 健康状態の確認: 金融機関によっては、借り手の健康状態を確認することがあり、年齢に応じた制約が加わることがあります。
返済計画の考え方
返済計画は住宅ローンを利用する際に重要な要素です。計画的な返済によって、経済的な負担を軽減できます。
返済期間の選択
返済期間は、借入額に大きく関わる要素です。一般的には15年から35年の期間が選択できます。
- 短期返済の利点: 金利が低く、利息の総支払額が少なくなる。
- 長期返済の利点: 月々の返済額が軽くなり、家計の負担が減る。
選択肢を慎重に検討し、返済プランに適した期間を選ぶことが重要です。金利や生活状況に合わせた最適なプランを見つけましょう。
年齢に応じた返済戦略
年齢によって返済戦略が異なります。
- 若年層: 長期間の返済と低金利が一般的。将来的な収入増加を見込む戦略も有効です。
- 高齢者: 返済期間が短く設定されることが多い。返済金額が高くなるため、無理のない計画が必要です。
まとめ
住宅ローンを組む際の年齢について、具体的なポイントを押さえておくことが重要です。まず借入可能年齢はおおよそ18歳から70歳までであり、各金融機関によって条件が異なるため、事前に確認が必要です。高齢者は安定した収入が求められ、返済能力が審査に大きく影響します。
次に、金利の種類には固定金利と変動金利があり、それぞれの特徴を理解することも大切です。若年層には低金利のオプションや長期返済が提供されることが多く、教育支援などの特典も享受できます。その一方、高年齢者には返済年数の制限が設けられることが多いです。
返済計画の立て方も忘れてはいけません。具体的には、返済期間は15年から35年で選択可能であり、短期返済は金利が低くなる利点があります。計画的な返済で経済的負担を軽減し、自分に合った戦略を選ぶことで、将来の安定につながります。
結論
住宅ローンを組む際の年齢は私たちにとって重要な要素です。借入可能年齢は18歳から70歳までと幅広く、各金融機関によって異なる条件が存在します。若年層は長期返済や低金利の恩恵を受けやすく、高齢者は安定した収入が求められます。
また、返済計画をしっかり立てることで、経済的な負担を軽減できることを忘れないでください。自分に合った返済戦略を選ぶことで、将来の安定を手に入れることができるでしょう。私たちもこの知識を活用し、賢い選択をしていきたいと思います。