住宅を購入する際に、多くの人が気にするのが住宅ローン控除 戻り いつというポイントです。私たちもその恩恵を受けたいと思っていますが、具体的にいつ戻ってくるのか、疑問に思う方も多いでしょう。住宅ローン控除は、税金の負担を軽減する大きな助けとなります。
住宅ローン控除の基本
住宅ローン控除は、住宅取得による税の負担を軽減する制度です。この制度は、特に住宅ローンを利用してマイホームを購入する人々にとって非常に重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの借入残高に応じて所得税が控除される制度です。控除を受けることで、税金の負担を軽減できます。この制度は、適用対象の個人が対象となり、控除額は年ごとに異なることがあります。
控除の対象となる条件
控除を受けるためには、いくつかの条件があります。以下の条件を満たす必要があります:
戻りのタイミング
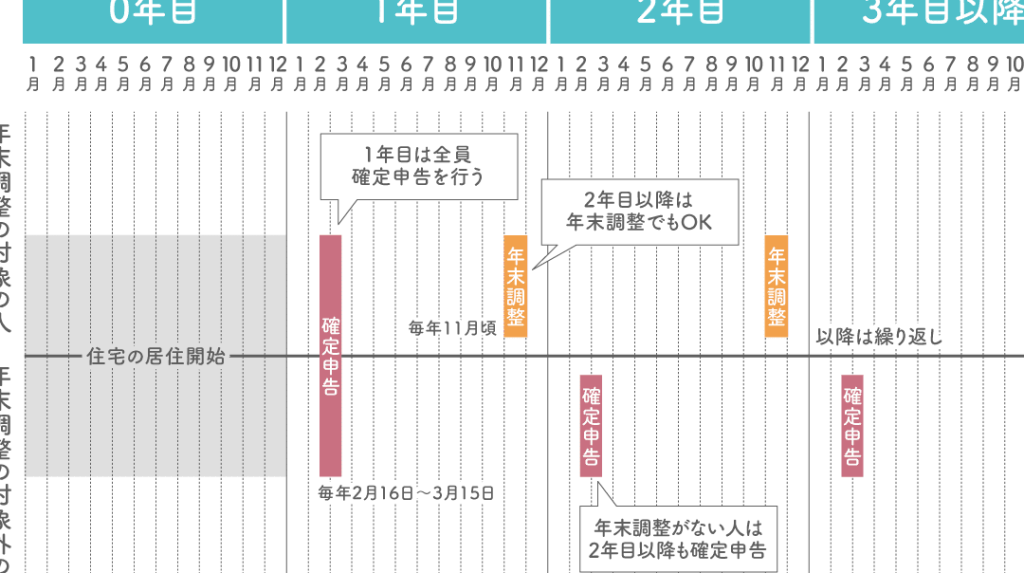
住宅ローン控除の戻りは、申請時期や控除額の計算によって異なる。具体的なタイミングが理解できると、スムーズに手続きを進められる。
申請時期について
住宅ローン控除の申請は、毎年確定申告の期間に行うべきです。通常、申告期間は2月16日から3月15日。この期間内に必要書類を準備し、申請を済ませることが求められます。また、初めて申請する際には、控除を受ける年の翌年に確定申告をしなければなりません。
控除額の計算方法
控除額は、以下の方法で計算されます。
- 借入残高: 借入残高の1%を控除額とします。
- 控除限度額: 住宅の種類により、控除できる上限額が決まっています。一般的には、上限額は400万円程度です。
- 控除期間: 住宅ローン控除の期間は、最大10年です。この期間中に毎年控除額が適用されます。
戻りの影響
住宅ローン控除の戻りは、税金や家計に重要な影響を与えます。私たちはその影響を理解することで、より良い決定ができるでしょう。
税金への影響
住宅ローン控除によって、所得税が軽減されます。この控除額は、住宅ローンの借入残高に基づいて計算されます。以下のポイントを考慮してください。
- **控除率は1%**です。たとえば、借入残高が350万円の場合、控除額は3.5万円になります。
- 控除の上限は400万円程度です。これは、住宅の種類によって異なります。
- 控除期間は最大10年です。これにより、長期間にわたって安定した税金の軽減が期待できます。
これらの要素を理解することで、税金にどのような影響を及ぼすかの予測が可能になります。
家計への影響
住宅ローン控除は、私たちの家計にポジティブな影響を与えます。以下の点を考慮すると、どのように影響するかがわかります。
- 月々の返済額が軽減されます。控除により、実質的に返済負担が軽くなります。
- 生活費に余裕が生まれることが多いです。税金が軽減されれば、その分を他の支出に回すことができます。
- 長期的な資金計画が立てやすくなる点も重要です。将来の支出が見通しやすくなることで、計画的に資産形成が可能です。
申請手続き
住宅ローン控除を適用するためには、正確な申請手続きが必要です。このセクションでは、必要書類と手続きの流れについて詳しく説明します。
必要書類
申請にはいくつかの必要書類があります。主なものは以下の通りです。
- 住宅ローンの借入契約書: 借入の詳細を示す文書です。
- 住宅取得の契約書: 住宅購入に関する契約を証明します。
- 住民票の写し: 対象の住宅に居住していることを確認します。
- 前年分の所得証明書: 所得金額を証明するために必要です。
- 不動産取得税の納税証明書: 税金の支払い証明が必須です。
これらの書類を整えることで、申請がスムーズに進みます。
手続きの流れ
手続きは大きく分けて数ステップに分かれます。
- 書類の準備: 必要書類を全て揃えます。
- 申請書の記入: 所定の申請用紙に必要事項を記入します。
- 税務署への提出: 確定申告期間中に書類を税務署に提出します。
- 控除額の計算: 提出後、税務署が控除額を計算します。
- 還付の確認: 控除額に基づき還付される税金を確認します。
まとめ
住宅ローン控除は、多くの人々にとって重要な税制優遇措置です。 これにより、借入残高に応じて所得税が控除され、税負担を大幅に軽減できます。控除を受ける際に必要な条件は、具体的に整理されており、住宅を購入または改修すること、居住用の住宅ローンを借りること、前年の合計所得金額が3,000万円以下であることです。
申請は毎年の確定申告期間に行います。 具体的には、通常2月16日から3月15日までの間に、控除を申請します。初めて申請する際には、控除を受ける年の翌年に行うことが求められ、控除額は借入残高の1%が基準です。住宅の種類によって上限額も異なり、一般的には400万円程度です。
控除の適用期間は最大10年です。 毎年適用されるため、長期的に見て家計への影響が大きいです。この控除により、月々の返済額が軽減され、生活費に余裕が生まれることが多いです。こうした利益は、私たちの資金計画をより安定させます。
申請手続きには必要書類が多く含まれます。 具体的には、住宅ローンの借入契約書、住宅取得の契約書、住民票の写し、前年分の所得証明書、不動産取得税の納税証明書などが求められます。これらの書類を整えることで、スムーズな申請が可能になります。
Conclusion
住宅ローン控除は私たちの家計に大きな助けとなる制度です。控除を適用することで税負担が軽減されるだけでなく、長期的な資金計画も立てやすくなります。申請手続きは少し手間がかかりますが必要書類を整えて確定申告期間に申請すればスムーズに進むでしょう。
この制度を上手に活用して、より良い生活を実現していきたいですね。住宅ローン控除のメリットを最大限に享受し、安心したマイホームライフを送りましょう。