個人事業主としての生活は自由で魅力的ですが、住宅ローンを取得する際にはいくつかのハードルがあります。特に個人事業主が住宅ローンを借りるためには、どのくらいの所得が必要なのかは、多くの人が抱える疑問です。私たちもその疑問を持ち、情報を集めてきました。
個人事業主の住宅ローンとは
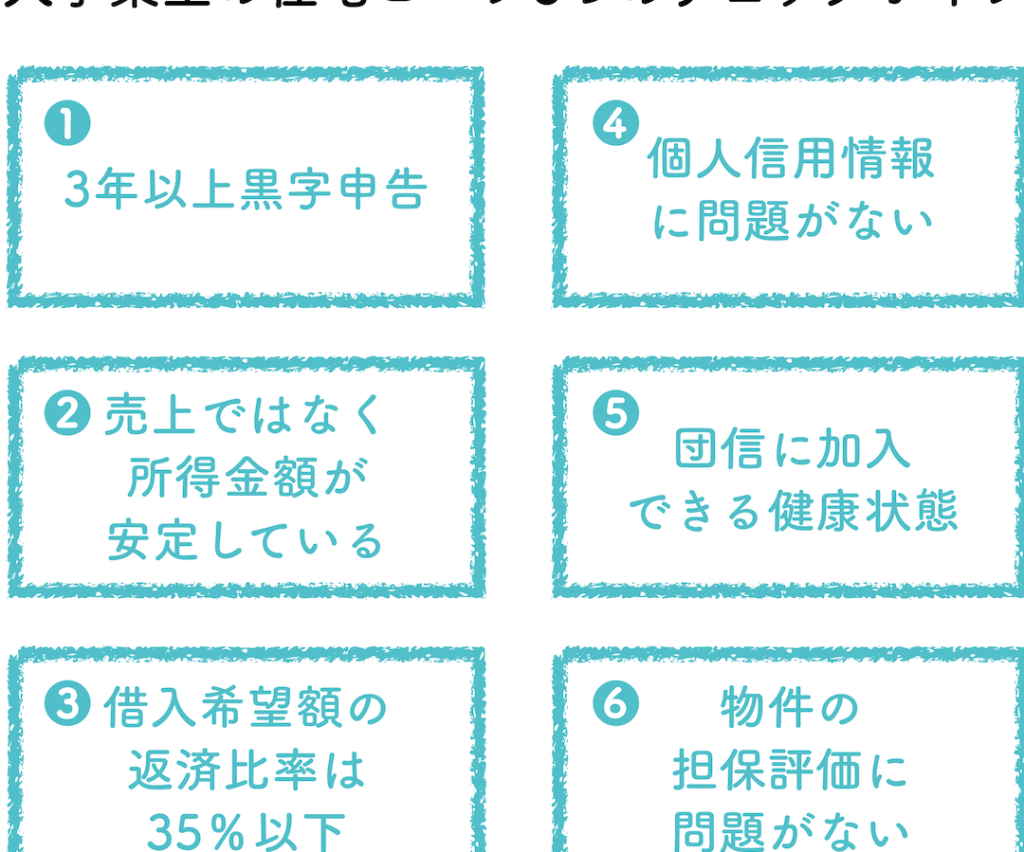
個人事業主が住宅ローンを取得するには、特有の条件や手続きが存在します。銀行や金融機関は、事業主の収入や経歴を詳細に確認します。通常、確定申告書や所得証明書などの書類が必要です。特に、最近の所得が安定していることが求められるため、確定申告での記載内容が重要です。
強い信頼を得るためには、以下の要点を考慮しておくと良いでしょう。
住宅ローンの基本知識
住宅ローンは、住宅購入に必要な資金を融資してくれる金融商品です。多くの人が利用するこの制度について、基本的な知識を持つことは重要です。私たちが通常知っておくべき点を以下に示します。
住宅ローンの種類
住宅ローンには、さまざまな種類があります。主なものを以下に挙げます。
- 固定金利型ローン: 金利が借入期間中固定され、返済額が安定します。
- 変動金利型ローン: 市場金利に応じて金利が変動し、金利が上昇すると返済額も増えます。
- 短期固定金利型ローン: 数年単位で金利が固定されるローンです。更新時に新しい金利が適用されます。
- フラット35: 35年間金利が固定され、長期間にわたる安定した返済が可能です。
それぞれのタイプには特色があり、私たちのライフスタイルや将来の計画によって選ぶことが求められます。
実際の手続き
住宅ローンの手続きは、いくつかのステップから成ります。具体的な流れは以下の通りです。
- 事前審査: 金額や条件を確認するための初期審査です。これには必要書類を提出します。
- 申し込み: 事前審査を通過すると、本申し込みが行われます。こちらも書類が多く求められます。
- 本審査: 申し込み後、金融機関は詳細審査を行います。ここで事業主の収入や信用情報が評価されます。
- 契約締結: 審査が通過すると、契約が結ばれます。金利や返済条件が明記されます。
- 融資実行: いよいよ融資が実行され、購入した物件の代金が支払われます。
所得の重要性
所得は住宅ローンを取得する上で重要な要素です。銀行や金融機関は、私たちの収入を基に融資の可否を決定する。具体的に、所得の安定性や金額が家を購入する際の資金の大きさに直結する。
所得証明の必要性
所得証明書の提出は欠かせない手続きです。確定申告書や給与明細書などが一般的に求められます。金融機関は、これらの書類を精査して、私たちの収入を確認し、信用力を評価する。さらに、所得証明は過去2年分の実績を示すことが要求されることが多く、継続的な収入を証明する材料となります。
所得額の判断基準
所得額の判断基準は多岐にわたります。以下にその代表的な要素を挙げます。
個人事業主の所得の計算方法
個人事業主の所得を計算する方法は、明確な手順が存在する。基本的に、事業収入から必要経費を引くことで所得が求まる。この所得額が、住宅ローンを取得する際の重要な指標となる。
所得の種類
個人事業主には、いくつかの所得の種類がある。主なものには以下が含まれる。
- 事業所得:自営業による収入。
- 雑所得:臨時的な収入や副業からの収入。
- 不動産所得:不動産の賃貸から生じる収入。
これらの所得が合算され、最終的な所得が算出される。各所得には税率の違いや控除額が異なるため、計算が必要だ。
経費の考慮点
経費は、所得を計算する上で重要な要素である。経費を適切に控除することで、所得額を圧縮できる。具体的な経費には以下が該当する。
- 事務所費用:家賃や光熱費。
- 交通費:業務に必要な移動費。
- 人件費:従業員の給与や社会保険料。
住宅ローンの審査基準
住宅ローンの審査基準には、いくつかの重要な要素があります。特に、個人事業主の場合、所得や収入の安定性は特に重視されます。以下に、重要な審査基準をまとめました。
- 収入の安定性: 過去2年間の所得実績が求められます。この期間に安定した収入が確保されていることが重要です。
- 所得証明書の提出: 確定申告書や給与明細書などの提出が必須です。金融機関はこれらの書類を通じて収入の確認を行います。
- 信用情報: 個人の信用情報が良好であることが求められます。特に、他の借入状況や延滞歴が審査に影響します。
- 頭金の準備: 購入物件価格の20%に相当する頭金が一般的に必要です。これにより、金融機関はリスクを軽減できます。
- 負債比率: 年間所得に対する負債の比率も評価されます。通常、30%以下が望ましいとされます。
結論
個人事業主として住宅ローンを取得する際の所得の基準や手続きは重要なポイントです。私たちが理解しておくべきことは、安定した収入と信用情報の良好さが融資の可否に大きく影響するということです。また、必要な書類を整え、経費の計算を適切に行うことで、より良い条件での融資が可能になります。これらの要素をしっかり把握し、計画的に進めることで、夢のマイホームに一歩近づくことができるでしょう。