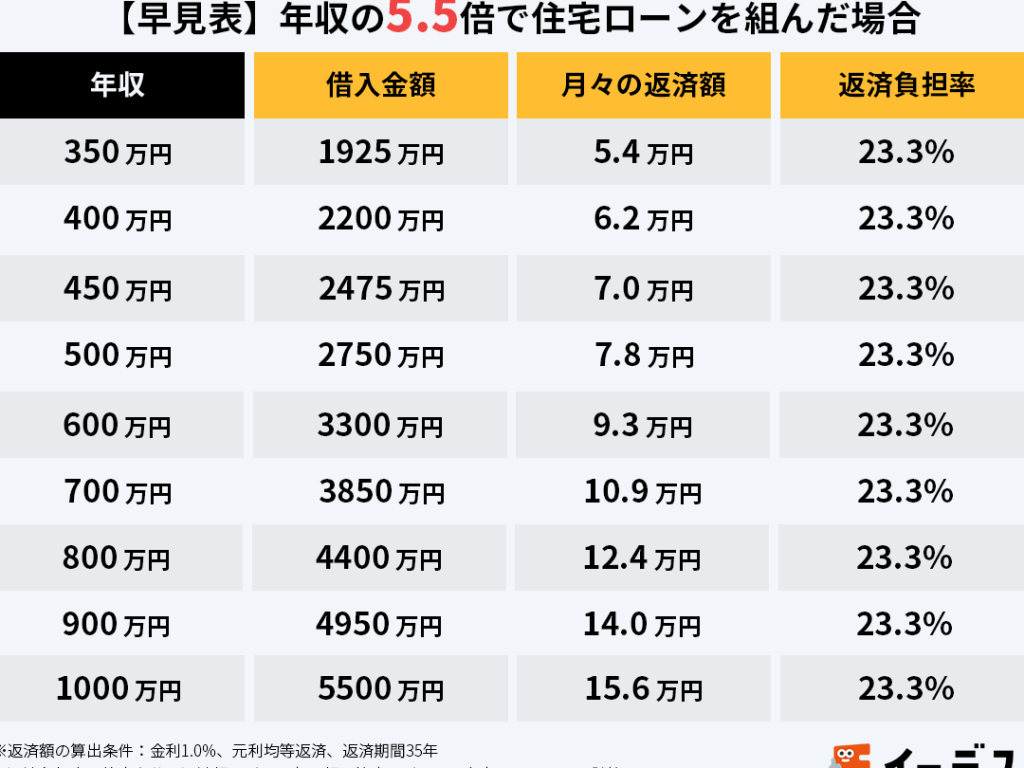
住宅購入を考えるとき、最も気になるのが「住宅ローン年収の何倍借りれる」という点です。私たちもこの疑問を抱えながら、理想の住まいを手に入れるための資金計画を立ててきました。年収に対する借入可能額を理解することは、賢い選択をするための第一歩です。
住宅ローン年収の何倍借りれるとは
住宅ローンの借入可能額は、年収に基づいて決まります。私たちが知っておくべき重要な要素は、一般的には年収の約5倍から7倍まで借りられることが多いという点です。この範囲は、金融機関によって異なることがありますが、通常の基準として参考にできます。
例えば、年収が500万円の場合、借入可能額は2,500万円から3,500万円程度になります。実際の借入額は、借入希望金額、返済期間、金利などによっても影響を受けます。
また、金融機関は返済負担比率を考慮します。返済負担比率とは、収入に対する年間の住宅ローン返済額の割合です。一般的には、30%以下が望ましいとされています。この割合を超える場合、借入可能額が減少します。
私たちが計画する際には、これらの要素を具体的に理解することが重要です。以下に、借入可能額に影響を与える主な要因を示します。
- 年収:直接的に影響を与える要因。
- 返済期間:長期的な返済計画。
- 金利:現在の市場金利水準。
- 返済負担比率:年収に対する返済額の割合。
借入可能額の計算方法
借入可能額の計算は、住宅ローンを検討する上で非常に重要です。計算方法を理解することで、私たちの理想の家を手に入れるための現実的な計画を立てられます。
年収と借入限度額の関係
年収は借入限度額に直接的な影響を与えます。一般的に、借入可能額は年収の約5倍から7倍となります。例えば、年収が600万円の場合、借入可能額は3,000万円から4,200万円程度です。そのため、自分の年収を基に、どれだけ借りられるかを事前に把握しておくと役立ちます。加えて、金融機関は返済負担比率を考慮します。通常、この比率は30%以下が望ましいです。これを超えると、借入可能額が減少するため注意が必要です。
住宅ローンを借りる際の基準
住宅ローンを借りる際には、いくつかの基準が重要になります。これらの基準を理解することが、計画的な資金調達につながります。
必要な書類
住宅ローンを申し込む時に必要な書類は、以下のようになります:
- 本人確認書類:運転免許証、パスポートなど
- 収入証明書:源泉徴収票、確定申告書
- 資産証明書:預金通帳の写し、不動産の登記簿謄本
- 借入状況確認書:他のローン契約書や残高証明書
書類の準備には時間がかかることもあるため、早めの確認が必要です。
返済比率の考慮
返済比率は、住宅ローンの審査において非常に重要な要素です。一般的に、住宅ローンの返済額は年収の30%以下であることが望ましいとされます。この割合を超える場合、審査が厳しくなる可能性があります。返済比率を計算する際の要素は、以下の通りです:
- 年収:個人の年間の収入
- 月々の返済額:住宅ローンの毎月の返済金
- 他の債務:クレジットカードや教育ローンなどの返済金
他の要因による影響
借入可能額は年収だけでは決まらず、様々な要因が影響することを理解することが重要です。特に、クレジットスコアや職業、勤続年数は大きな役割を果たします。
クレジットスコア
クレジットスコアは住宅ローンの審査において非常に重要な要素です。スコアが高いほど、金融機関からの信頼度が増し、借入金利も低くなる可能性があります。例えば、クレジットスコアが700以上の場合、良好な金利で住宅ローンを借りることができることが多いです。逆に、スコアが600未満の場合、借入条件が厳しくなり、金利が高くなることがあります。このため、借入を検討する際は、あらかじめスコアを確認し、必要に応じて改善策を考えることが賢明です。
結論
住宅ローンの借入可能額を理解することは私たちの夢の住まいを手に入れるための重要なステップです。年収を基にした借入額の目安を知ることで、より現実的な資金計画を立てることができます。
また、返済比率やクレジットスコアといった要素も考慮することで、より良い条件での借入が可能になります。しっかりとした準備を行うことで、理想の家を手に入れる道が開けるでしょう。私たちの未来に向けた賢い選択をしていきましょう。