住宅ローンの借り換えは、私たちの経済的な未来に大きな影響を与える重要な決断です。**金利の変動やライフスタイルの変化に応じて、より有利な条件を見つけるチャンスがある**ことを知っていますか?借り換えを検討することで、毎月の返済額を減らしたり、返済期間を短縮したりすることが可能です。
住宅ローン 借り換え とは
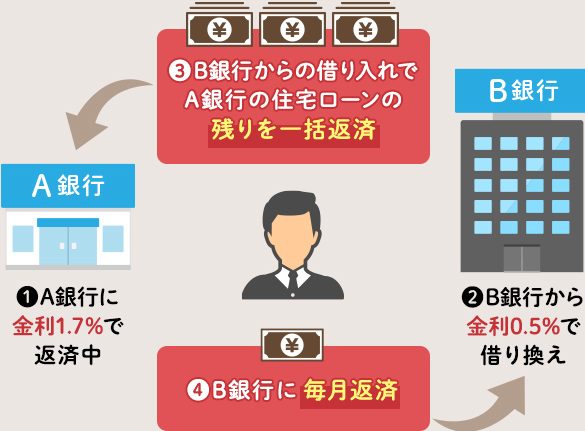
住宅ローンの借り換えとは、現在の住宅ローンを別の金融機関のローンに切り替えることです。借り換えを行う理由として、金利の引き下げや返済条件の改善が考えられます。また、ライフスタイルの変更によって、返済プランを見直す機会も増えます。
借り換えにより、私たちは以下のようなメリットを享受できます。
- 金利の低下: 時期や市場の動向によって、低い金利が提供されることがあります。
- 返済額の軽減: 毎月の返済額を減少させることが可能です。
- 返済期間の短縮: 借り換えに伴い、短期間での返済も選択できます。
- 変動金利から固定金利への変更: 金利リスクを避けるための選択肢になります。
借り換えのメリット
借り換えには多くのメリットがあります。借り換えを選択することで、費用面や返済条件を大幅に改善できるチャンスが得られます。
利息の軽減
借り換えによって金利を引き下げることで利息負担を軽減できます。具体的には、今よりも低い金利を適用できると、長期的に見ればかなりの金額を節約可能です。例えば、金利が1.5%から1.0%に下がると、借入額が3000万円の場合、月々の利息が約12500円軽減されます。こうした利息の軽減は、家計に良い影響を与える要素となります。
借り換えのデメリット
借り換えにはいくつかのデメリットも存在します。私たちは、それらを十分に理解し、検討することが重要です。以下の点を考慮しましょう。
手数料と費用
借り換えには手数料や費用がかかることがあります。一般的に、以下のような費用が発生することが多いです。
こうした費用は、借り換えによるメリットを相殺することがあるため、十分な計算をしなければなりません。また、借り換え後に新しいローンの金利が低くても、これらの初期費用が重荷になることがあります。
返済期間の延長
借り換えによって、返済期間が延長される可能性があります。たとえば、短期期間での借入れから長期のローンに切り替えると、月々の返済額は軽減される一方で、返済総額が増加することがあります。この結果、返済にかかるトータルコストも上がることが考えられます。
借り換えの流れ
住宅ローンの借り換えは、一定のステップを踏むことでスムーズに実行できる。具体的な流れを理解することで、私たちの選択肢が広がる。以下に、そのプロセスを詳しく説明する。
事前準備
借り換えを進める前には、十分な事前準備が必要だ。まず、以下の書類を用意することが重要になる。
- 現在の住宅ローン契約書
現在の契約の条件を確認するために必要。
- 収入証明書
銀行が私たちの返済能力を判断するために必要。
- 資産状況
住宅の評価額や他の財産の資料も役立つ。
次に、複数の金融機関の金利や条件を比較する。一般的に、オンラインシミュレーションを利用して、借り換え後の月々の返済額を試算できる。それにより、どの金融機関が有利かが明確になる。
申込手続き
申込手続きは、各金融機関のサイトで簡単に行える。私たちが必要な情報を提供し、申し込みフォームに記入するだけだ。具体的なステップは次の通り。
- 申し込みフォームを記入
必要項目を正確に記入することで、スムーズな審査が可能。
- 必要書類を提出
事前に準備した書類を指定された方法で提出する。
- 審査を受ける
金融機関による審査が行われ、結果が通知される。通常、1週間から2週間程度かかる場合がある。
- 契約手続き
審査に通った後、契約の手続きを行う。署名と捺印が必要になる。
どのタイミングで借り換えるべきか
借り換えのタイミングを見極めることは重要です。金利が下がった時、通常は借り換えを検討する良い機会です。金融機関の金利が競争を通じて低下し、今よりも低い金利の住宅ローンが出てくることがあります。この時期、住宅ローンの借り換えを行うことで、月々の返済額を減らせる可能性が高いです。
ライフスタイルが変わった場合も、借り換えを考慮すべきです。例えば、家族構成の変化や収入の増減があった際、返済計画を見直す必要があります。金利が変動している時、または利用可能な新しいオファーが出てきた時も、見積もりを確認し借り換えのチャンスを逃さないようにしましょう。
また、返済期間の見直しを考えている場合も、借り換えのタイミングです。短縮を希望する時には、借り換えを通じて新たな条件での契約を締結することで、総返済額を減らすことができます。返済期間を延長したい場合も、金利が低い場合には有効な選択肢です。
Conclusion
住宅ローンの借り換えは、私たちの経済的な未来を大きく変える可能性があります。借り換えを通じて金利を下げることで、毎月の返済額を軽減し、長期的には大きな節約が実現できます。私たちのライフスタイルや家計に合わせて、最適な条件を見つけることが重要です。
ただし、借り換えには手数料や新たな条件のリスクも伴います。これらをしっかりと理解した上で、賢く選択を行うことが大切です。借り換えのタイミングを見極め、必要な書類を整えることで、より良い契約を結ぶチャンスを逃さないようにしましょう。