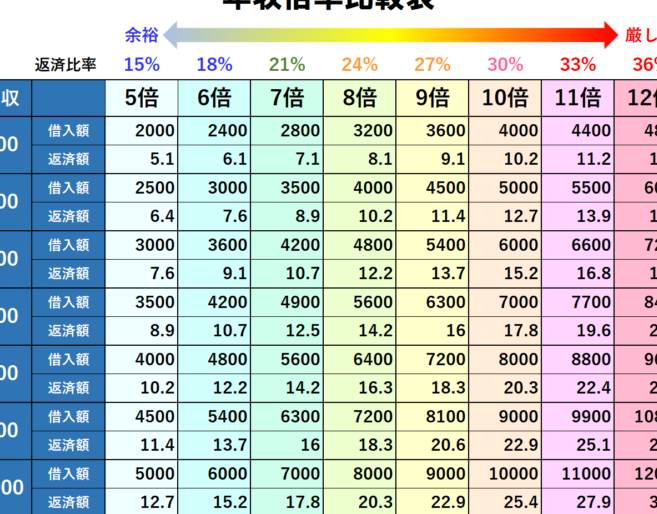
住宅購入を考えるとき、最も気になるのは「住宅ローン借入可能額年収の何倍」というポイントです。私たちが家を買うために必要な資金をどのように計算すれば良いのか、具体的な基準が知りたいですよね。年収に対する借入可能額の目安を理解することで、無理のない返済計画を立てる手助けになります。
住宅ローンの基礎知識
住宅ローンは、住宅を購入する際に多くの人が利用する金融商品です。私たちは、住宅ローンの仕組みを理解することで、より良い選択ができるようになります。
住宅ローンとは
住宅ローンは、金融機関から借り入れた資金を用いて住宅を購入するための貸付です。金利や返済期間、借入額などが重要な要素となります。一般的には、借入額は年収の5倍から7倍が目安とされています。具体的には、2000万円の住宅ローンを借りる場合、年収はおおよそ400万~500万円が理想です。
借入可能額の重要性
借入可能額を把握することは、安心して住宅購入を進めるために必要です。私たちは、以下の要因を考慮して計算します。
年収に基づく借入可能額
住宅ローンの借入可能額は、年収によって大きく左右されます。年収から算出される借入可能額を正しく理解することは、住宅購入計画においてとても重要です。以下に、その詳細を見ていきます。
年収の計算方法
年収の計算方法には、基本的に以下の要素が含まれます。
- 給与所得: ボーナスを含む年間の総額
- 副収入: 不動産や株式などから得られる所得
- 年金収入: 定年後の年金受給額
これらを合算して、全体の年収を求めます。例えば、基本給が300万円、ボーナスが50万円、副収入が20万円の場合、年収は370万円となります。
借入可能額の算出基準
借入可能額の算出基準は、一般的に年収の5倍から7倍とされています。具体的な基準を以下に示します。
| 年収 (万円) | 借入可能額 (万円) |
|---|---|
| 400 | 2000 |
| 500 | 2500 |
| 600 | 3000 |
| 700 | 3500 |
| 800 | 4000 |
この基準に基づくと、例えば年収600万円の場合、借入可能額は3000万円になります。ただし、この計算は、担当者による審査や金利、返済期間によって変動することがあります。返済比率や他の負債に対する考慮も重要です。
年収の何倍まで借りられるか
住宅ローン借入可能額は年収に大きく依存します。一般的には、借入額は年収の5倍から7倍が目安とされています。
各金融機関の基準
各金融機関ごとに借入基準は異なります。例えば、A銀行では年収の6倍まで借りられる一方、B銀行では最大7倍が可能です。以下に、代表的な金融機関の基準を示します。
| 金融機関 | 借入基準 |
|---|---|
| A銀行 | 年収の6倍 |
| B銀行 | 年収の7倍 |
| C銀行 | 年収の5倍 |
| D銀行 | 年収の6倍 |
なお、金融機関の基準は、審査時の金利や延長期間によっても影響を受けます。そのため、私たちは複数の金融機関の条件を比較して最適な選択をすることが重要です。
一般的な目安と実例
一般的な借入額の目安について考えると、年収400万円の家庭が住宅ローンを組む場合、借入可能額は2000万円から2800万円となります。具体的な実例を挙げると、以下のようになります。
- 年収400万円の場合:借入額2000万円から2800万円
- 年収600万円の場合:借入額3000万円から4200万円
- 年収800万円の場合:借入額4000万円から5600万円
借入可能額を増やす方法
借入可能額を増やす方法にはいくつかの手段があります。これらの方法を実践することで、より大きな住宅ローンの借入が可能になるかもしれません。
収入の増加
収入を増加させることは、借入可能額を向上させる有効な手段です。具体的には、以下のような方法があります。
これらの計画を立てる際、年収や収入源の見直しを行うことが重要です。年収が増えることで、借入可能額は増加し、より大きな住宅を購入する選択肢が広がります。
信用情報の改善
信用情報の改善も、借入可能額を増やすために不可欠です。信用スコアを向上させることで、金融機関からの審査通過率が高まります。具体的には、以下の点に注意が必要です。
結論
住宅ローンの借入可能額を理解することは私たちにとって非常に重要です。年収に基づく目安を知ることで無理のない返済計画を立てる手助けになります。各金融機関の基準や審査条件を比較することで、最適な選択ができるでしょう。
また、収入を増やす方法や信用情報の改善も借入可能額を引き上げる鍵となります。これらを実践することで、より安心して住宅購入を進められるはずです。私たちの未来のために、しっかりと準備をしていきましょう。