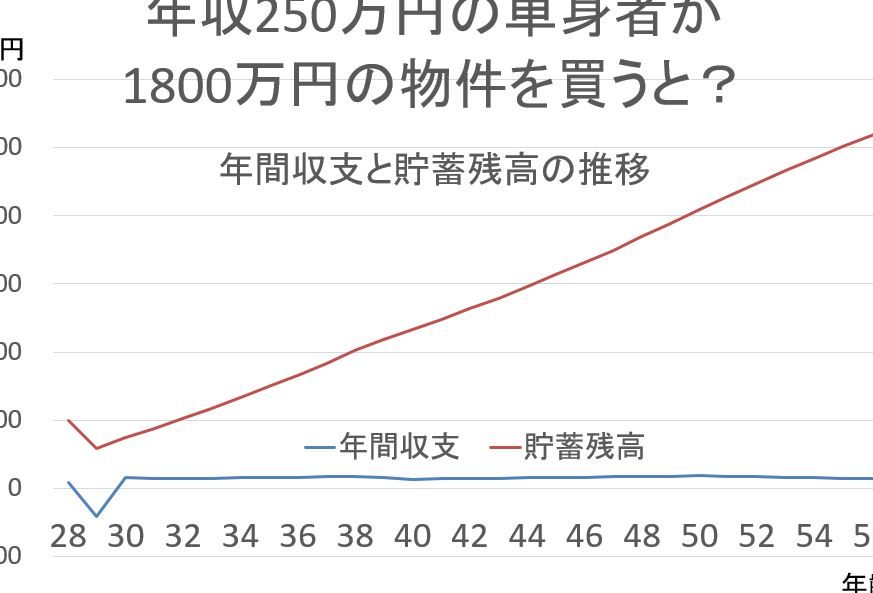
年収250万円で住宅ローンを考えるとき、私たちの頭に浮かぶのは「いくら借りられるのか?」という疑問です。多くの人がこの問題に直面し、理想の住まいを手に入れるためにどのように資金計画を立てるべきか悩んでいます。私たちは、年収250万円という限られた条件の中で、どのように住宅ローンを組むことができるのかを深掘りしていきます。
年収250万 の現状
年収250万円という状況は、住宅ローンを考える上で特有の課題が存在します。この年収で住宅購入を目指す人にとって、借り入れ可能な金額や返済計画が非常に重要です。私たちが注目すべきは、借入額の目安や返済負担を示す具体的な指標です。
- 総支払可能額: 一般的に、年収の25%から30%が住宅ローンの返済に充てられます。年収250万円の場合、年間の返済額は62.5万円から75万円です。
- 月々の返済額: 年間返済額を12で割ると、月々の返済額は約5万円から6.25万円となります。この金額が家庭の生活における他の支出とどうバランスをとるかが課題です。
- 借入可能額: 金利や返済期間によりますが、一般に借入可能額は年収の5倍程度です。年収250万円なら約1,250万円が目安となります。
私たちが考慮するべき要素は、これだけではありません。借入後の生活費や他の負債を含めた総合的な返済計画が大切です。また、地域や物件の特性によっても住宅価格は異なります。実際の金利や借入先によって変動もあるため、金融機関からの具体的な条件確認も重要です。
住宅ローンの基礎知識
住宅ローンに関する基本的な知識を持つことは、私たちの資金計画にとって欠かせない要素です。このセクションでは、住宅ローンの種類や仕組みについて詳しく説明します。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれの特徴を理解することが必要です。以下のような一般的な住宅ローンの種類があります。
- 固定金利型: 金利が契約期間中固定され、返済額が安定します。
- 変動金利型: 金利が市場の動向により変動し、返済額が変わる可能性があります。
- フラット35: 35年間固定金利で、一定の条件を満たすと利用可能です。
- 地域型住宅ローン: 地域特有の支援策があるローンで、金利や条件が優遇される場合があります。
各ローンの選択肢を評価する際は、年収に見合った支払いが可能かどうかを考慮しましょう。
住宅ローンの仕組み
住宅ローンの仕組みはシンプルですが、いくつかの重要な要素が絡み合っています。私たちが知っておくべき基本的な構成要素には以下が含まれます。
- 借入額: 住宅購入に際しての金額で、年収が基準となります。
- 金利: ローンの利息で、固定または変動があります。金利の変動により、返済額も影響を受けます。
- 返済期間: 住宅ローンの返済にかかる年数。長期にわたると月々の返済額は低くなりますが、総支払額は増加します。
- 返済方法: 元利均等返済と元金均等返済など、返済プランによって支払いのバランスが異なります。
年収250万 での住宅ローン取得
年収250万円の私たちが住宅ローンを取得する際の条件や限界を考えます。住宅ローンの借入可能額や返済額は、年収に直結します。実際、慎重に数字を見ていく必要があります。
借入可能額の計算
年収250万円の場合、一般的に借入可能額は年収の約5倍とされます。これに基づいて計算すると、住宅ローンの借入可能額は約1,250万円です。この金額により、地域や物件の特性、金利、金融機関の条件によって影響を受けます。また、金融機関の審査基準も異なるため、複数の金融機関で確認することが重要です。他にも、借り入れ後の生活費や他の負債も考慮しなければなりません。生活に必要な費用を差し引いた上で、最終的な借入可能額を確認しましょう。
住宅ローンの審査基準
住宅ローンの審査基準は、多岐にわたる要素に基づいています。私たちは、借り入れを希望する際に確認すべきいくつかの重要なポイントをまとめました。
必要な書類
住宅ローンの審査には、いくつかの書類が必要です。一般的に以下の資料を用意します。
- 本人確認書類:運転免許証やパスポートなど。
- 収入証明書:源泉徴収票や給与明細書など、最近のもの。
- 資産証明書:預金通帳の写しや不動産の登記事項証明書。
- 借入状況の証明:他のローンやクレジットカードの残高証明。
- 購入物件の資料:不動産鑑定書や売買契約書。
これらの書類を整えた後、金融機関に提出します。書類不備があれば、審査が遅れる場合があります。
審査ポイント
審査基準にはいくつかのポイントがあります。以下が主要な要素です。
- 年収:年収250万円の場合、借入額や返済可能額に直結します。
- 返済比率:年間の返済額が年収の25%から30%に収まることが求められます。
- 信用情報:信用情報機関に登録されている情報や過去の返済履歴も考慮されます。
- 雇用形態:正社員や公務員の場合、安定性が評価されやすいです。
- 借入件数:他の住宅ローンや教育ローンがある場合、影響を受けることがあります。
住宅購入の際の注意点
住宅購入には、いくつかの重要な注意点があります。まず、予算設定を明確にすることが必要です。住宅ローンを利用する際、年収250万円の範囲内でどれくらいが現実的な予算なのかを、明確に理解することが重要です。無理のない返済計画を立てることで、将来的なトラブルを避けることが可能です。
次に、ライフプランを考慮することが求められます。特に将来的な状況変化(結婚、育児、転職など)が予想される場合、住宅にかける割合を見直す必要があります。つまり、生活費や将来的な支出をしっかりと考慮し、余裕のあるプランニングが不可欠です。
金融機関の選定も重要です。異なる金融機関には異なる金利や手数料、審査基準がありますので、複数の候補を比較することが大切です。特に年収250万円の方は、審査を通りやすい条件を持った金融機関を選択することがポイントです。
契約の前には、しっかりと物件の査定を行いましょう。購入を考えている物件が市場価格に見合ったものであるかどうかを確認することが、適正価格での購入を実現します。例えば、地域の不動産価格や周辺の環境などもチェックすることで、納得のいく購入が可能です。
結論
年収250万円で住宅ローンを検討する際には多くの要素を考慮する必要があります。借入可能額や返済計画をしっかりと理解し、自分たちのライフプランに合った無理のない予算設定が重要です。金融機関の選定や物件の査定も慎重に行い、将来的な変化に備えた計画を立てることで安心して住宅購入に臨むことができます。
私たちの資金計画がしっかりしていれば、理想の住まいを手に入れる道が開けるでしょう。