住宅ローンを考えるとき、最も気になるのは「年収はいくら必要なのか?」という点です。私たちもこの疑問を抱えながら、家を持つ夢を追い求めてきました。年収が住宅ローンの審査にどのように影響するのか、具体的な基準を知ることで、私たちの選択肢が広がります。
住宅ローンの基礎知識
住宅ローンとは、住宅の購入やリフォームのために必要な資金を借り入れる金融商品です。私たちは、住宅を手に入れるためには多くの人がこの制度を利用している事実を知っています。以下に、住宅ローンに関する基本的な情報を詳しく説明します。
住宅ローンとは
住宅ローンは、金融機関からの借入れであり、借入額と利息を分割して返済する仕組みです。私たちは、一般的に以下のような特徴を理解することで、住宅ローンの利用方法を明確に把握できます。
- 長期返済: 返済期間は通常15年から35年です。
- 金利タイプ: 固定金利と変動金利が選べます。
- 担保設定: 物件が担保となりますので、返済が滞ると住宅を失うリスクがあります。
種類と特徴
住宅ローンにはさまざまな種類が存在します。私たちが考慮すべき主な種類とその特徴は以下の通りです。
- フラット35: 日本国住宅金融支援機構が提供する、長期間固定金利の住宅ローンです。高い安全性が魅力ですが、金利がやや高めです。
- 都市銀行の住宅ローン: 大手都市銀行が提供するもので、金利は競争的です。収入や条件によって優遇金利が適用されることもあります。
- 信用金庫または地方銀行: 地域密着型の金融機関が提供するタイプで、柔軟な審査が特徴です。条件に基づいた利率が設定されます。
- ネット銀行: インターネット専業の銀行が提供し、手数料が低く金利も魅力的です。ただし、対面でのサポートが少ない点に注意が必要です。
年収と住宅ローンの関係
年収が住宅ローンの審査において大きな役割を果たすことは明らかです。さらに、年収が高いほど融資額が増える可能性があります。
年収の重要性
年収は、住宅ローンの返済能力を測る基準の一つです。金融機関は、年収に基づいて借入可能額を算出し、借り手の信用リスクを評価します。具体的には、年収の3倍から6倍程度の金額が一般的に融資されることが多いです。例えば、年収500万円の場合、1500万円から3000万円程度の住宅ローンが可能になります。また、年収以外にも生活費や負債状況が考慮されます。
住宅ローン審査基準
住宅ローンの審査基準は、融資を受ける際に非常に重要な要素です。私たちが理解すべきは、各金融機関がどのようなプロセスを経て融資の可否を判断するかです。このプロセスには複数の要素が関与しています。
審査のプロセス
審査プロセスは通常、以下のステップで進行します。
- 申込書の提出: 住宅ローンの申し込みを行います。
- 信用調査: 金融機関が信用情報を確認します。
- 収入証明書の確認: 年収やその他の収入が査定されます。
- 返済能力の分析: 生活費や他の負債が考慮されます。
- 融資審査の決定: これらの情報を基に融資の可否が決まります。
各ステップで提供された情報が、最終的な審査結果に大きく影響します。
必要書類
住宅ローンの審査には、以下の書類が必要です。
- 本人確認書類: 運転免許証や健康保険証など。
- 収入証明書: 給与明細、源泉徴収票など。
- 納税証明書: 所得税の納税状況を示す書類。
- 物件情報: 購入予定の物件に関する書類。
年収別の住宅ローン借入可能額
年収によって住宅ローンの借入可能額は大きく異なります。ここでは、具体的なシミュレーションや借入額に影響を与える要素について詳しく見ていきます。
具体的なシミュレーション
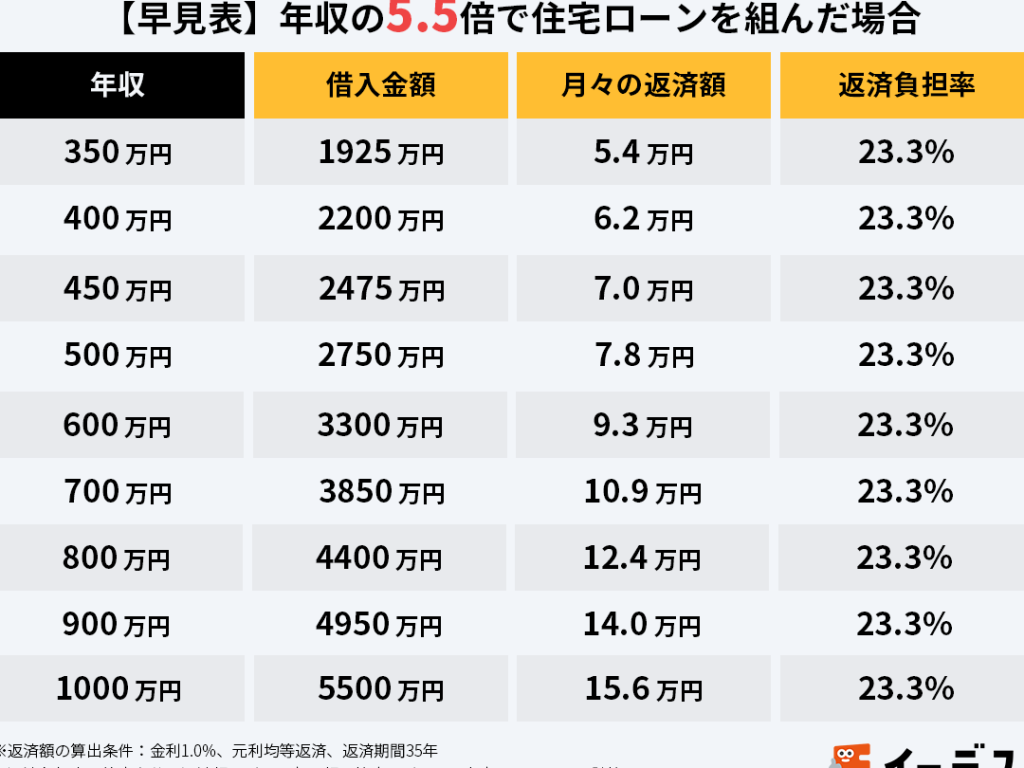
年収に基づいた住宅ローンの借入額を知るためには、シミュレーションが役立ちます。例えば、以下の年収と借入可能額の例を挙げます。
| 年収(万円) | 借入可能額(万円) |
|---|---|
| 300 | 900〜1800 |
| 400 | 1200〜2400 |
| 500 | 1500〜3000 |
| 600 | 1800〜3600 |
| 700 | 2100〜4200 |
年収が300万円の場合、借入可能額は900万円から1800万円程度になることが多いです。このように、年収が増えれば増えるほど、借入可能額は増加します。
借入額に影響する要素
借入額には、年収だけではなく、さまざまな要素も影響を与えます。主な要素は以下の通りです。
- 返済負担率: 毎月の返済額が年収にどのくらいの割合であるか。一般的には、返済負担率が25%〜35%までが望ましいとされています。
- 信用情報: 信用スコアや過去の借入履歴などが審査に影響します。信用情報が良好であれば、融資額が増える可能性があります。
- 返済期間: 返済期間が長いほど、月々の返済額が少なくなり、借入可能額が増加する傾向があります。
- 金利タイプ: 金利が固定か変動かによって、総返済額に影響します。金利が低い場合、より多くの借入が可能です。
- 保証人や担保: 保証人がいる場合や担保を設定することで、融資額が増える可能性があります。
まとめ
住宅ローンを利用する際の年収の重要性は明白です。私たちは年収が借入可能額に直接影響を与えることを理解し、適切なプランを考えることで夢のマイホームに近づけると信じています。
また、さまざまな金融機関の選択肢や審査基準を知ることで、より良い条件での借入が可能になります。年収だけでなく、生活費や負債状況も考慮しながら、私たちのライフスタイルに合った住宅ローンを選ぶことが大切です。これらの情報を活用し、賢い選択をしていきましょう。