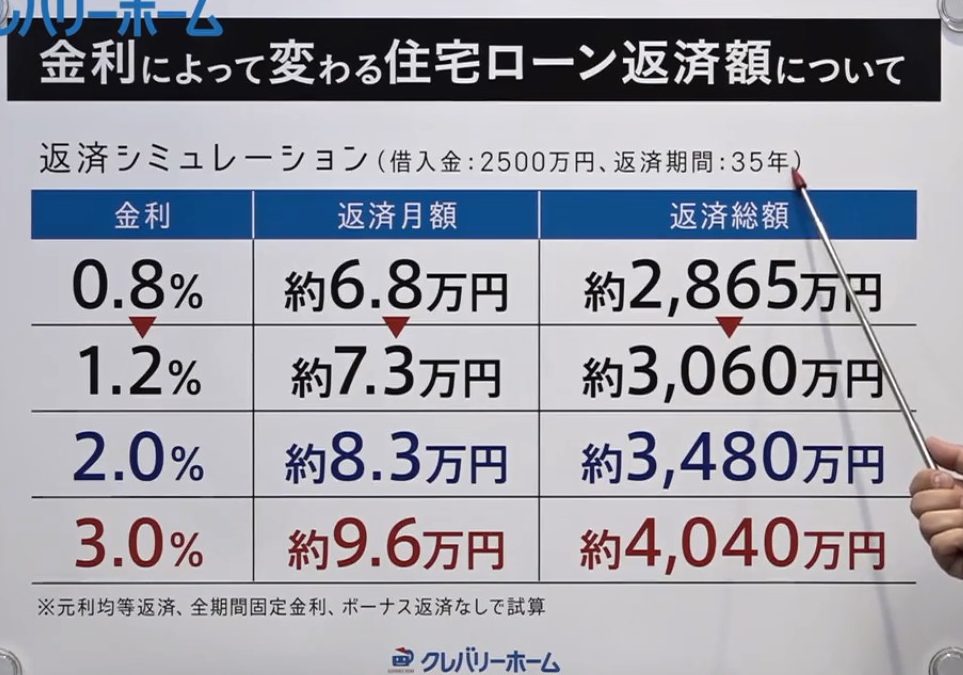
住宅を購入する際、最も気になるのが住宅ローン金利どれくらいかということです。金利の変動は、私たちの返済計画に大きな影響を与えます。では、現在の市場での金利はどのように変化しているのでしょうか?私たちは、最新の情報をもとにこの疑問にお答えします。
住宅ローン金利の基礎知識
住宅ローンと金利は、住まいを購入する際に理解しておくべき基本的な要素です。私たちは、住宅ローンの概要と金利の種類を詳しく解説します。
住宅ローンとは
住宅ローンは、住宅を取得するために金融機関から借り入れる資金です。一般的に、購入価格の最大80%まで融資可能です。これにより、自己資金が少なくても持ち家を得ることができます。また、返済期間は通常15年から35年の範囲で設定されます。借り入れた金額に応じて、月々の返済額が異なるため、計画的な返済計画が重要です。
住宅ローン金利の種類
住宅ローン金利には主に2種類があります。
現在の住宅ローン金利状況
現在の住宅ローン金利は様々な要因に影響されて変動しています。市場環境や経済状況を考慮すると、金利は最低1.0%から最高で3.5%程度の範囲で設定されています。このような金利は、貸し手によって異なるため、慎重に比較検討することが重要です。
銀行別金利比較
銀行によって提供される金利は異なるため、各金融機関の金利を比較することが必要です。以下は、主要な銀行の金利比較です。
| 銀行名 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| 銀行A | 1.5 | 1.0 |
| 銀行B | 2.0 | 1.2 |
| 銀行C | 1.8 | 1.3 |
| 銀行D | 2.1 | 1.4 |
上記の表からもわかるように、各銀行の金利には明確な違いがあります。また、特別なキャンペーンやプロモーションが実施されることも多いため、利用可能な選択肢を常にチェックしましょう。
過去の金利推移
過去数年間の住宅ローン金利推移を振り返ると、2010年代初頭に比べて金利は全体的に低下傾向にあります。具体的には、2020年には多くの金融機関で金利が1%を下回ることもありました。以下に、主要な年ごとの金利の推移を示します。
| 年度 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| 2018 | 2.5 | 1.8 |
| 2019 | 2.2 | 1.5 |
| 2020 | 1.8 | 1.2 |
| 2021 | 1.6 | 1.1 |
| 2022 | 1.7 | 1.3 |
住宅ローン金利の影響要因
住宅ローン金利は様々な要因に影響され、特に経済情勢や政策が重要です。私たちはこれらの要因を分析し、金利変動のメカニズムを理解します。
経済情勢の変化
経済情勢の変化は住宅ローン金利に直接影響を与えます。景気が良好な時期には、消費が増加し、金利は上昇しやすくなります。逆に、景気が悪化すると、金利は低下する傾向があります。この変動には以下の要素が関与します。
- インフレ率: インフレが高まると、金利も上昇する傾向があります。これは、銀行が資金の価値を保つためです。
- 失業率: 失業率が低い場合、個人の購買力は高まり、金利が上昇する可能性があります。
- GDP成長率: 国内総生産(GDP)の成長が見込まれると、経済が活気づき、金利が上がることがあります。
中央銀行の政策
中央銀行の政策も金利に大きな影響を与えます。私たちが注目すべきは、金融政策です。中央銀行が金利を調整することによって、経済全体に影響を及ぼします。政策の具体的な影響は以下のようです。
- 金利の据え置き: 中央銀行が金利を据え置くと、住宅ローン金利も安定する可能性があります。
- 利上げ: 中央銀行が利上げを行う場合、借り入れコストが上昇し、住宅ローン金利が上がる傾向があります。
- 量的緩和: 資金を市場に流通させる量的緩和が実施されると、金利が低下することがあります。
住宅ローン金利を抑える方法
住宅ローン金利を抑えるための方法は複数あります。計画を立て、行動を起こすことで、金利負担を軽減できます。
借入方法の工夫
複数の金融機関を比較することが重要です。金利は金融機関ごとに異なりますし、キャンペーンを利用することで低金利が適用されることもあります。また、借入の際には、適切な借入額を設定することが大切です。借入額が多すぎると、返済額が膨らみ、金利負担が増します。さらに、今の経済状況や金利動向を意識して限度額を設定しましょう。以下のポイントも参考になります。
返済プランの見直し
住宅ローンの選び方
住宅ローンを選ぶ際には、さまざまな要素に注意が必要です。金利の確認と返済能力の検討が特に重要です。
金利のチェックポイント
金利を比較する際は、以下のポイントに留意します。
- 固定金利と変動金利の違い: 固定金利は返済期間中に金利が変わらないため、安定した返済計画が立てやすいです。一方、変動金利は経済状況によって金利が変動するため、将来的なリスクがあります。
- 銀行の特別キャンペーン: 銀行が提供する特別な金利やキャンペーンを活用すると、さらに低い金利が適用される可能性があります。
- 金利の動向: 過去の金利推移を把握し、現在の動向を理解することで、適切な判断が可能です。
これらのポイントを考慮することで、有利な金利を選ぶ手助けになります。
返済能力の考慮
返済能力は、住宅ローンを選ぶ上で不可欠な要素です。以下の事項に注意します。
- 月々の返済額の計算: 収入や支出を元に、毎月負担できる金額を明確に算出します。
- 借入限度額の確認: 各金融機関の借入限度額を調べ、自分たちの収入に応じた適切な借入額を設定します。
- 返済期間の選定: 短い返済期間は月々の返済が高くなるが、総利息が減少します。逆に、長い返済期間は月々の負担を軽減しますが、総返済額は増えます。
Conclusion
住宅ローン金利は私たちの住宅購入において重要な要素です。市場の動向や経済状況を常に把握しながら、最適な金利を選ぶことが求められます。金融機関のキャンペーンや特典を利用することで、より有利な条件での借入が可能になります。
また、返済計画を立てる際には、固定金利と変動金利の違いを理解し、返済能力を考慮することが不可欠です。これらのポイントをしっかり押さえることで、私たちの住宅ローン選びがよりスムーズになり、安心して新しい生活をスタートできるでしょう。