住宅ローンを利用する際に考慮すべき重要なポイントが「控除」と「繰り上げ返済」です。私たちは、これらの選択肢がどのように私たちの経済状況に影響を与えるのかを理解することが非常に重要だと感じています。特に住宅ローン 控除 繰り上げ どっちを選ぶべきかは、多くの人にとって悩ましい問題です。
住宅ローン 控除の基本
住宅ローン控除は、住宅ローンを利用して家を購入した際に受けられる税金の優遇措置です。この控除により、所得税や住民税が軽減され、経済的な負担が軽くなります。
住宅ローン 控除とは
住宅ローン控除は、私たちが住宅ローンを利用する際に受けられる大切な特典です。所得税から一定額が控除され、年末の住宅ローン残高に基づいて計算されます。この制度の目的は、持ち家の取得を促進することです。
対象となる条件
住宅ローン控除の対象には、いくつかの明確な条件があります。主な条件は次の通りです:
- 住宅の種類:新築・中古・リフォームなど、一定基準を満たす住宅のみ対象。
- 所得制限:年収が一定金額を超えていないこと。
- 借入期間:住宅ローンが10年以上の期間であること。
- 居住要件:居住していることが条件。
繰り上げ返済のメリット
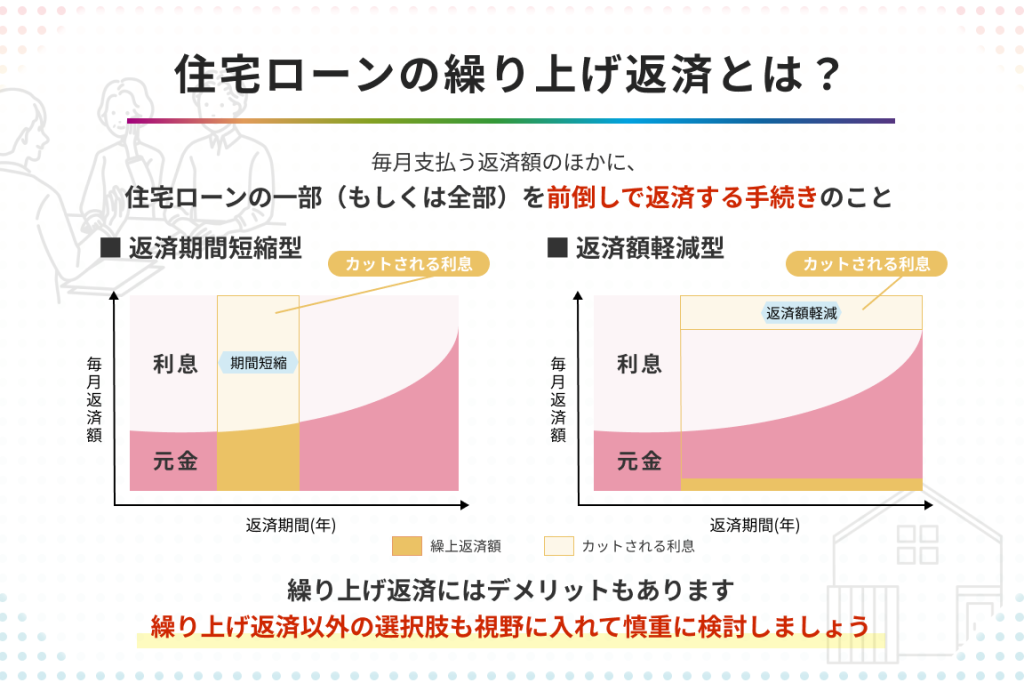
繰り上げ返済には、いくつかの重要なメリットが存在します。私たちがこの選択肢を考える理由として、特に利息の軽減や返済期間の短縮が挙げられます。
利息の軽減
繰り上げ返済を行うことで、支払う利息が大幅に減少します。元金が早期に減るため、利息計算の基礎が小さくなり、結果的に総支払額が少なくなります。例えば、3000万円の借入金を35年で返済した場合、利息累計が約1500万円と想定されますが、繰り上げ返済を行えばこの利息を700万円以上削減できる可能性があります。この方法は、長期的に見ると大きな経済的メリットをもたらします。
繰り上げ返済のデメリット
繰り上げ返済にはデメリットも存在します。しっかり理解しておくことが大切です。
住宅ローン 控除の減少
繰り上げ返済を選択すると、給与所得者の税金の優遇を得られる住宅ローン控除が減少する可能性があります。具体的には、繰り上げ返済後の残高が少なくなることで、控除対象額も減り、税金の軽減が期待できなくなります。例えば、借入金が3,000万円で控除が受けられる状況で、もし1,000万円繰り上げて返済した場合、控除対象額は1,000万円減少することになり、その結果、年間の税負担も増加します。このように、控除の減少は短期的には大きな影響を及ぼします。
どちらを選ぶべきか
私たちが住宅ローン控除と繰り上げ返済を検討する際、どちらを選ぶかの判断は重要です。この選択は、私たちのライフプランや家計に直接影響を与えます。以下に、選択を行う際の要点を詳しく見ていきます。
ライフプランに基づく選択
ライフプランに応じて、住宅ローン控除と繰り上げ返済のどちらがメリットかを考慮します。例えば、長期的な家族計画がある場合、住宅ローン控除の恩恵を最大限に活かすことが重要です。一方、早期に債務を返済したい場合、繰り上げ返済が有効です。また、ライフステージによって優先事項が変わることも考えられます。したがって、私たちの生活の質を維持しながら、適切な選択を行う必要があります。
金利と控除の影響
金利と控除の関係も重要なポイントです。金利が低い時期にローンを組むと、支払う利息が少なくなり、返済負担が軽減されます。しかし、低金利の環境では、住宅ローン控除の効果も見逃せません。特に、長期間にわたって控除を受けられる可能性があるため、利息と控除を比較しながら、私たちの経済状況を見極める必要があります。
結論
私たちが住宅ローンを選ぶ際には控除と繰り上げ返済の両方をしっかり考えることが大切です。経済的な負担を軽減するためにはどちらが自分たちにとって有利かを見極める必要があります。
ライフプランや将来の家計を考慮しながら、控除の恩恵を最大限に活かすか、利息軽減を狙った繰り上げ返済を選ぶかを慎重に判断しましょう。金利の変動や自身の状況に応じて、最適な選択をすることで、より良い未来を築くことができるはずです。