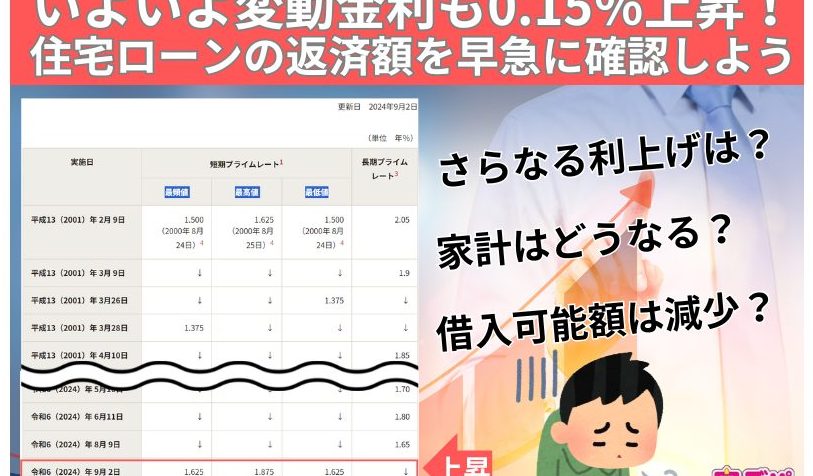
住宅ローンの金利が上がると、私たちの生活にどんな影響を与えるのでしょうか?最近の経済情勢を受けて、金利の変動が気になる方も多いはずです。特に住宅ローン015上がるといくらという具体的な数字に関心が集まっています。
住宅ローン015の概要
住宅ローン015は、住宅購入に必要な資金を借りる際の融資プロダクトです。このローンは特に低金利で借りられることで知られ、多くの人に支持されています。
住宅ローン015とは
住宅ローン015は、長期の返済期間と一定の金利が設定されています。このローンは、30年や35年などの返済期間を選べるため、毎月の返済額が抑えられ、家計に優しい選択肢となります。また、返済を始める前に必要な手続きが少なく、スムーズに利用できる点も魅力です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものには以下が含まれます。
- 固定金利型:金利が返済期間全体にわたって一定です。将来的な金利上昇を気にする必要がありません。
- 変動金利型:金利が市場の動向に応じて変わります。低金利が期待できる一方で、金利が上昇するリスクもあります。
- 期間選択型:一定期間は固定金利、その後は変動金利に切り替わるタイプです。このタイプの住宅ローンは、初期の返済がやや楽です。
住宅ローン金利の変動
住宅ローンの金利は、経済状況により変動することが多い。特に、中央銀行の金融政策やインフレ率、国際的な経済情勢が影響を与える要因だ。
金利上昇の影響
金利が上昇すると、家計への影響が顕著になる。具体的には、毎月の返済額が増加し、予算に影響を及ぼす。以下のポイントを考慮する必要がある。
- 毎月の支払い額が増加:金利が1%上昇すると、30年固定金利の住宅ローンで数万円の月々の返済額が増加する可能性がある。
- 総返済額が増加:総返済額が数百万円以上増加することもあるため、長期的な返済計画の見直しが必要。
- 新規借入の影響:新たに住宅ローンを借りる場合、今までより高い金利が適用され、住宅購入の計画に影響を及ぼす。
これらの影響を考慮すると、住宅購入や借入のタイミングが重要になる。
住宅ローンの見直しポイント
金利の変動に伴い、住宅ローンを見直すことが非常に重要だ。具体的な見直しポイントは以下の通り。
- 金利タイプの選択:固定金利型と変動金利型のどちらが自分たちに適しているかを再評価すること。
- 返済計画の見直し:返済期間の延長や繰り上げ返済の選択肢を考え、無理のない返済計画を立てる必要がある。
- 他社との比較:他の金融機関の金利や条件を比較し、より良い条件の住宅ローンがあれば乗り換えを検討すること。
住宅ローン015上がるといくら
住宅ローン015の金利が上がることによって、我々の返済額にどのような影響があるのか具体的に考えます。実際の金額をシミュレーションすることで、影響の大きさを理解できます。
実際の金額シミュレーション
金利が1%上昇した場合、返済額の変化を見てみましょう。以下の表に、金利ごとの月々の返済額をまとめました。
| 金利 (%) | 借入金額 (万円) | 返済期間 (年) | 月々の返済額 (円) |
|---|---|---|---|
| 1.0 | 3000 | 35 | 81,500 |
| 2.0 | 3000 | 35 | 93,300 |
| 3.0 | 3000 | 35 | 106,300 |
上の表からわかるように、金利が1%上昇すると、月々の返済額が約11,800円増加します。また、総返済額への影響も無視できません。金利が上がると、我々の経済計画に与える影響が大きくなります。
返済計画の見直し方法
返済計画の見直しは、金利が上昇したときに不可欠です。具体的な方法は以下の通りです。
- 金利タイプの再評価: 固定金利から変動金利への変更を検討します。これにより、今後の金利上昇リスクを軽減できる可能性があります。
- 返済額の見直し: 家計全体を考慮し、月々の返済額を調整することで負担を軽減します。この際、必要に応じて借入期間の延長も検討します。
- 他社と比較: 競争力のある金利や条件を持つ金融機関に目を向け、借り換えの検討も重要です。
住宅ローンのメリットとデメリット
住宅ローンには多くのメリットとデメリットが存在します。これらを理解することが、私たちにとって重要です。
メリット
住宅ローンは資産形成に役立つ。不動産を購入することにより、自分の資産が増えます。特に、住宅マーケットが成長すると、物件の価値も上昇します。さらに、住宅ローンの金利が低い場合、月々の負担が軽減されることがあります。
税制上の優遇が得られる。住宅ローン控除を利用することで、税金の負担が軽減され、私たちの経済的余裕が生まれます。控除額は借入額や返済年数によって異なりますが、長期的な支出を抑えることが可能です。
生活の安定がもたらされる。住宅を所有することで、賃貸と比較して生活の安定感が増します。同じ場所に住み続けることで、学校や仕事を選ばずに安心して過ごすことができます。また、コミュニティへの結びつきも強まり、地域活動への参加がしやすくなります。
デメリット
固定金利型の場合、金利上昇によるリスクがある。固定金利では、金利が上昇すると新規借り入れの条件が不利になる可能性があります。このケースでは、私たちの負担が重くなることがあります。
長期の返済期間が経済的な負担になる。一般的に、住宅ローンの返済は数十年に及びます。この長期間の支払いは、生活のさまざまな側面に影響を与えることがあるため注意が必要です。
まとめ
金利の上昇は私たちの住宅ローンに直接的な影響を及ぼします。特に住宅ローン015のようなプロダクトでは、金利が上がることで返済額が増加し、家計に負担をかける可能性があります。このため、私たちは返済計画を見直し、金利タイプや他社との比較を行うことが重要です。
また、住宅ローンのメリットとデメリットを理解することで、より良い選択ができるようになります。金利の変動を見据えた計画を立てることで、安定した生活を維持しつつ、資産形成を進めることができるでしょう。私たちの未来に向けて賢い選択をしていきましょう。