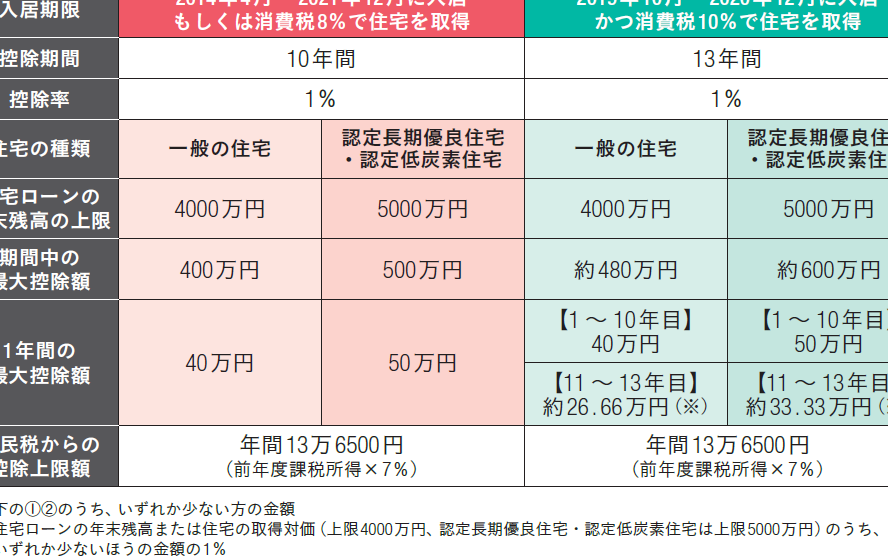
年末調整の時期が近づくと、私たちの頭に浮かぶのは「住宅ローン控除」についてです。特に、**住宅ローン控除 1年目 いくら**という疑問は、多くの人が抱える悩みの一つです。初めての年末調整で控除を受ける際、どれだけの金額が還付されるのか、知っておくことはとても重要です。
年末調整の基本
年末調整は、給与所得者にとって重要な手続きです。特に、税金の精算や住宅ローン控除の申請を行う際に必要になります。
年末調整とは
年末調整は、1年間の所得税を最終的に計算し、過不足を調整する手続きです。会社員や公務員が主な対象で、毎年12月に行います。税金を正確に把握するために、給与明細や各種控除を基に計算を行います。具体的には、給与から控除された所得税の合計を算出し、その年の正しい税額を確認します。
年末調整の流れ
年末調整の流れは、以下のようなステップで進行します。
所得や控除の情報を整理します。
住宅ローン控除証明書や扶養控除申告書などを準備します。
提出書類に不備がないか確認します。
所得税を計算し、過不足を確認します。
年末調整の結果を受け取ります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入するために借り入れたローンの利息部分を所得税から控除できる制度です。この制度によって、税負担を軽減し、住宅購入を促進することを目的としています。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために利用した資金に関する控除です。私たちがこの控除を受けることで、住宅ローンの利息支払い額の一部が税金から差し引かれます。控除額は年ごとに異なり、具体的にはローン残高の一定割合が適用されます。
控除対象となる要件
住宅ローン控除を受けるためには、いくつかの要件があります。以下の条件を満たす必要があります。
- 住宅が新築または取得済みであること
- 居住用の物件であること
- 住宅ローンの借入額が一定の基準を満たすこと
- 控除を受ける年の終わりに貸付残高が存在すること
1年目の住宅ローン控除
初年度の住宅ローン控除は、税負担を軽減する重要な手続きです。私たちにとって、控除額の正確な把握は経済的なメリットを受けるための第一歩です。
初年度の控除額
初年度の住宅ローン控除額は、実際に支払った利息部分を基に計算されます。具体的には、控除額は以下の条件に基づいて決定されます。
- 借入金の残高
- 適用利率
- 住宅の取得日
例えば、借入金の残高が2,000万円、利率が1%の場合、初年度の控除額は約20万円となります。この額は、確定申告や年末調整で控除され、所得税から直接差し引かれます。
控除の計算方法
控除額の計算方法は明確です。基本的な手順は次の通りです。
- 住宅ローンの年間利息を算出する。
- 所得税率を適用する。
- 控除上限を確認する。
例えば、年間利息が20万円、所得税率が10%の場合、控除額は以下のように計算されます。
[
text{控除額} = text{年間利息} times text{税率} = 20万円 times 0.1 = 2万円
]
年末調整における注意点
年末調整を円滑に進めるためには、いくつかの注意点があります。特に住宅ローン控除を初めて受ける際は、以下のポイントを押さえておくことが重要です。
書類の準備
書類の準備は年末調整の成否を大きく左右します。必要な書類には以下が含まれます。
- 源泉徴収票:給与所得の証明として必須です。
- 住宅借入金等特別控除申告書:控除を受けるための申告書です。
- 借入契約書:住宅ローンの詳細を証明するために必要です。
- 残高証明書:年末時点でのローン残高が記載されています。
これらの書類は、期限内に正確に提出することが求められます。提出を怠ると、控除を受けられなくなります。
知っておくべきポイント
年末調整や住宅ローン控除に関する基本的な知識を持っておくことで、手続きがスムーズになります。重要なポイントは以下の通りです。
- 控除対象:借入額や居住年数により控除額が異なります。初年度は利息支払い額に基づき計算されます。
- 控除限度額:毎年の控除に上限があるため、確認が必要です。具体的な金額は年ごとに異なることがあります。
- 必要事項の正確さ:記入ミスや書類の不備は、控除の適用を妨げる要因になります。十分な確認を行いましょう。
結論
住宅ローン控除は初年度から私たちの税負担を軽減する大切な制度です。控除額を正確に把握することで経済的なメリットを最大限に引き出せます。必要な書類を整え正確な情報を提供することが成功の鍵です。
年末調整の手続きは複雑に思えるかもしれませんが、しっかりと準備を行えばスムーズに進められます。初めての年末調整を通じて住宅ローン控除を受けることで、私たちの生活がより豊かになることを期待しましょう。