住宅ローンを考えるとき、最も気になるのは「年収の何倍が適切なのか」という点です。私たちもこの疑問に直面したことがあります。手取り収入を基にした住宅ローンの計算方法を理解することは、家を持つための第一歩です。 どれくらいの金額まで借りられるのか、返済計画はどう立てるべきか、一緒に見ていきましょう。
住宅ローンの基本知識
住宅ローンは、家を購入するために必要な資金を借りる方法です。私たちは、このプロセスを理解することで、賢い選択ができるようになります。
住宅ローンとは
住宅ローンは、不動産購入のために金融機関から借入れたお金です。この借入れには、利息が付くことが一般的であり、返済期間も数年から数十年にわたります。通常、月々の返済額は収入や支出によって決まります。したがって、自分自身の経済状況を把握しておくことが重要です。
住宅ローンの種類
住宅ローンにはさまざまな種類があります。それぞれ特長が異なるため、自分に合ったものを選ぶことが大切です。以下は主な種類です。
年収と手取りの関係
年収と手取りは、住宅ローンを考える上で非常に重要な要素です。年収が高いほど借りられる金額も増えますが、手取り収入を把握することが返済計画に直結します。
年収の計算方法
年収は主に以下の要素から構成されます:
- 基本給
- 賞与
- 各種手当(通勤手当や家族手当など)
私たちの年収は、これらの項目を合算して求めることができます。ただし、税金や社会保険料が引かれる前の額面給与であるため、実際には全額受け取るわけではありません。この点を理解することで、自分たちの経済状況をより正確に把握できます。
手取り収入の把握
手取り収入とは、税金や保険料などを差し引いた後に実際に受け取る金額です。具体的な計算式は以下の通りです:
- 年間総支給額(年収)から所得税や住民税などを差し引く。
- 社会保険料(健康保険・年金など)も差し引く。
年収の何倍が適正か
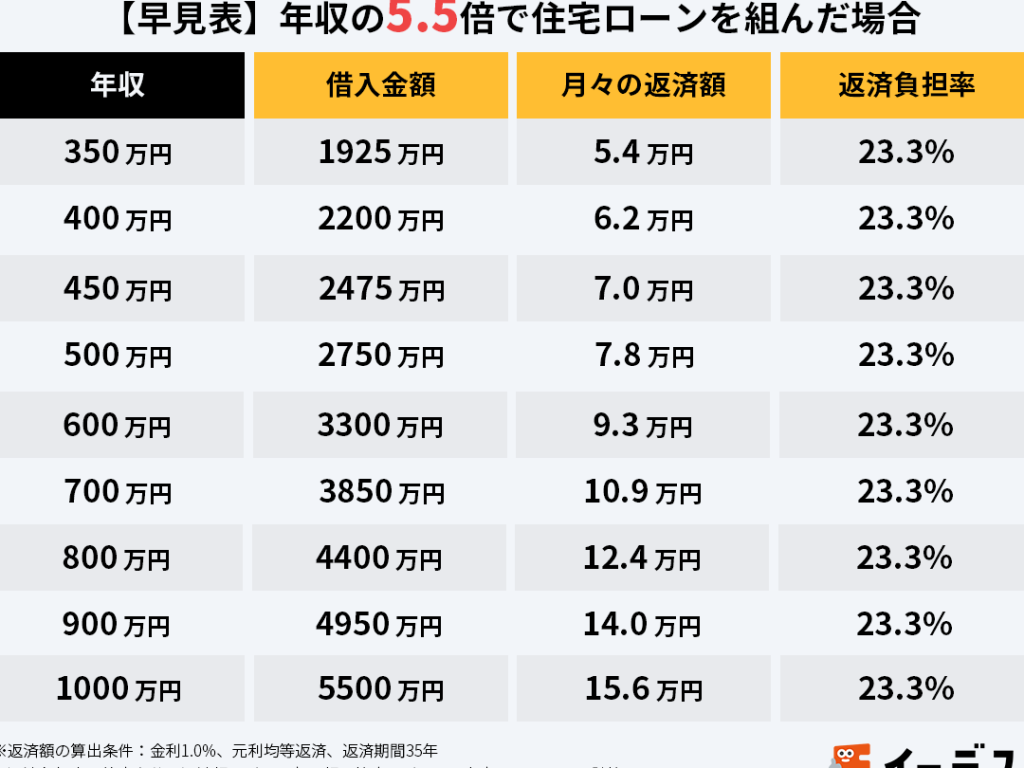
住宅ローンを考える際、年収の何倍が適正かは重要なポイントです。一般的に、借入額は年収の5倍から7倍程度とされます。この範囲内であれば、無理なく返済できる可能性が高いです。
一般的な目安
住宅ローンの金額設定には明確な基準があります。以下に一般的な目安を示します。
- 年収400万円の場合: 借入額は2000万円から2800万円
- 年収600万円の場合: 借入額は3000万円から4200万円
- 年収800万円の場合: 借入額は4000万円から5600万円
これらの数値を参考にすることで、自分たちに合った借入れ金額を見極めやすくなるでしょう。もちろん、手取り収入や生活費も考慮する必要があります。
地域による違い
地域によっても住宅ローンの適正倍率には差があります。都市部では物件価格が高いため、年収の6倍以上になることもしばしばです。一方で、地方では5倍以下でも十分買える場合があります。具体的には、
- 東京など大都市圏: 年収の6〜8倍推奨
- 地方都市: 年収の4〜6倍推奨
住宅ローンの借入可能額
住宅ローンの借入可能額は、年収や手取りを基に計算される重要な要素です。具体的な計算方法を理解することで、無理のない返済が可能になります。
借入可能額の計算
借入可能額は一般的に以下の式で求められます:
- 年収 × 適正倍率
適正倍率は通常、年収の約5倍から7倍とされています。この範囲内であれば、無理なく返済できる傾向があります。例えば、年収400万円の場合:
- 2000万円(5倍)
- 2800万円(7倍)
また、地域によっても変動があり、都市部では6〜8倍が推奨されることがあります。一方で地方では4〜6倍でも問題ない場合もあります。このように、自分たちの状況に合った適正倍率を見極めることが大切です。
無理のない返済計画
無理のない返済計画を立てるためには、月々の支出や生活費も考慮しなければなりません。例えば:
- 住宅ローン返済額
- 光熱費
- 食費
- 保険料
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶとき、いくつかの重要な要素があります。金利の種類や審査基準を理解することで、より良い選択ができます。
金利の種類
住宅ローンにおける金利は大きな影響を与えます。主に以下の2種類があります:
- 固定金利: 契約期間中、金利が一定であり、将来の支払い額が予測しやすい。
- 変動金利: 市場金利に応じて変動し、初期は低めだが、将来的には上昇するリスクもある。
どちらが自分たちに適しているかは、ライフプランや市場動向によって異なるため、それぞれの特長を比較検討しましょう。また、一部銀行では「フラット35」のような長期固定なども提供されています。
審査基準
審査基準についても知識が必要です。一般的に考慮される要素には以下があります:
- 年収: 借入可能額は年収との関係が深く、大体年収の5倍から7倍程度。
- 信用情報: 過去の借入履歴や返済状況も評価対象。
- 負債比率: 他の借入状況と合わせた返済能力を見るため、この比率も重要視されます。
Conclusion
住宅ローンを検討する際には年収や手取りが大きな影響を与えることを理解することが重要です。適正倍率の範囲内で借入額を設定すれば、無理なく返済できる可能性が高まります。私たち自身の経済状況を把握し、必要な情報を基に計画的に進めることで、安心してマイホーム購入へとつなげていけます。
また金利の選択や審査基準も考慮しながら、自分たちに最適な住宅ローンを見つけることが成功への鍵です。これからも賢い選択と計画的な行動で夢の実現に向けて一歩ずつ進んでいきましょう。