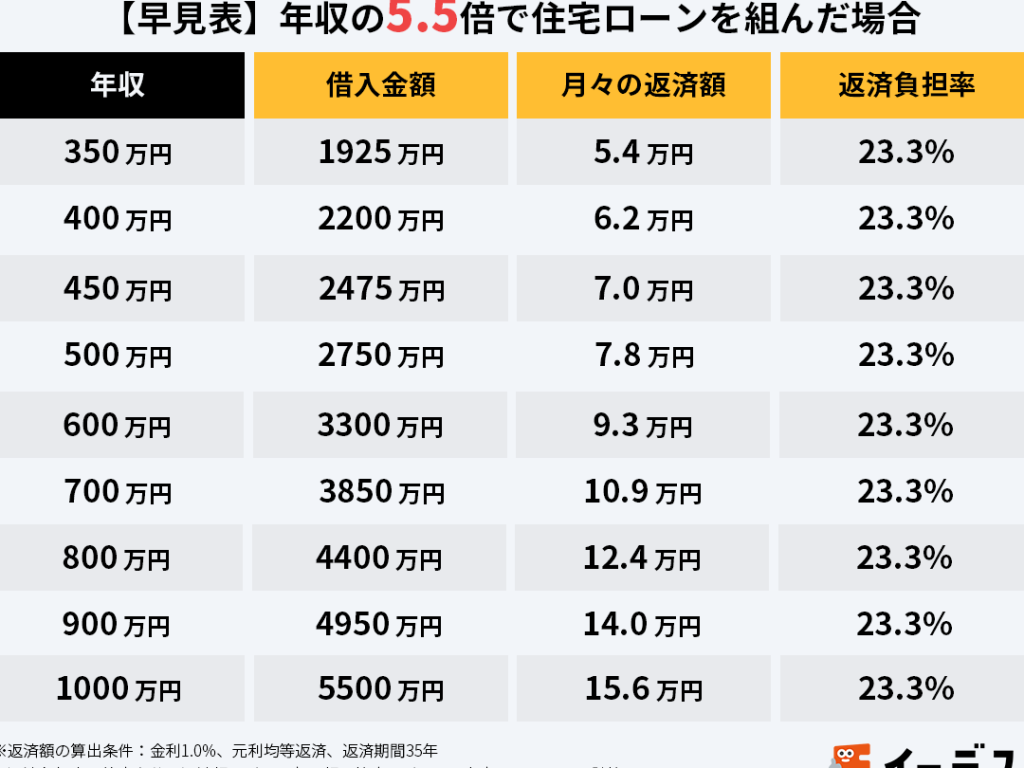
住宅を購入する際、私たちが最も気になるのは**住宅ローンの手取りは何倍必要なのか**という点です。手取り収入に対する住宅ローンの適正額を理解することで、無理のない返済計画を立てることができますよね。では、実際にどのくらいの手取りが必要なのでしょうか?
住宅ローンの基礎知識
住宅ローンの理解は、適切な投資の第一歩です。私たちは、まず住宅ローンとは何かを明確にします。住宅ローンは、家を購入するための借入金で、将来的に利息を含めた返済が求められます。主に以下のポイントが重要です。
- 利率:住宅ローンの利率には、固定金利と変動金利があります。固定金利は返済期間中一定で、変動金利は市場の影響を受けて変動します。
- 返済期間:一般的な返済期間は15年から35年です。期間が長いほど月々の返済額は少なくなりますが、総返済額は増加します。
- 借入額:借入額は手取り収入に比例します。一般的に、年収の5〜6倍が安全な借入額とされています。
- 返済負担率:月々の返済額は手取り収入の25〜30%以内が理想的です。これにより、生活費に余裕が生まれます。
これらを考慮することで、私たちは無理のない返済計画を立てられます。また、借入先の金融機関によっても条件が異なるため、複数の選択肢を比較することが重要です。例えば、地元の銀行やオンライン金融機関では、異なる利率や手数料が設定されています。
手取り収入の重要性
手取り収入の理解は、住宅購入において極めて重要です。正確な手取り収入の把握で、適切な住宅ローンの借入額を導き出せるとともに、返済計画を立てやすくなります。
手取り収入の計算方法
手取り収入は、総収入から税金や社会保険料を引いた額です。具体的な計算は以下の手順で行います。
- 総収入を確認する、月収や年収の額を把握する。
- 税金を計算する、所得税や住民税を考慮する。
- 社会保険料を引く、健康保険や年金などを含める。
これにより手取り収入が明確になり、住宅ローンの返済可能額の指標となります。
手取り収入の影響要因
手取り収入に影響を与える要因は多岐にわたります。主な要因は以下の通りです。
- 税率の変動: 所得税や住民税が収入に直接影響する。
- 社会保険料の変更: 健康保険や年金の料率も手取り収入に影響する。
- ボーナスの有無: ボーナスが加算されることで、年間の手取り収入が増える。
住宅ローンと手取りの関係
住宅ローンと手取りは密接に関連しています。手取り収入の理解が、適切な住宅ローンの借入金額を決定する上で重要です。
借入額の算出方法
借入額の算出は主に手取り収入に基づきます。以下のポイントを考慮します。
- 手取り収入を明確にする:年収から税金や社会保険料を引いた後の金額が手取り収入です。
- 返済負担率の設定:無理のない返済額は手取りの25〜30%以内とされます。
- 借入額の計算式:手取り収入を基に、適正な借入額は「手取り収入 × 5〜6倍」が目安です。
これにより、借入額を現実的に設定できます。
手取り何倍が理想か
手取り収入の何倍が理想かは、明確なガイドラインがあります。一般的には以下の基準があります。
- 5倍の借入額:安定した返済計画が可能になります。
- 6倍の借入額:リスクを勘案し、慎重な判断が求められます。
住宅ローンの返済計画
住宅ローンの返済計画は、資金繰りの上で重要な要素です。返済期間を考慮して計画を立てることが大切です。 返済期間は一般的に15年から35年で、長ければ返済額は少なくなりますが、総支払額が増加する点に注意が必要です。
返済額は手取り収入の25〜30%以内が理想です。この範囲を超えると、生活費が圧迫される可能性があります。 具体的には、以下の確保ポイントを記載します。
- 手取り収入の明確な把握: 手取り収入の正確な把握が、無理のない借入額を導く。
- 返済負担率の設定: 収入に対する返済額の割合を適切に設定する。
- 借入額の算出: 手取り収入を元に、借入額を「手取り収入 × 5〜6倍」で算出する。
返済計画が整ったら、次は利率の確認が必須です。固定金利と変動金利のどちらが適しているか、慎重に判断することが求められます。 固定金利は返済額が一定で安心感がありますが、変動金利は利率が低い場合が多く、初期の負担を軽減する選択肢となります。
結論
住宅ローンの適正額を理解することで私たちは無理のない返済計画を立てることができます。手取り収入を基にした借入額の算出や返済負担率の設定は、安定した生活を維持するために不可欠です。
また、返済期間や利率の選択肢も重要で、これらをしっかりと考慮することで、安心して住宅を購入することが可能になります。私たちの生活設計に合った住宅ローンを選ぶことで、将来的なリスクを軽減し、より良いライフスタイルを実現していきましょう。