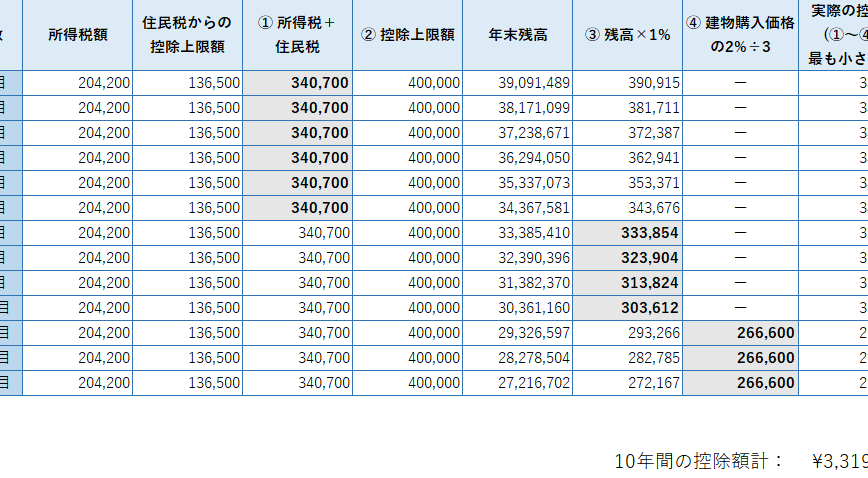
住宅を購入する際、**住宅ローン減税でどれくらい得する**かは、多くの人にとって重要なポイントです。私たちは、この制度がどのように機能し、どれほどの金額を節約できるのかを知りたいと思っています。住宅ローン減税は、家計に大きな影響を与える可能性があるため、しっかりと理解しておくことが大切です。
住宅ローン減税の基本
住宅ローン減税は、住宅購入時に活用できる税制優遇制度です。この制度を利用することで、私たちの住宅ローンの負担を軽減できます。具体的な内容を確認しましょう。
住宅ローン減税とは
住宅ローン減税とは、住宅を購入する際に支払った住宅ローンの利息分を所得税から控除できる措置です。控除額は、住宅の取得価格や、適用期間に基づいて決まります。例えば、対象の住宅の場合、最大で年間40万円の控除が受けられます。この控除により、私たちの税負担は軽減され、実質的に家計に優しい制度となります。
適用対象者
住宅ローン減税の適用対象者は、住宅を新築、購入する個人です。具体的には以下の条件が必要です。
- 住宅の床面積:50平方メートル以上
- 住居用:自ら居住するための住宅
- 一定の収入要件:年間所得が3000万円以下
住宅ローン減税のメリット
住宅ローン減税は、住宅購入者にとって非常に魅力的な制度です。この制度を利用すると、税金の負担を軽減でき、家計にプラスの影響を与えます。
税金の節約
住宅ローン減税を受けることで、年間の所得税から控除される額が発生します。例えば、控除額は最大で年間40万円です。この控除は、住宅の取得価格や適用期間によって異なります。具体的な数値として、以下のような例があります。
- 新築住宅の場合:最大40万円の控除
- 中古住宅の場合:最大30万円の控除
この税金の節約は、特に長期受けることで大きな金額に達するため、住宅購入時の経済的負担を軽減できます。
家計への影響
住宅ローン減税は、家計に直接的な影響をもたらします。税金の節約は、家計の余裕を生むため、毎月の返済額や生活費のサポートとなります。また、控除額は住まいの選択にも影響を与え、より高い住宅を選ぶ際の後押しとなることもあります。
住宅ローン減税の計算方法
住宅ローン減税の計算は、主に借入金額・金利・期間によって異なります。この制度を利用することで、私たちの税負担を軽減し、家計を助けることが可能です。
減税額の算出方法
減税額の算出には次の要素を考慮します。
- 借入金額:住宅ローンの借入金額に応じて控除が変わります。
- 控除率:一般的に、適用される控除率は1%です。
- 控除期間:通常、控除期間は10年間です。
例えば、借入金額が3000万円の場合、毎年の減税額は次の計算式で求められます。
- 控除額 = 借入金額 × 控除率
- 控除額 = 30,000,000円 × 0.01 = 300,000円
このように、私たちの減税額は年間30万円になります。また、借入金額が大きければ大きいほど、減税額も増加します。
具体例
具体的なケースで見てみましょう。以下の表は、異なる借入金額における年間減税額の例です。
| 借入金額 | 年間減税額 |
|---|---|
| 2000万円 | 200,000円 |
| 3000万円 | 300,000円 |
| 4000万円 | 400,000円 |
| 5000万円 | 500,000円 |
住宅ローン減税の注意点
住宅ローン減税にはいくつかの重要な注意点があります。制度を最大限に活用するには、これらのポイントを理解する必要があります。
適用期限
住宅ローン減税の適用期限は重要な要素です。一般的に、この減税は住宅購入から10年間適用されます。最初の年は、購入した年の翌年に計算され、以降の年も継続して適用可能です。ただし、今後の法律改正や制度変更により、期限が変わる可能性もありますので、最新の情報を確認することが必要です。
結論
住宅ローン減税は私たちの家計に大きな影響を与える制度です。この制度を利用することで税金の負担を軽減し、毎月の返済や生活費に余裕を持たせることができます。特に新築や中古住宅を購入する際には、そのメリットをしっかりと理解しておくことが重要です。
適用条件や計算方法を把握し、最大限に活用することで、私たちの生活がより豊かになる可能性があります。今後も最新の情報を追い続け、賢い住宅購入を目指しましょう。