住宅購入を考えている私たちにとって、**住宅ローン控除 1パーセント いつまで**という疑問は非常に重要です。この制度は、私たちの負担を軽減する大きな助けとなりますが、その期限や条件について正確に理解しておく必要があります。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅購入者にとって重要な制度です。具体的には、借入金に対する税額控除が受けられます。この制度を理解することで、私たちは賢い選択ができます。
住宅ローン控除とは
住宅ローン控除は、一定の条件を満たした場合に適用される税制優遇措置です。主な特徴には以下があります。
- 対象者: 日本国内で居住用の住宅を取得した個人。
- 控除額: 年間最大40万円までの税額が控除される。
- 期間: 控除期間は10年間。
このように、住宅ローン控除は私たちが負担を軽減するための手段となります。
1パーセントの意義
1パーセントという数字には特別な意味があります。この割合は、実際の借入金利と連動しています。具体的には、
- 借入金利との関係: 借入金利が低下した場合でも、この優遇措置によって実質負担が軽減される。
- 経済効果: 1パーセントの税額控除は、多くの場合、家計への大きな助けとなり得る。
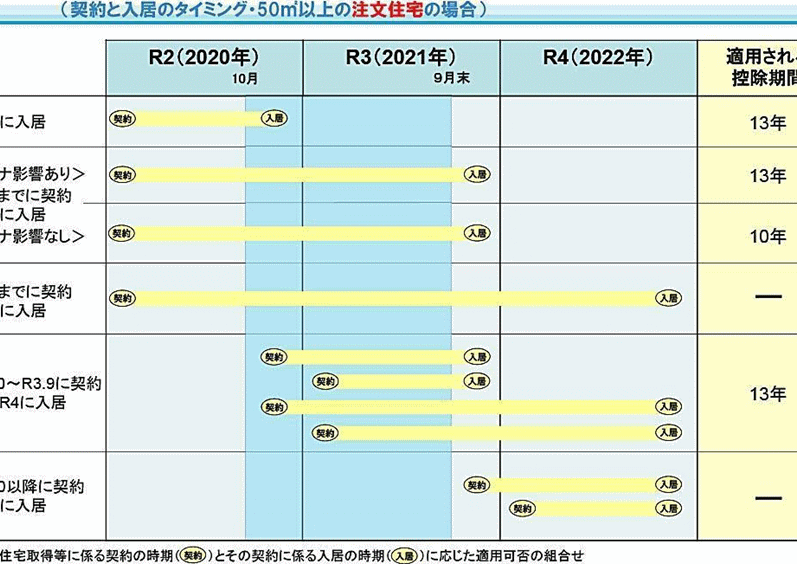
住宅ローン控除の適用期間
住宅ローン控除は、特定の期間にわたって適用されます。この制度を利用することで、私たちは税額控除を受けることが可能です。以下では、その具体的な内容について詳しく説明します。
現在の適用期間
現在の住宅ローン控除は、一般的に10年間有効です。この期間内であれば、年ごとに最大40万円の税額控除が受けられます。ただし、この金額は借入金額や契約条件によって異なる場合があります。私たちがこの制度を利用するためには、適用開始日から数えて10年以内に申請しなければなりません。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、適切な手続きが必要です。私たちは、その流れをしっかりと理解しておくことが重要です。
必要書類
住宅ローン控除の申請に際して、以下の書類が必要です。
- 確定申告書: 所得税の確定申告を行う際に使用します。
- 借入金契約書: 住宅ローンの契約内容を証明するために必要です。
- 住民票: 現住所を確認するために取得します。
- 支払い証明書: 年間で支払った利息額や元本額を示すものが求められます。
これらの書類は、正確かつ最新の情報が記載されていることが求められます。
申請手続きの流れ
住宅ローン控除の申請手続きは、次のステップで進みます。
- 準備する: 必要書類を揃えます。特に金融機関からのお知らせや領収書も忘れずに用意しましょう。
- 確定申告を行う: 所得税法に基づいて、確定申告期間内(通常2月16日~3月15日)に提出します。この時期が重要です。
- 税務署へ提出: 確定申告書と共に必要な添付資料も一緒に提出します。郵送または直接持参できます。
- 控除額決定通知受取る: 税務署から送付される通知で、どれだけ減税されたか確認できます。
影響を受ける人々
住宅ローン控除の制度は、さまざまな人々に影響を与えます。特に、新築購入者と既存の借り手が重要な対象です。
新築購入者
新築購入者はこの控除の恩恵を直接受けられます。例えば、住宅ローンを組む際に初めて家を購入する場合、年間最大40万円の税額控除が適用されます。この控除は10年間続き、返済負担を軽減する助けとなります。また、新築の場合、申請手続きもスムーズで、多くの場合必要書類が整っているからです。具体的には以下のような条件があります:
- 物件の取得価格:一定金額以上であること
- 居住要件:実際に住むことが求められる
- 借入限度:上限金額内であること
これらの条件を満たすことで、新築購入者は有利な税制優遇措置を享受できます。
既存の借り手
既存の借り手も、この制度から恩恵を得る可能性があります。ただし、自身が契約した住宅ローンについて見直す必要があります。もし契約時に1パーセントの控除率が適用されていれば、その後も有効です。しかし、金利や返済条件によって控除額は変動します。以下に注意点を挙げます:
- 更新プラン:定期的な見直しによる最適化
- 再申請要件:状況変更時には再度申請が必要
- 期間制限:原則として10年以内であること
今後の展望
住宅ローン控除についての今後の展望は、さまざまな要因によって変化する可能性があります。現行制度が続く限り、私たちにとって重要なメリットを享受できるでしょう。
政府の方針
政府の政策は、住宅ローン控除制度に大きな影響を与えます。最近では、住宅市場活性化を目指して税制優遇措置の拡充が検討されています。具体的には、次のような方針が示されています。
- 新築物件への支援強化:新しい住居購入者向けに控除額を増やすことで、さらなる購入促進が期待されます。
- 既存借り手への配慮:既存借り手も対象とした特別措置や再申請プログラムが考案されるかもしれません。
- 経済状況による調整:景気動向に応じて調整される可能性もあり、その際には税率変更なども含まれるでしょう。
他国の事例
他国での住宅ローン控除制度は、日本にも影響を及ぼします。例えば、多くの国で税制優遇措置を通じて住宅購入を奨励しています。それぞれ以下のような特徴があります。
- アメリカ:固定金利ローンに対し、利息部分が控除対象となります。このため、多くの家庭が長期的に安定した返済計画を立てています。
- オーストラリア:投資用不動産への優遇措置があります。不動産投資家に対して魅力的な条件が設定されています。
- ドイツ:政府補助金による直接支援があります。このような支援策は、新築物件取得時に特に効果的です。
Conclusion
住宅ローン控除 1パーセントは私たちにとって非常に重要な制度です。この制度を活用することで、住宅購入時の経済的負担が軽減されます。期限や条件をしっかり理解し、申請手続きを正確に行うことが成功の鍵です。
今後もこの制度の変化には注目が必要であり、新しい政策や税制優遇措置が導入される可能性があります。私たちは常に最新情報を追い求め、自分たちの利益を最大化するために最善の選択をしていきましょう。これからも賢く情報収集し、有効活用していきたいですね。