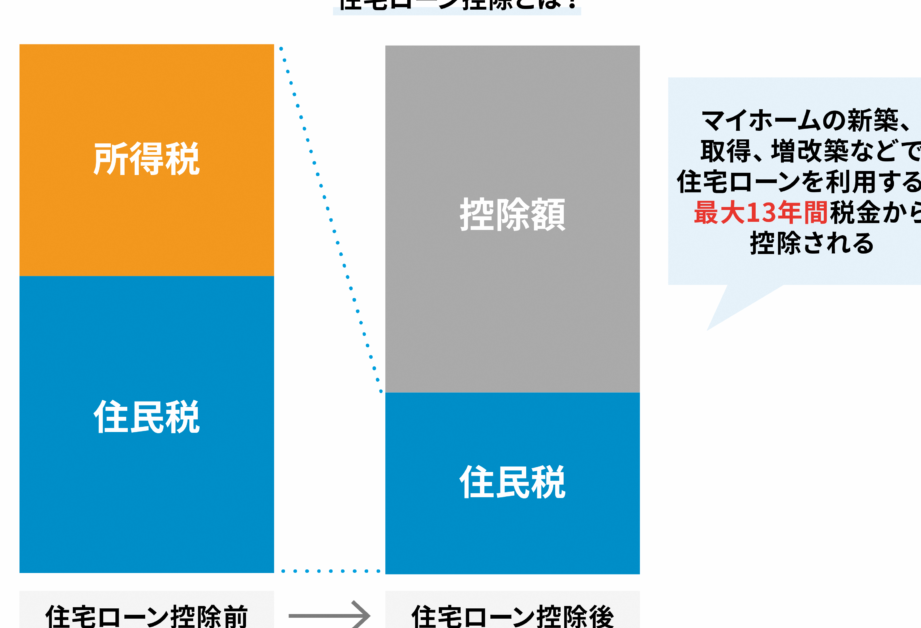
住宅購入を考えている私たちにとって、**住宅ローン控除 最大何年**は非常に重要なテーマです。税制優遇を活用することで、長期的な返済負担を軽減できる可能性があります。しかし、具体的にどれくらいの期間控除が受けられるのか、知っている人は少ないかもしれません。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅を購入する際に利用できる重要な税制優遇措置です。この制度は、借入金の利息分を所得税から控除できるもので、一定の期間、毎年利用できます。具体的には、借入金の残高に応じて控除額が決まり、控除の対象となる年数も法律で規定されています。
一般的に、住宅ローン控除の適用期間は10年間です。しかし、新たな条件を満たすことで、最長で13年間の控除を受けられる場合もあります。たとえば、2020年以降に住宅を購入し、住宅取得に伴う消費税増税の影響を受けた場合、控除期間が延長されることがあります。
また、住宅ローン控除を受けるためには、特定の要件を満たす必要があります。以下の要素が考慮されます:
- 居住要件: 購入した住宅に実際に住んでいること。
- 所得要件: 一定の所得水準以下であること。
- 借入要件: 住宅ローンの借入金が一定の上限内であること。
住宅ローン控除 最大何年の適用期間
住宅ローン控除の適用期間は、一般的に10年間ですが、特定の条件を満たすと最長13年間まで延長される場合があります。具体的な条件や改正内容について、以下に詳しく説明します。
従来の制度と改正内容
従来の制度では、住宅ローン控除の適用期間は基本的に10年間でした。しかし、2019年の改正により、2020年以降に住宅を購入した場合、消費税増税の影響を受けた住宅については、控除期間が3年間延長されることが認められています。この改正は、消費税が10%に上がったことに伴うものです。また、新築住宅、既存住宅のそれぞれに対する控除率や条件も変更されています。
住宅ローン控除を受ける条件
住宅ローン控除を受けるには、特定の条件を満たさなければなりません。これにより適用される控除の内容や期間が決まります。以下の要件があります。
対象となる住宅
対象となる住宅にはいくつかの条件があります。主に以下の要素が含まれます。
- 新築住宅: 新しく建設された住宅であることが求められます。
- 既存住宅: 2018年12月31日以前に取得された住宅でも、一定の条件を満たせば対象に含まれます。
- 専用面積: 住宅は70㎡以上の専用面積を有している必要があります。
- 居住要件: 住宅に住むことが条件となっています。
所有者の要件
住宅ローン控除を受けるには、所有者にも特定の要件が設けられています。以下の点が重要です。
- 個人所有: 住宅は個人が所有している必要があります。
- 居住年数: 住宅を購入してから継続的に居住していなければなりません。
- 所得要件: 所得が一定の上限を超えないことが求められます。個人の総所得が3000万円を超えない場合が一般的です。
住宅ローン控除の計算方法
住宅ローン控除の算出にはいくつかの要素があります。控除額は、借入金の利息に基づいて計算されます。また、控除期間に応じて算出方法に変化があります。ここでは具体的な計算方法を詳しく解説します。
控除額の算出
控除額は、年末の借入残高に一定の税率を掛けて算出します。具体的には、以下の手順で計算します。
- 借入残高の確認:年度末時点での借入残高を確認します。
- 税率の適用:借入残高に適用される税率(一般的には1%)を掛けます。
- 控除可能額の決定:控除対象額が40万円を超える場合、その額が上限となります。
例えば、借入残高が3000万円の場合、税額控除は次のようになります。3000万円 × 1% = 30万円の控除が可能です。
確定申告の流れ
住宅ローン控除を受けるためには、確定申告が必要です。私たちが注意すべき流れは以下の通りです。
- 必要書類の準備:借入契約書や住宅取得に関する書類を準備します。
- 申告書の作成:国税庁のウェブサイトから申告書類をダウンロードし、必要な情報を記入します。
- 申告の提出:作成した申告書を、所轄の税務署に提出します。
- 控除の適用:申告が受理された後、控除が適用されます。
Conclusion
住宅ローン控除の最大期間について理解を深めることは私たちにとって非常に重要です。この制度を活用することで、住宅購入の経済的負担を軽減し、より快適な生活を実現する手助けになります。
特に消費税増税の影響を受けた住宅購入者にとっては、控除期間の延長は大きなメリットです。私たちがしっかりと要件を把握し、適切な手続きを行うことで、税制優遇を最大限に活用できるでしょう。
住宅ローン控除を通じて、私たちの夢のマイホームがより身近なものになることを願っています。