住宅を購入する際、私たちは多くの選択肢や手続きに直面します。その中でも、**住宅ローン控除による所得税還付は非常に重要な要素**です。この制度を利用することで、私たちの税負担を軽減し、家計を助ける大きな力となります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に受けられる重要な税制優遇措置です。この制度を利用することで、私たちの税負担が軽減され、家計の助けになります。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借入れたローンの利息分を所得税から控除できる制度です。対象となるのは、一定の条件を満たした住宅に対してのローンです。この控除により、最大で20年間、税金の還付が受けられます。
還付の仕組み
住宅ローン控除による所得税還付は、住宅購入者にとって大きなメリットです。この制度を利用することで、税金の負担を軽減できる機会が得られます。
還付の対象者
住宅ローン控除の対象者は、以下の条件を満たす個人です。
- 住宅を取得した者: 住宅ローンを利用して新たに住宅を取得した者。
- 所得制限を超えない者: 年間所得が一定の上限を超えない者。
- 居住要件を満たす者: 取得した住宅に居住する必要があります。初回の居住は取得後1年以内に行う必要があります。
これらの要件をクリアすると、還付を受けられる資格が生まれます。
還付の計算方法
還付額の計算は、次のように行います。
- 住宅ローンの利息額を算出: その年度の利息を基に算出します。
- 控除率を適用: 控除率(0.7%から1%)を利息額に適用します。
- 最大控除額の確認: 控除できる金額は最大40万円(住宅の種類や鹿児島県や沖縄県など一部地域を除く)です。
還付のタイミング
還付のタイミングは、住宅ローン控除における重要な要素です。適切な時期に還付を受けることで、家計の負担を軽減できます。
申告時期について
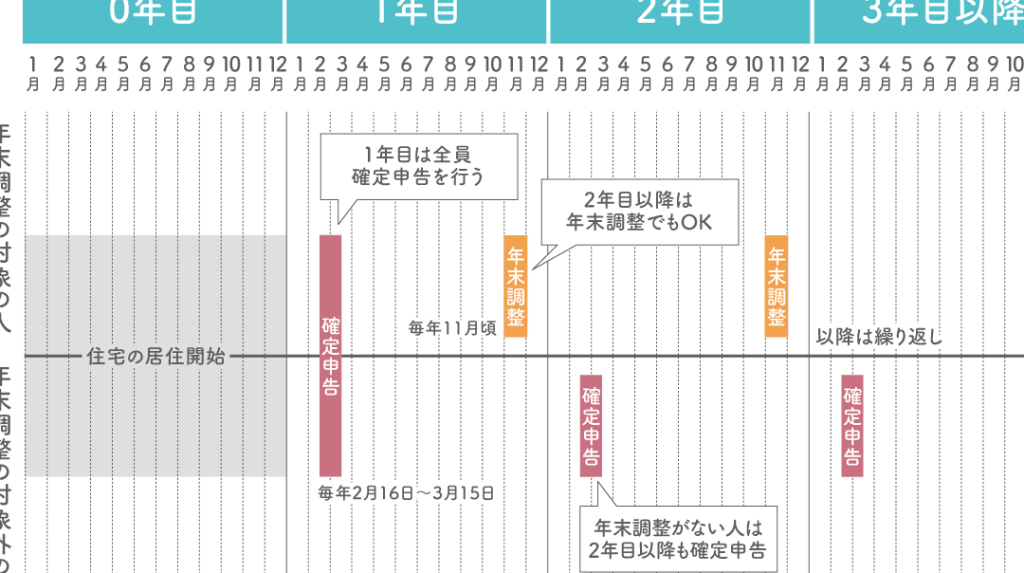
住宅ローン控除の申告は、確定申告期間に行います。通常、申告期間は毎年2月16日から3月15日までです。この期間内に申告を行うことで、前年分の控除を受けられます。初めて控除を申告する場合や、住宅購入後に控除を受けるための申告を行う際には、必要書類を準備しておくことが重要です。具体的には、以下の書類が必要です。
- 住宅購入に関する契約書
- ローン契約書
- 売買契約書、または登記事項証明書
これらの書類を元に申告を行い、正確な控除額を算出します。
住宅ローン控除のメリット
住宅ローン控除は、私たちにとって大きな経済的利益をもたらす制度です。この制度を利用することで、税負担を軽減し、家計の安定に貢献します。以下に、具体的なメリットを見ていきます。
税軽減効果
住宅ローン控除による税軽減効果は非常に大きいです。たとえば、住宅ローンの利息分を所得税から控除することで、年間最大40万円までの控除が可能です。この控除は最大20年間続くため、長期間にわたる税負担が軽減されます。また、これは多くの家庭にとって、初期投資を抑える手助けとなります。控除を受けることで、他の支出にも余裕が生まれ、生活の質を向上させることができるでしょう。
諸注意事項
住宅ローン控除を利用する際の注意事項を把握することは非常に重要です。正しい手続きを踏むことで、控除をスムーズに受けられます。
書類の準備
必要な書類を準備する際には、住宅購入に関する契約書、ローン契約書、売買契約書または登記事項証明書が必須です。これらの書類は、控除額を正確に算出するために必要不可欠です。提出書類に不備があると、還付が遅れる可能性があります。よく確認して、期限内に揃えるようにしましょう。また、初めて申告する場合は、各種書類をすべてそろえ、その内容を再確認することが特に重要です。
Conclusion
住宅ローン控除は私たちの家計にとって非常に重要な制度です。税負担を軽減しながら、長期間にわたる還付を受けることで、生活の質を向上させる手助けとなります。正しい手続きを踏むことで、スムーズに控除を受けられるため、必要書類の準備や申告時期をしっかりと把握しておくことが大切です。
この制度を最大限に活用し、安心して住宅購入を進めていきましょう。私たちの未来をより良いものにするために、住宅ローン控除を活用することを忘れずに。