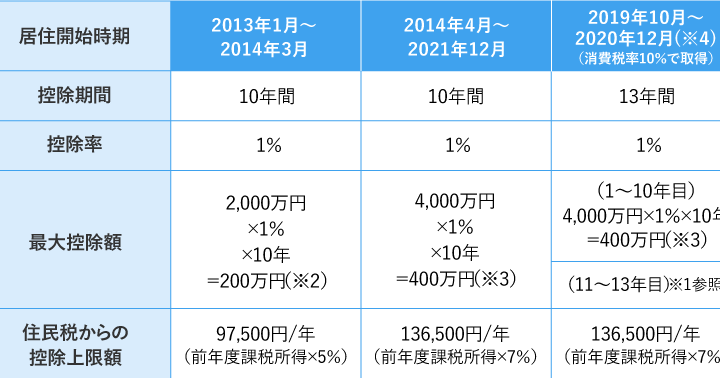
年末調整の時期が近づくと、私たちの頭に浮かぶのは「住宅ローン控除」についての疑問です。特に「年末調整 住宅ローン控除 何年度分」に関する知識は、税金の軽減に大きく影響します。私たちが住宅ローンを利用している場合、どの年度の控除が適用されるのかを理解することは非常に重要です。
年末調整の基本
年末調整は、企業や個人事業主が従業員や自営業者の所得税を調整するための手続きです。この制度により、所得税の過不足を清算し、必要な税金を確定します。
年末調整とは
年末調整は、毎年12月に行われます。従業員や自営業者がその年の総収入と払った税金をもとに、適正な所得税が計算されます。この過程で、控除対象の金額や特例も考慮され、最終的な税額が確定します。具体的には、住宅ローン控除や医療費控除などの控除が適用されることで、還付金が発生することもあります。
必要な書類
年末調整に必要な書類は重要です。主に以下の書類を用意します:
- 源泉徴収票: 年間の所得と源泉徴収された税額が記載された書類です。
- 住宅借入金等特別控除申告書: 住宅ローン控除を受けるためには必須の申請書です。
- 生命保険料控除証明書: 生命保険料を支払っている場合に必要です。
- 医療費控除明細書: 医療費控除を受けるための証明となります。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅購入の負担を軽減するために設けられた制度です。この控除により、一定の条件を満たすローン返済者に対して、税金の減額が適用されます。特に年末調整において、この制度の正しい理解が重要です。
住宅ローン控除の目的
住宅ローン控除の主な目的は、住宅購入を支援し、国民の生活の安定を図ることです。具体的には、以下のような目的が達成されます。
- 住宅取得の促進: 住宅購入にかかる経済的負担を軽減し、住宅所有を促す。
- 税金の軽減: 所得税からの控除により、実質的な負担が軽減されることで、家計の助けとなる。
- 地域経済の活性化: 住宅の購入が進むことで、建設業など関連業界が活性化し、経済全体にも良い影響を及ぼす。
利用条件
住宅ローン控除を受けるためには、いくつかの利用条件があります。以下にその主な要件を挙げます。
- 住宅の取得時期: 控除対象となるためには、一定の期間内に住宅を取得している必要がある。
- 居住要件: 購入した住宅に実際に居住していることが求められる。
- 借入金額の上限: 借入金額が一定の上限を超えないことが条件となる。
- 控除申告書の提出: 年末調整時に必要な書類を提出し、正式に申請する必要がある。
年度分の控除に関するポイント
控除に関する正確な情報を把握することは、住宅ローンを利用している私たちにとって重要です。特に、どの年度の控除が適用されるかという点は、税金軽減に大きな影響を与えます。
控除対象となる年度
控除対象となる年度は、住宅ローンを契約した年と居住開始年に密接に関連しています。具体的には、以下のポイントに留意する必要があります。
- 契約年: 住宅ローン契約を締結した年度。
- 居住開始年: 実際に居住を開始した年度。
- 控除年限: 住宅ローン控除は最長で10年間の控除が認められます。
また、補足として、購入した住宅に居住することが条件となります。この条件を満たさない場合、控除は受けられません。
控除申請のタイミング
控除申請のタイミングも非常に重要です。年末調整に合わせて申請を行う必要があります。ここでは、申請に関する要点を整理しました。
- 必要書類提出: 年末調整時に必要書類を提出すること。
- 申請期限: 控除を受けるには、年度ごとに申請が求められます。
- 申告書の記入: 住宅借入金等特別控除申告書を正確に記入することが重要です。
申請手続きの流れ
住宅ローン控除に関する申請手続きは、しっかりとした準備が求められます。具体的な手順を理解することで、スムーズに申請ができます。以下に、必要な書類の準備と申請方法に分けて詳しく説明します。
必要な書類の準備
申請に必要な書類を整えることは、重要なステップです。以下の書類を用意してください。
- 源泉徴収票: 所得税の計算に必要な情報が含まれている。
- 住宅借入金等特別控除申告書: 控除を受けるために必ず提出が必要。
- 生命保険料控除証明書: 生命保険料の控除を受ける場合に必要。
- 医療費控除明細書: 医療費控除を申請する際には必須。
必要な書類が整ったら、確認を行い、漏れがないことを確認します。適切な書類を用意することで、申請の時に困ることがありません。
申請方法
申請方法は、年末調整の際に行います。具体的な流れは以下の通りです。
- 書類の提出: 必要な書類を勤務先の人事部門や税務署に提出します。
- 控除申告書の記入: 正確に記入することが求められます。不備があると、控除が受けられない場合もあります。
- 年度ごとの申請: 各年度に適した内容で申請を行う必要があります。毎年、正確に手続きを行うことが求められます。
注意点とアドバイス
住宅ローン控除に関する理解を深めるため、いくつかの注意点とアドバイスを挙げる。これらを考慮することで、控除を最大限に活用できる。
よくある間違い
- 申請書の提出を忘れる:年末調整の際に必要な書類を提出し忘れるケースが多い。書類の抜け漏れがないように確認する必要がある。
- 控除対象年度を誤解する:住宅ローン契約を締結した年と居住開始年の組み合わせを理解しないことがある。どの年度の控除が適用されるか、しっかり把握しよう。
- 書類の誤り:控除申告書に誤った情報を記入することが頻発する。正確に記入し、必要な証明書を添付することが重要だ。
控除を最大限に活用するために
住宅ローン控除を最大限に活用するためのアドバイスをいくつか紹介する。
- 早めの準備:必要書類を早めに整えることで、提出がスムーズになる。書類の準備を怠らないことが大切だ。
- 状況の確認:居住状況や借入金額が控除条件を満たしているかどうか確認する。これにより、控除の適用が受けられる。
- 専門家の相談:不明点がある場合、税理士などの専門家に相談することも選択肢だ。的確なアドバイスを受けられる。
結論
住宅ローン控除は私たちの税負担を軽減する重要な制度です。年末調整時に正確な情報を把握し必要な書類を整えることで、控除を最大限に活用できます。控除対象となる年度を理解し、申請手続きにおいて間違いを避けることが大切です。早めの準備と専門家への相談を心がけることで、私たちの税金の負担を減らし、より良い住宅環境を手に入れることができるでしょう。