住宅ローンを考えるとき、私たちが最初に気になるのは「住宅ローン何歳まで借りれる」ということです。年齢によって借入可能額や返済期間が変わるため、早めに知識を持つことが大切です。特に、ライフステージに応じた最適なプランを選ぶことが、将来の安心につながります。
住宅ローンの基本知識
住宅ローンとは、住居を購入するために金融機関から借り入れる資金のことです。貸し手は通常、ローンの返済に対して利息を設定します。私たちは住宅ローンについての基本を押さえることで、より良い判断を下せるようになります。
住宅ローンとは
住宅ローンは、主に住宅購入や建設に使用される融資です。借入者は、指定された期間内に元金と利息を返済します。一般的に返済期間は10年から35年で、年齢や収入によって異なる条件があります。借り入れの際には、金利の種類や借入額に関する情報が重要になります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します。
年齢制限の概略
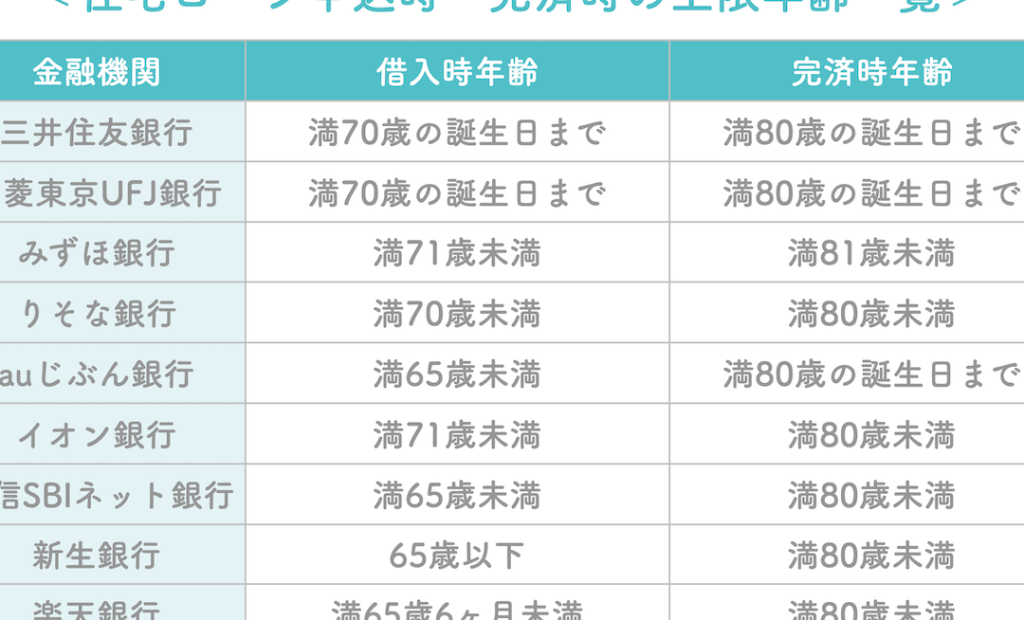
住宅ローンの借入可能年齢は、金融機関や商品の種類によって異なります。一般的に、多くの金融機関では、借入年齢の上限が70歳や75歳に設定されていることが多く、これにより返済期間や条件が制限されることがあります。
住宅ローン借入可能年齢
住宅ローンの借入可能年齢は、通常、20歳から始まります。具体的には、以下の基準が考慮されます。
- 借入開始時年齢: 住宅ローンの契約時に20歳以上であることが必須です。
- 契約終了年齢: 契約終了時に金融機関が定める上限年齢に達していないことが条件です。
例えば、70歳まで借りられる場合、最長35年の返済期間を設定した場合、借入開始時の年齢は35歳以下でなければなりません。返済計画によっては、より早く返済を終える必要があるかもしれません。
借入年齢に影響を与える要素
借入年齢には、いくつかの重要な要素が影響を与えます。これらの要素を理解することで、適切な判断が可能です。
- 返済期間: 長い返済期間を設定するほど、借入可能年齢は若くなります。
- 年収: 高い年収は、借入上限を引き上げる要因となります。
- 職業: 正社員としての雇用形態は、安定性を示し、より有利な条件を得られる可能性があります。
- 信用情報: 良好な信用情報があれば、借入可能年齢が柔軟に設定されることもあります。
年齢別の借入可能額
住宅ローンの借入可能額は年齢によって異なります。各年齢層の特性を理解することで、より適切な金融プランを選べます。
20代の住宅ローン
20代では初めての住宅ローンを考える方が多いです。この年代では、一般的に借入可能額が高く、最大35年の返済期間が選べます。具体的には、20代の借入可能額は年収の5倍程度が目安です。例えば、年収400万円の場合、借入額は約2000万円になります。収入の増加が期待されるため、若い年齢でも返済計画が立てやすいです。
30代の住宅ローン
30代に入ると、ライフステージの変化に伴い住宅ローンの需要が高まります。この頃の借入限度額は、通常年収の5〜7倍程度です。例えば、年収600万円の場合、借入額は3000万〜4200万円が可能です。また、この年代では子どもの教育費やライフスタイルの変化も考慮する必要がありますので、将来を見越した計画が重要です。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。まず、金利の選択と返済方法の考慮が挙げられます。
金利の選択
金利タイプの選択は、住宅ローンの総支払額に大きな影響を与える。 固定金利型は、借入期間中に金利が変わらないため、返済額に安定感をもたらします。一方、変動金利型は、経済情勢に応じて金利が変動し、初期の金利が低いことが多いです。しかし、将来的に金利が上昇すると、返済額も増加します。選択肢には以下のものがあります。
- 固定金利型:安定した返済が可能
- 変動金利型:初期は低金利だが将来のリスクあり
- 期間選択型:一定期間固定金利を選択できる
自分たちのライフスタイルや返済計画に合わせて、最適な金利タイプを選ぶことが大切です。
返済方法の考慮
返済方法の選択も、住宅ローンを選ぶ上で大事なポイントです。 返済方法には元利均等返済と元金均等返済があり、それぞれに特徴があります。元利均等返済は毎月の返済額が一定で、計画が立てやすいです。一方、元金均等返済は初期の返済額が高いですが、時間が経つごとに返済額が減少します。この選択肢によって、以下のような影響があります。
- 元利均等返済:安定した支出計画
- 元金均等返済:総返済額を抑えられる可能性
まとめ
住宅ローンを利用する際の年齢制限や借入可能額について理解することは非常に重要です。私たちが将来を見据えて計画を立てることで、安心して住宅購入に踏み出せるでしょう。年齢に応じた最適なプランを選ぶことで、無理のない返済を実現できます。
また、金利や返済方法の選択も大切な要素です。それぞれの特徴を把握し、自分たちのライフスタイルに合った選択をすることで、より良い住宅ローンの利用が可能になります。これからの生活を見越した賢い選択をしていきましょう。