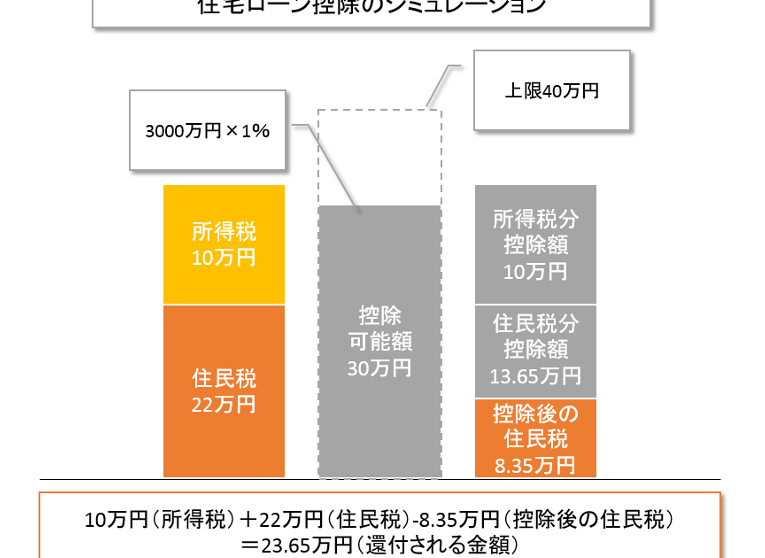
住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。特に「住宅ローン控除 20万円 なぜ」という疑問を抱く方も多いでしょう。この控除は、私たちの家計にどのように影響を与えるのか、そしてなぜ特定の金額が設定されているのかを探ってみます。
住宅ローン控除 20万円の概要
住宅ローン控除は、特定の条件を満たす住宅購入者に対して所得税が軽減される制度です。特に、住宅ローン控除の金額が20万円とされるのは、年末残高の一定割合を基に計算されているためです。この控除は、購入した住宅の価格やローンの残高によって異なる場合がありますが、一般的に20万円の控除が多くの人に適用されるのが特徴です。
例えば、年末時点での住宅ローン残高が4000万円であれば、控除額は年に約20万円程度になります。この金額は、借入額の1%に相当し、実質的に現金の負担を軽減します。また、気をつけるべき点として、控除対象となるのは、購入から初めての年以降数年間であることが多いです。
なぜ住宅ローン控除が必要なのか
住宅ローン控除は、住宅購入者にとって重要な制度です。特に、家計の負担軽減や経済への影響が大きいため、その必要性が理解されます。
住宅購入者の負担軽減
住宅購入者の負担を軽減するために、この控除制度があります。具体的には、以下のような点が挙げられます。
- 所得税の軽減: 住宅ローン控除が適用されることで、所得税が軽減され、家計が助かります。
- 現金負担の圧縮: 控除額が借入額の1%に相当するため、年間に約20万円の負担軽減が実現します。
- 長期的なサポート: 購入から数年間継続して適用されることで、持続的なサポートが得られます。
経済への影響
経済全体に対しても、住宅ローン控除はポジティブな影響を与えます。具体的な影響としては、次のような点があります。
- 住宅市場の活性化: 控除制度によって住宅購入意欲が高まり、住宅市場が活性化します。
- 関連産業の成長: 住宅購入に伴う関連産業、例えば建設業や家具業界も恩恵を受けます。
- 地域経済の活性化: 住宅購入促進により、地域での消費が増え、地域経済全体が潤います。
住宅ローン控除の仕組み
住宅ローン控除は、住宅購入者に対する所得税の軽減を目的とした制度です。この制度により、借入額の一定割合が控除されるため、経済的な負担が軽減されます。
対象となる条件
控除を受けるには特定の条件を満たす必要があります。主な条件は以下の通りです。
- 住宅の取得: 自ら居住することを目的とした住宅に限ります。
- 借入金額: 一定の金額以内で借り入れた場合に限ります。
- 入居時期: 取得後、一定の期間内に入居する必要があります。
- 返済能力: 所得税を支払う能力があるかどうかも考慮されています。
これらの条件を満たすことで、控除を受けることが可能になります。
控除額の計算方法
控除額は年末時点の住宅ローン残高に基づいて計算されます。基本的に、控除率は借入金額の1%とされています。具体的な計算方法は以下の通りです。
- 年末の住宅ローン残高: 例えば、残高が4000万円の場合、控除額は年に20万円。
- 控除期間: 住宅ローン控除は購入後、初めての年以降の数年間適用されることが一般的です。
住宅ローン控除 20万円の具体例
住宅ローン控除の具体的な例として、以下のポイントを挙げます。
- 住宅ローン残高: 年末時点の住宅ローン残高が4000万円の場合、控除額は約20万円になります。この金額はローン残高の1%に相当し、返済負担が軽減されます。
- 初年度の控除適用: 初めて住宅を取得した年から控除を受けられます。購入後、年末のローン残高に基づいて控除が行われます。
- 控除対象の期間: 控除は通常、最大10年間適用されます。この期間、住宅を自ら居住することが条件です。
- 課税所得の減少: 控除によって課税所得が減少し、税負担の軽減が図れます。特に、年収が高い人にとっては、税金の負担が大幅に軽くなります。
また、例えば住宅の購入価格が5000万円で、自己資金を1000万円使った場合、住宅ローンの額は4000万円になります。この4000万円を基に控除が計算され、年末の残高に基づいておおよそ20万円が控除されるわけです。
今後の展望
今後の展望として、住宅ローン控除の制度改革や新たな政策が期待されます。特に、控除額の増額や対象の拡大が現実のものとなる可能性があります。例えば、以下の要素が影響を与えると考えられます。
- 経済状況の改善: 国内経済が回復することで、政府が住宅購入を促進する目的で政策変更を行うかもしれません。
- 地域格差の是正: 地方においても住宅購入を促進するための特別措置が取られる可能性があります。
- 世代間の住宅負担軽減: 若年層を対象にした特例や優遇措置が将来的に導入されることが考えられます。
また、デジタル化が進むことにより、申請手続きが簡素化されることが期待されます。住宅ローン控除の申請がオンラインでできるようになると、より多くの人が恩恵を受けられるでしょう。
さらに、環境に配慮した住宅購入を促すための新しい控除制度が導入されると、エコハウスや省エネ住宅の需要が高まります。これにより、住宅市場全体に好影響を与えるとも考えられます。
Conclusion
住宅ローン控除 20万円は私たちの家計に大きな影響を与える制度です。この控除によって、住宅購入者は税負担を軽減し、経済全体にもポジティブな効果が期待されます。控除を受ける条件を理解し、適切に活用することで、私たちの生活はより豊かになるでしょう。
今後の制度改革や新たな政策が進む中で、住宅ローン控除の恩恵を受ける機会は増えると考えられます。私たち自身の住宅購入計画において、この制度をしっかりと考慮することが重要です。