私たちは、住宅購入を考えている皆さんにとって重要な情報をお届けします。特に平成28年 住宅ローン控除 いつまでという疑問は、多くの人が抱える問題です。この控除制度は、住宅ローンを利用する際の大きな助けとなりますが、その期限を知っていることが大切です。
平成28年 住宅ローン控除の概要
平成28年の住宅ローン控除は、住宅を取得した人々に大きな経済的支援を提供します。この制度は、住宅ローンの利息の一部を税金から控除する仕組みです。具体的には、控除対象期間中に支払った利息の一部を所得税から差し引くことが可能です。
控除額は、次のように設定されています。
- 限度額: 年間最大40万円の控除が受けられる。
- 控除期間: 最長で10年間の控除が可能。
この制度は、住宅購入を検討する際の重要なポイントです。例えば、住宅を購入し、ローンを利用することで、税金の負担を軽減できます。また、住宅購入後に発生する高い初期費用を緩和する手助けとなるでしょう。
住宅ローン控除を受けるには、所定の手続きが必要です。通常、確定申告を行う際に申請をします。確定申告をすることで、控除を適用し、還付金を受け取ることができます。
住宅ローン控除の制度
住宅ローン控除は、住宅を購入する際に税金の負担を軽減するための制度です。この制度を利用することで、住宅ローンの利息を一部控除できるため、多くの方々にとって重要な経済的支援源となります。以下に、具体的な内容を詳述します。
対象となる借入条件
住宅ローン控除を受けるためには、特定の条件を満たす必要があります。具体的には、
- 借入額は1,000万円以上: 無担保の場合などは400万円以上。
- 借入先は金融機関か政府系機関: 住宅金融支援機構などが該当します。
- 借入が住宅取得に関連していること: 購入、建設、リフォームなど。
これらの条件をクリアすることで、控除の対象となります。
控除対象となる年数
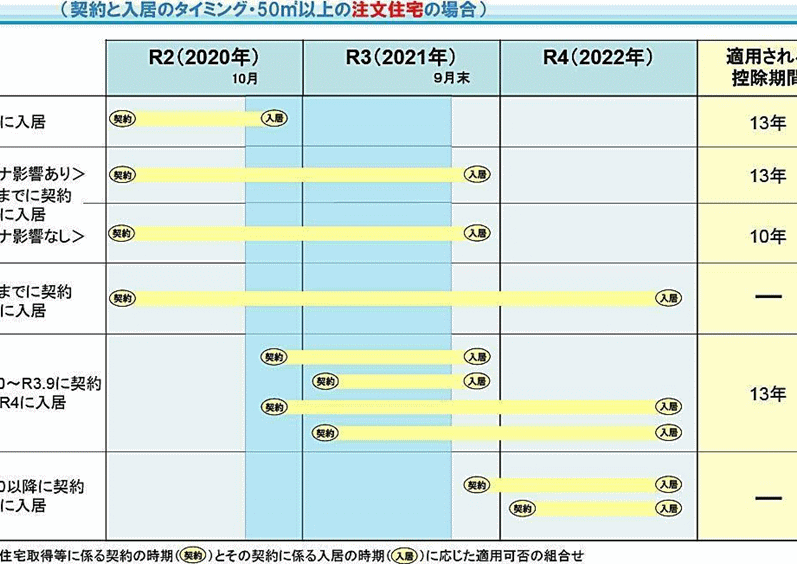
住宅ローン控除の適用期間は最長で10年間です。ただし、控除額や期間は貸付の条件や契約内容によって異なることがあります。具体的には、
- 毎年の控除額は最大40万円: 年収や借入残高によって変動可能。
- 控除を受ける年数は借入の種類により異なる: 一般的な住宅ローンは最大10年。特定の条件で延長される可能性もあります。
平成28年の特例措置
平成28年には住宅ローン控除に関する特例措置が設けられ、特定の条件を満たす住宅購入者においては、控除の上限が拡大されました。この特例措置は、住宅購入の促進や経済支援を目指しています。
特例の内容
住宅ローン控除の特例には以下の内容があります:
- 控除額:通常の40万円に対し、特例を適用すると最大で50万円に引き上げられます。
- 適用期間:特例を受けた場合も、通常と同様に最長10年間の控除が可能です。
- 追加条件:新築住宅の場合、一定の省エネルギー性能などが求められます。具体的には、耐震性能や省エネ基準を満たすことが必要です。
この特例措置により、多くの方にとって住宅購入がより現実味を帯びたものになります。
適用条件
住宅ローン控除の特例を受けるための条件は以下の通りです:
- 住宅の取得:自ら居住するための住宅であること。
- 借入額:ローンの借入額が1,000万円以上(無担保の場合は400万円以上)であること。
- 借入先:金融機関または政府系機関からの借入であること。
- 申告手続き:確定申告において特例の適用を申請する必要があります。
住宅ローン控除の申請方法
住宅ローン控除の申請は、確定申告を通じて行います。申請に必要な書類を用意し、手続きを進めることが重要です。
必要書類
住宅ローン控除の申請には、以下の書類が必要です。
- 住宅借入金等特別控除申告書: この書類は、税務署から入手できます。
- 確定申告書: 自ら作成するか、税務署で入手して記入します。
- 土地・建物の取得に関する契約書: 購入時に交わした契約書を用意します。
- 借入金の残高証明書: 借入先の金融機関から取り寄せます。
- 源泉徴収票: 勤務先から受け取ります。
これらの書類は申請をスムーズに進めるために必要です。
申請手続きの流れ
申請手続きは次のように進めます。
- 必要書類を準備: 書類が整ったら、次のステップへ進みます。
- 税務署へ訪問: 税務署に行き、確定申告を行います。
- 申請書を提出: 準備した書類を税務署に提出します。
- 控除額の確認: 申請後、控除額が決定されます。
- 受け取り: 控除された税額を受け取り、今後の納税に反映します。
住宅ローン控除のメリットとデメリット
住宅ローン控除にはいくつかのメリットがあります。まず、毎年最大40万円の控除が受けられ、経済的な負担が軽減されます。例えば、総支払額が減少することで、家計の余裕が生まれることがあります。また、控除を受けることで、初期費用の負担が軽くなるため、住宅購入のハードルが下がります。さらに、特例措置により、控除上限が最大50万円に引き上げられ、多くの人にとって利用しやすくなっています。これらの要素は、住宅購入者にとって非常に魅力的です。
しかし、デメリットも存在します。現状では、控除を受けるには条件を満たす必要があります。例えば、借入額が1,000万円以上であること、住宅が自ら居住するためのものでなくてはならない点が挙げられます。また、確定申告を通じて申請を行う必要があり、手続きが煩雑と感じる人もいるでしょう。これに加えて、年収や借入残高によって控除額が変動するため、予想よりも控除額が少なくなる可能性もあります。
結論
住宅ローン控除は私たちの住宅購入をサポートする重要な制度です。平成28年の特例措置を活用することで、控除額が拡大される可能性もあります。これにより、住宅購入の負担が軽減されることは大きなメリットです。
必要な手続きや条件を理解し、確定申告を通じて適切に申請することがカギとなります。これから住宅購入を考えている方々には、ぜひこの制度を活用していただきたいと思います。私たちの生活の質を向上させるためにも、賢い選択をしていきましょう。